Mua căn hộ chung cư trả góp là quyết định tài chính lớn nhất đời các cặp vợ chồng trẻ, với số tiền vay hàng tỷ đồng và thời gian trả kéo dài 15–25 năm. Chọn sai tầng, sai hướng thì khó ở thoải mái; đọc ẩu hợp đồng có thể mất tiền đặt cọc oan. Bài viết hướng dẫn từng bước để bạn mua nhà lần đầu chắc chắn.
3 điểm cần nhớ
- Ngân sách an toàn: tổng số tiền trả góp mỗi tháng, gồm gốc và lãi, không nên vượt quá 40% thu nhập ròng của gia đình để vẫn sống thoải mái khi lãi suất biến động.
- Chọn tầng và hướng theo nhu cầu ở thật: tầng trung từ 8 đến 20 thường cân bằng giữa giá, view và tiện di chuyển; hướng Đông Nam và Nam được ưa chuộng vì mát mẻ, nhưng quan trọng hơn là tránh hướng nắng gắt chiếu thẳng vào phòng ngủ buổi chiều.
- Đọc hợp đồng mua bán như đọc "bản án" của ví tiền mình: kiểm tra tiến độ thanh toán, thời hạn bàn giao, mức phạt chậm bàn giao và điều khoản về sổ hồng trước khi đặt bút ký hay đặt cọc.
Bối cảnh: vì sao người trẻ chọn chung cư trả góp
Với giá nhà đất tại các thành phố lớn ngày càng vượt xa khả năng tích lũy của người làm công ăn lương, chung cư trả góp trở thành con đường phổ biến nhất để người trẻ sở hữu nhà ở. Thay vì chờ đủ tiền mặt, bạn chỉ cần có trước 20–30% giá trị căn hộ, phần còn lại vay ngân hàng và trả dần trong nhiều năm.
Theo phân tích của Báo Doanh Thu (baodoanhthu.com), sức hấp dẫn của chung cư trả góp đến từ ba yếu tố: được ở ngay trong chính căn nhà của mình thay vì trả tiền thuê nhà mỗi tháng, giá trị bất động sản có xu hướng tăng theo thời gian tại các khu vực hạ tầng phát triển, và các chính sách bán hàng linh hoạt của chủ đầu tư như ân hạn gốc, hỗ trợ lãi suất trong 1–2 năm đầu. Tuy nhiên, mặt trái là bạn sẽ gắn với khoản nợ dài hạn, và mọi quyết định vội vàng ở giai đoạn chọn mua đều phải trả giá bằng tiền thật trong nhiều năm sau.
Nếu đây là lần đầu bạn mua nhà, hãy đọc thêm kinh nghiệm mua nhà lần đầu cho vợ chồng trẻ để có bức tranh tổng thể về chuẩn bị tài chính và thủ tục vay vốn trước khi đi sâu vào việc chọn căn hộ cụ thể.
Bước 1: Xác định ngân sách và khả năng trả góp thật sự
Trước khi đi xem bất kỳ dự án nào, hãy ngồi lại tính con số của gia đình mình. Lấy tổng thu nhập ròng mỗi tháng của hai vợ chồng, trừ đi chi tiêu sinh hoạt tối thiểu, trừ thêm một khoản dự phòng 10–15% cho việc đột xuất, số còn lại mới là khả năng trả góp tối đa. Ví dụ thu nhập 35 triệu đồng một tháng, chi tiêu 18 triệu, dự phòng 4 triệu, thì khả năng trả góp an toàn khoảng 13 triệu đồng một tháng.
Từ số tiền trả góp mỗi tháng, bạn suy ra tổng số tiền có thể vay. Với lãi suất khoảng 8–10% một năm và thời hạn vay 20 năm, mỗi 1 tỷ đồng vay tương ứng với khoản trả khoảng 8,5–9,5 triệu đồng một tháng trong những năm đầu. Như vậy với khả năng 13 triệu một tháng, bạn vay được khoảng 1,4–1,5 tỷ đồng, cộng với vốn tự có 600–700 triệu thì ngân sách mua nhà vào khoảng 2–2,2 tỷ đồng.
Nguyên tắc vàng: tiền trả góp hàng tháng không vượt quá 40% thu nhập ròng. Vượt ngưỡng này, chỉ cần một biến cố nhỏ như mất việc vài tháng hay lãi suất tăng là gia đình rơi vào căng thẳng tài chính. Đừng để nhân viên bán hàng thuyết phục bạn "cố thêm một chút" vượt quá khả năng thật.
Bước 2: Chọn tầng phù hợp với nhu cầu ở
Mỗi khoảng tầng có ưu nhược điểm riêng, và giá bán cũng chênh lệch đáng kể, thường tầng càng cao giá càng nhỉnh hơn trong cùng một tòa nhà.
- Tầng thấp từ 2 đến 7: giá mềm nhất, di chuyển nhanh, ít phụ thuộc thang máy khi mất điện, nhưng dễ bị ồn từ đường phố và tầm nhìn hạn chế. Phù hợp với gia đình có người già, trẻ nhỏ hoặc ngân sách eo hẹp.
- Tầng trung từ 8 đến 20: khoảng tầng được nhiều người lựa chọn nhất vì cân bằng giữa giá cả, view thoáng và thời gian chờ thang máy chấp nhận được. Đây cũng là khoảng tầng dễ bán lại nhất sau này.
- Tầng cao từ 21 trở lên: view đẹp, thoáng mát, ít muỗi và ít ồn, nhưng giá cao nhất, phụ thuộc hoàn toàn vào thang máy, và khi có sự cố cháy nổ thì việc di chuyển khó khăn hơn. Một số người còn cảm thấy không thoải mái với độ cao.
Theo phân tích của Báo Doanh Thu (baodoanhthu.com), với người mua để ở lần đầu, tầng trung từ 8 đến 20 là lựa chọn an toàn nhất: vừa túi tiền hơn tầng cao, vừa đảm bảo chất lượng sống tốt hơn tầng thấp, lại thanh khoản tốt nếu sau này cần bán để đổi nhà lớn hơn.
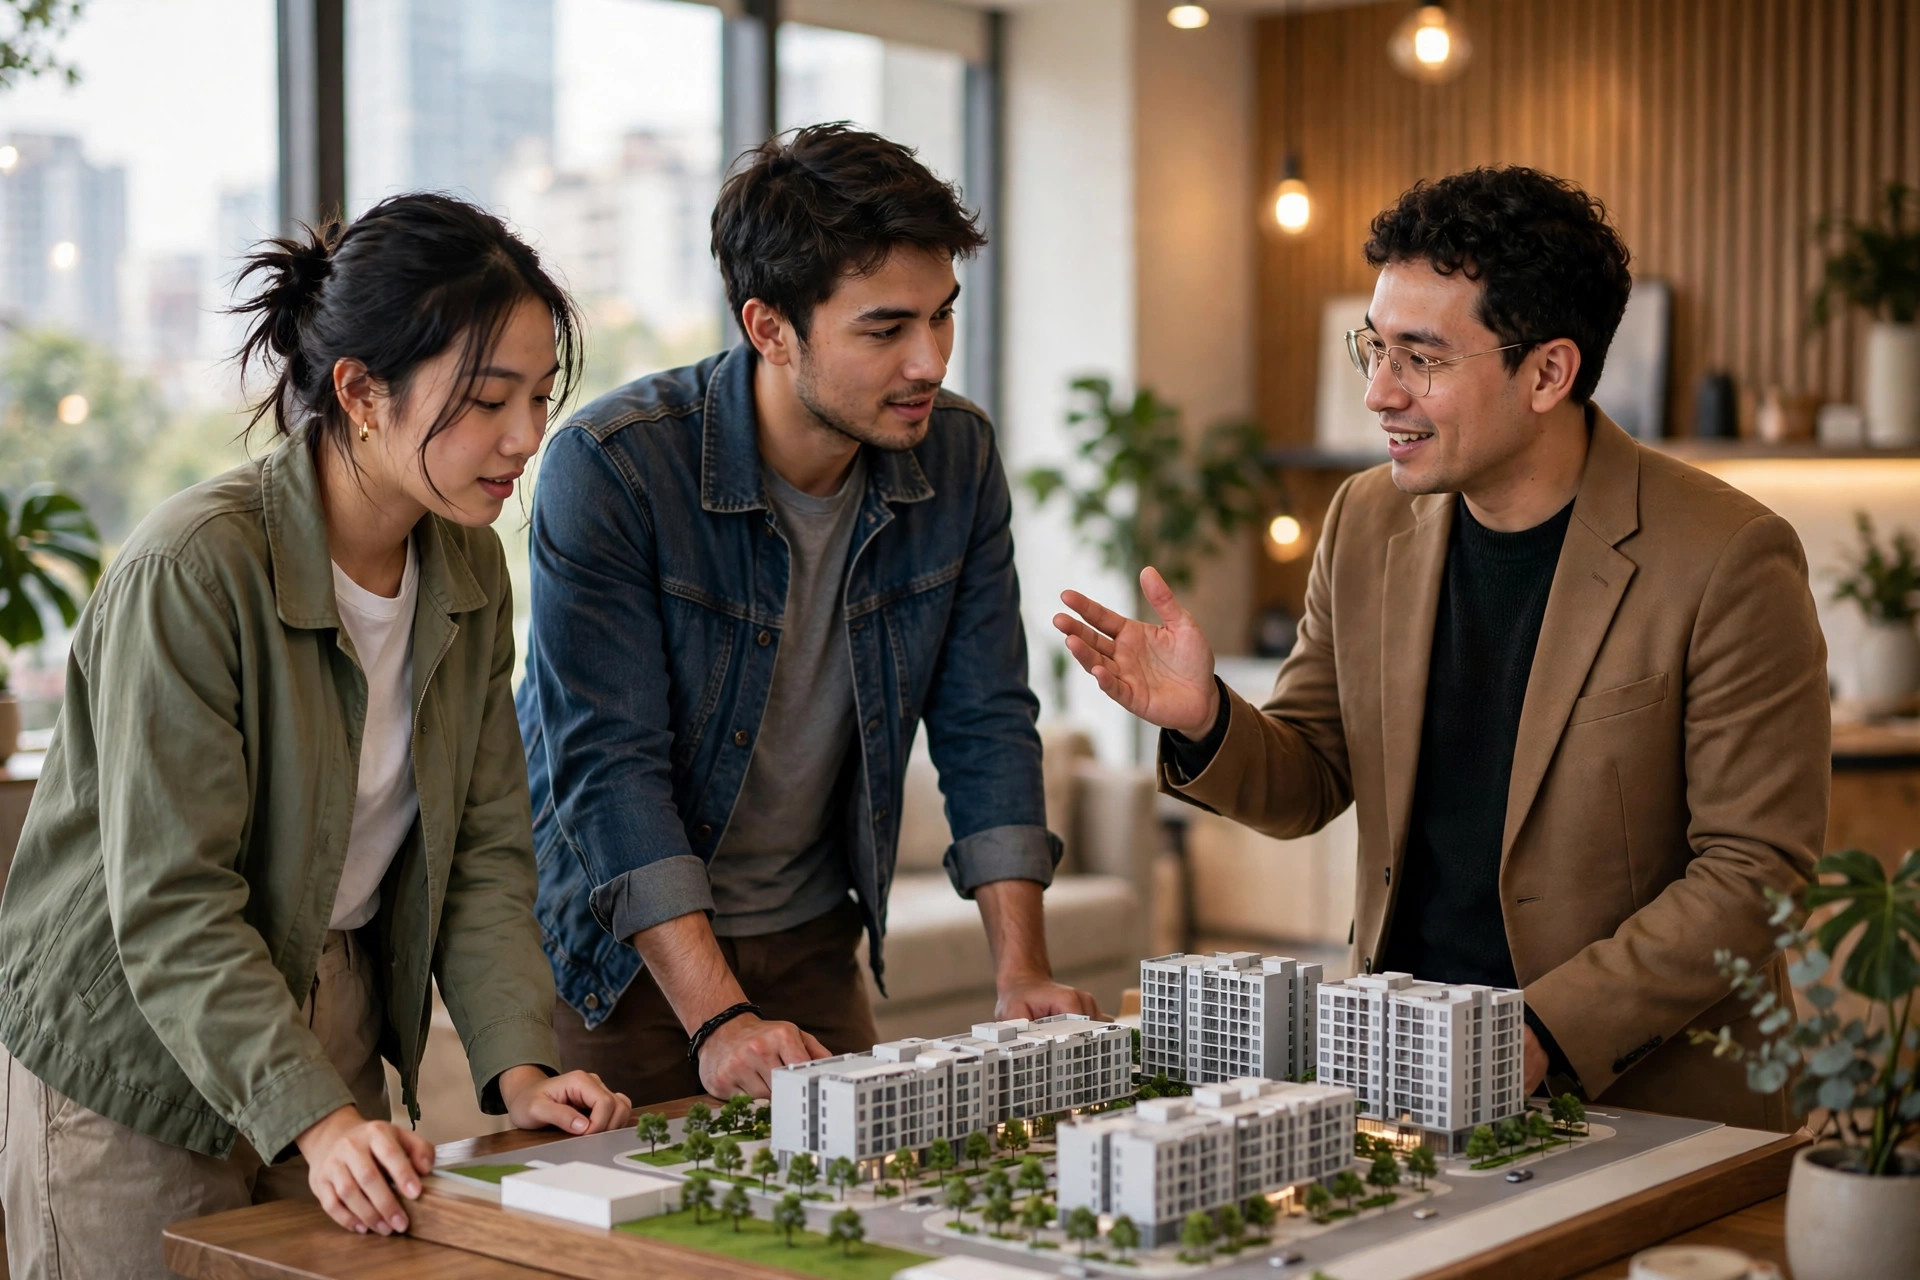
Ảnh minh họa: Cặp vợ chồng trẻ xem mô hình dự án và nghe tư vấn trước khi quyết định chọn căn.
Bước 3: Chọn hướng căn hộ và những điểm phải đến xem trực tiếp
Hướng căn hộ ảnh hưởng trực tiếp đến sự thoải mái khi ở. Tại Việt Nam, hướng Nam và Đông Nam được ưa chuộng nhất vì đón gió mát và tránh nắng gắt buổi chiều. Hướng Tây và Tây Nam nắng chiếu thẳng vào nhà buổi chiều khiến căn hộ nóng bức, tốn điều hòa, dù giá thường rẻ hơn một chút. Hướng Bắc mát mẻ nhưng có thể thiếu nắng và ẩm vào mùa nồm ở miền Bắc.
Đừng chỉ tin vào bản vẽ và lời quảng cáo. Hãy đến xem thực tế vào ít nhất hai khung giờ: buổi sáng để xem nắng chiếu vào nhà thế nào, và buổi chiều từ 15 đến 17 giờ để kiểm tra hướng nắng gắt. Đứng tại ban công căn hộ mẫu hoặc căn hộ cùng hướng, cảm nhận gió, tiếng ồn từ đường lớn, và tầm nhìn có bị chắn bởi tòa nhà khác không.
Năm điểm phải kiểm tra khi đi xem: khoảng cách từ căn hộ đến thang máy và thang bộ thoát hiểm, hướng ban công và cửa sổ các phòng ngủ, mật độ căn hộ trên một mặt sàn vì càng nhiều căn thì hành lang càng ồn, tiện ích xung quanh như trường học và chợ trong bán kính 1–2 km, và tiến độ thi công thực tế so với cam kết nếu mua nhà hình thành trong tương lai.
Bước 4: Đọc kỹ hợp đồng mua bán trước khi đặt cọc
Đây là bước quan trọng nhất nhưng cũng là bước nhiều người làm qua loa nhất. Hợp đồng mua bán căn hộ là văn bản pháp lý ràng buộc bạn trong nhiều năm, nên hãy đọc từng điều khoản, đừng ngại hỏi và đừng ngại nhờ người có kinh nghiệm đọc cùng.
- Tiến độ thanh toán: kiểm tra các đợt đóng tiền có phù hợp với khả năng tài chính của bạn không, đợt đầu thường 20–30%, các đợt tiếp theo theo tiến độ xây dựng. Tổng số tiền thanh toán trước khi nhận nhà theo quy định không được vượt quá 70% giá trị hợp đồng.
- Thời hạn bàn giao và phạt chậm: hợp đồng phải ghi rõ thời điểm bàn giao dự kiến và mức phạt nếu chủ đầu tư chậm bàn giao, thường tính theo lãi suất ngân hàng trên số tiền đã đóng. Đây là điều khoản bảo vệ bạn quan trọng nhất.
- Pháp lý dự án: yêu cầu xem giấy phép xây dựng, văn bản chấp thuận mở bán nhà hình thành trong tương lai, và xác nhận dự án không bị thế chấp ngân hàng. Nếu dự án đang thế chấp, phải có văn bản giải chấp trước khi ký hợp đồng.
- Phí quản lý và quỹ bảo trì: mức phí quản lý mỗi mét vuông, đơn vị quản lý vận hành là ai, và khoản phí bảo trì 2% giá trị căn hộ được quản lý thế nào. Nhiều tranh chấp chung cư nổ ra từ chính những điều khoản này.
- Điều khoản về sổ hồng: thời hạn chủ đầu tư cam kết làm thủ tục cấp giấy chứng nhận quyền sở hữu cho bạn sau khi bàn giao, và trách nhiệm nếu chậm trễ.
Nếu bạn đang phân vân giữa chung cư và đất nền vùng ven, hãy tham khảo kinh nghiệm mua đất nền vùng ven lần đầu để so sánh, và đừng quên tra cứu quy hoạch trước khi đặt cọc vì đây là bước kiểm tra pháp lý không thể bỏ qua với bất kỳ loại hình bất động sản nào.
Bước 5: Đặt cọc, ký hợp đồng và nhận bàn giao
Quy trình chuẩn gồm: đặt cọc giữ chỗ với số tiền nhỏ và thỏa thuận đặt cọc có thời hạn rõ ràng, ký hợp đồng mua bán chính thức sau khi đã đọc kỹ, vay ngân hàng với tài sản đảm bảo chính là căn hộ đang mua, thanh toán theo tiến độ, và cuối cùng là nhận bàn giao, kiểm tra chất lượng căn hộ trước khi ký biên bản.
Khi nhận bàn giao, hãy kiểm tra kỹ từng hạng mục: hệ thống điện nước, cửa, sàn, thiết bị vệ sinh, và đo lại diện tích thực tế so với hợp đồng. Mọi lỗi phát hiện được phải ghi vào biên bản và yêu cầu chủ đầu tư khắc phục trước khi bạn ký nhận. Đừng vì nôn nóng dọn vào ở mà bỏ qua bước này, vì sau khi ký biên bản bàn giao, việc đòi sửa chữa sẽ khó khăn hơn rất nhiều.
Câu hỏi thường gặp
Vợ chồng trẻ nên vay tối đa bao nhiêu năm? Thời hạn vay càng dài thì số tiền trả mỗi tháng càng nhẹ nhưng tổng tiền lãi phải trả càng lớn. Với thu nhập ổn định, vay 20 năm là điểm cân bằng phổ biến: tiền trả hàng tháng vừa sức mà tổng lãi không quá cao. Nếu thu nhập tốt, hãy chọn 15 năm để tiết kiệm đáng kể tiền lãi.
Có nên mua căn hộ tầng cao để đầu tư cho thuê? Căn hộ tầng trung và tầng cao view đẹp thường dễ cho thuê hơn với giá tốt hơn, nhưng hiệu quả đầu tư còn phụ thuộc vào vị trí dự án và giá mua vào. Nếu mục đích chính là để ở, hãy ưu tiên sự thoải mái của gia đình thay vì tính toán cho thuê.
Chủ đầu tư chậm bàn giao thì làm thế nào? Trước hết đối chiếu điều khoản phạt chậm trong hợp đồng và gửi văn bản yêu cầu bồi thường theo đúng cam kết. Nếu chủ đầu tư không hợp tác, bạn có thể khiếu nại lên cơ quan quản lý nhà nước hoặc khởi kiện ra tòa. Vì vậy bước đọc kỹ điều khoản phạt chậm ở Bước 4 là vô cùng quan trọng.
Kết luận
Mua chung cư trả góp lần đầu không khó nếu bạn đi đúng trình tự: tính ngân sách thật trước khi xem nhà, chọn tầng trung và hướng mát phù hợp nhu cầu ở, đến xem thực tế nhiều khung giờ, và đọc kỹ từng điều khoản hợp đồng trước khi đặt cọc. Đây là khoản nợ dài 15–25 năm, nên vài tuần tìm hiểu kỹ lưỡng hôm nay sẽ giúp bạn ngủ ngon trong nhiều năm tới. Chúc bạn sớm tìm được căn hộ ưng ý cho tổ ấm của mình.