Đất nền vùng ven luôn hấp dẫn người mua lần đầu vì giá mềm hơn đất nội đô rất nhiều, lại mang kỳ vọng tăng giá khi hạ tầng mở rộng. Nhưng cũng chính phân khúc này tập trung nhiều rủi ro nhất: đất chưa có sổ, dính quy hoạch, giá bị thổi phồng qua nhiều tay. Bài viết này hướng dẫn bạn kiểm tra pháp lý, đọc quy hoạch và tránh 7 bẫy giá phổ biến khi mua đất nền vùng ven lần đầu.
3 điều cần nhớ
- Pháp lý là điều kiện tiên quyết, không thể thương lượng. Đất phải có sổ đỏ riêng, không tranh chấp, không kê biên, và mục đích sử dụng phù hợp với nhu cầu của bạn.
- Kiểm tra quy hoạch trước khi đặt cọc, không phải sau. Một mảnh đất rẻ bất thường rất có thể nằm trong quy hoạch treo, hành lang giao thông hoặc đất công.
- Giá phải so với giao dịch thật, không phải giá rao. Giá rao trên mạng thường cao hơn giá giao dịch thực tế 10-30%, đừng lấy giá rao làm chuẩn mặc cả.
Vì sao đất vùng ven hấp dẫn nhưng rủi ro cao
Theo phân tích của Báo Doanh Thu (baodoanhthu.com), đất nền vùng ven các đô thị lớn có hai động lực tăng giá chính: hạ tầng giao thông mở rộng (vành đai, cao tốc, metro) và làn sóng giãn dân từ nội đô. Những khu vực đón được cả hai động lực này đã ghi nhận mức tăng giá đáng kể trong các chu kỳ trước. Chính kỳ vọng đó khiến nhiều người mua lần đầu lao vào mà bỏ qua khâu kiểm tra cơ bản nhất.
Rủi ro tập trung ở ba điểm. Thứ nhất, pháp lý phức tạp: đất vùng ven có nhiều loại như đất thổ cư, đất nông nghiệp, đất chưa được cấp sổ, đất thừa kế chưa phân chia. Thứ hai, thông tin quy hoạch không minh bạch với người mua lẻ, dễ bị môi giới dẫn dắt. Thứ ba, thanh khoản kém hơn nội đô: khi thị trường trầm lắng, đất vùng ven là phân khúc khó bán lại nhất. Hiểu rõ ba rủi ro này trước khi xuống tiền là bước bảo vệ vốn quan trọng nhất.
Kiểm tra pháp lý: 5 giấy tờ và thông tin bắt buộc
- Sổ đỏ (Giấy chứng nhận quyền sử dụng đất): yêu cầu xem bản gốc, đối chiếu họ tên chủ đất với chứng minh nhân dân, kiểm tra diện tích, mục đích sử dụng và thời hạn sử dụng ghi trên sổ.
- Tình trạng tranh chấp, kê biên: hỏi trực tiếp tại UBND xã/phường và văn phòng đăng ký đất đai. Đất đang tranh chấp hoặc bị kê biên thi hành án không thể sang tên.
- Mục đích sử dụng đất: đất thổ cư (ONT/ODT) mới được xây nhà ở. Đất nông nghiệp mua để ở sẽ phải chuyển mục đích với chi phí và thủ tục phức tạp, có nơi không được chuyển.
- Ranh giới thực tế: đi xem đất trực tiếp, đối chiếu ranh giới trên sổ với thực địa, hỏi hàng xóm xung quanh về lịch sử mảnh đất.
- Nợ thuế, phí: kiểm tra xem chủ đất còn nợ thuế sử dụng đất hay các khoản phí liên quan không, vì có thể ảnh hưởng đến thủ tục sang tên.
Cách kiểm tra quy hoạch trong 30 phút
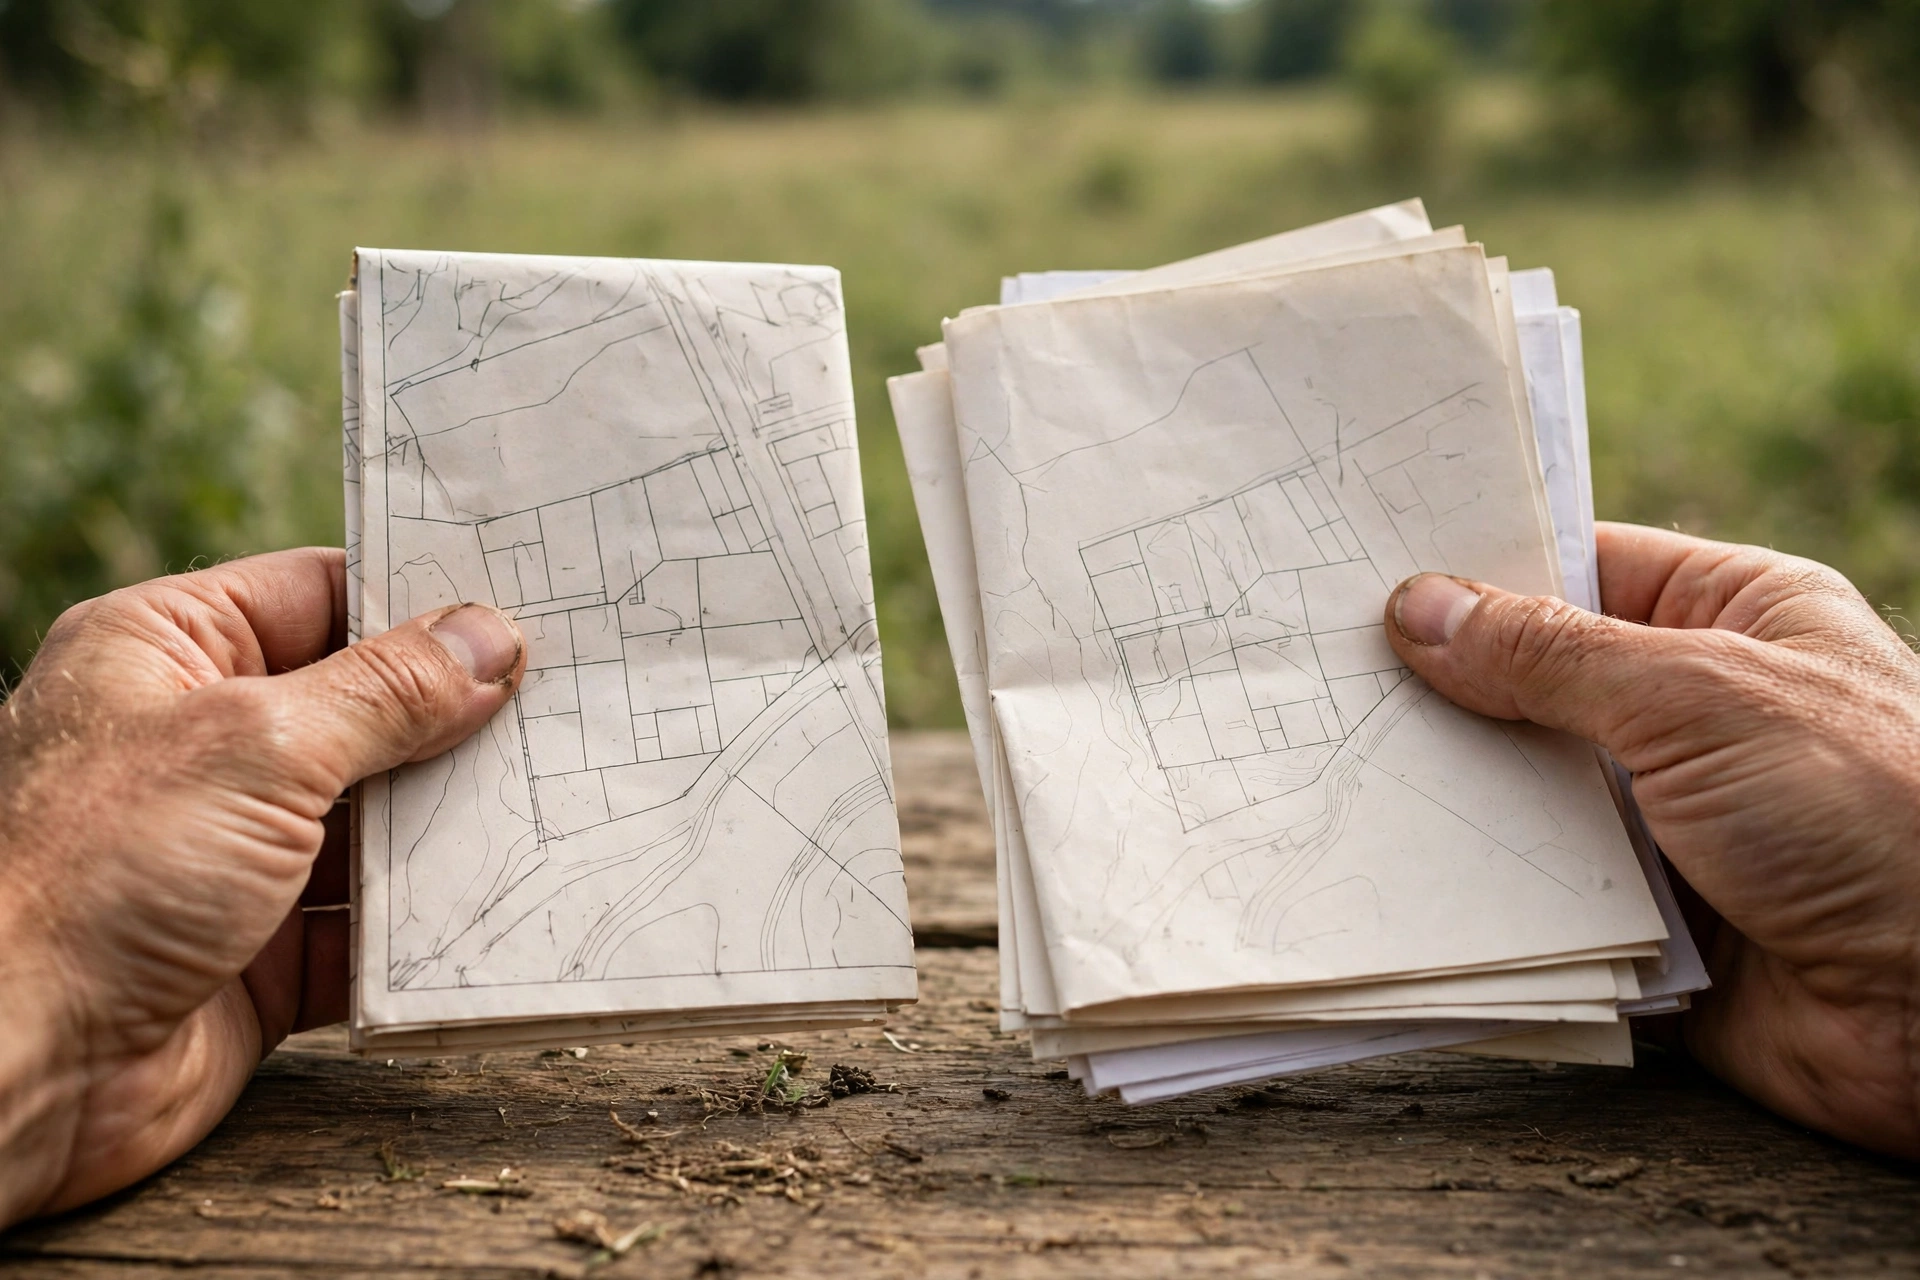
Đừng tin lời môi giới nói "khu này sắp lên thổ cư" hay "đường sắp mở qua đây" nếu không có văn bản. Cách kiểm tra nhanh nhất: mang bản photo sổ đỏ đến UBND xã/phường hoặc văn phòng đăng ký đất đai quận/huyện hỏi trực tiếp về quy hoạch sử dụng đất của thửa đất. Nhiều địa phương hiện nay đã có cổng thông tin quy hoạch trực tuyến, bạn có thể tra cứu theo số tờ, số thửa ghi trên sổ.
Những dấu hiệu quy hoạch cần cảnh giác: đất nằm trong hành lang an toàn giao thông, đất quy hoạch công viên cây xanh, đất quy hoạch công trình công cộng, hoặc khu vực có quyết định thu hồi đã ban hành. Đất dính các quy hoạch này không chỉ khó tăng giá mà còn có nguy cơ bị thu hồi với giá đền bù thấp hơn nhiều giá thị trường.
7 bẫy giá người mua lần đầu hay sập
- Bẫy 1 — Giá rẻ bất thường: rẻ hơn mặt bằng chung 30-50% hầu như luôn có vấn đề về pháp lý hoặc quy hoạch. Không có "món hời" nào rơi vào tay người không kiểm tra.
- Bẫy 2 — Sốt ảo do môi giới tạo ra: nhiều nhóm môi giới cùng rao một khu vực, tổ chức xem đất đông người để tạo cảm giác khan hiếm. Hãy đi xem vào ngày thường, hỏi giá nhiều nguồn độc lập.
- Bẫy 3 — Giá theo tin đồn hạ tầng: "sắp có cao tốc", "sắp lên quận" là những tin đồn kinh điển để đẩy giá. Chỉ tin khi có quyết định phê duyệt chính thức từ cơ quan nhà nước.
- Bẫy 4 — Chia lô trái phép: đất nông nghiệp được tự ý phân lô bán nền không qua thủ tục tách thửa hợp pháp. Người mua không bao giờ ra được sổ riêng.
- Bẫy 5 — Đặt cọc giữ chỗ mập mờ: các phiếu "giữ chỗ", "thiện chí" thu tiền trước khi có hợp đồng rõ ràng. Tiền đặt cọc chỉ nên nộp khi đã kiểm tra xong pháp lý và có hợp đồng đặt cọc đúng luật.
- Bẫy 6 — Cam kết lợi nhuận, bao ra sổ: mọi cam kết miệng về lợi nhuận hay "bao làm sổ" đều vô giá trị khi xảy ra tranh chấp. Chỉ tin vào giấy tờ và quy định pháp luật.
- Bẫy 7 — Mua theo đám đông, không tính thanh khoản: đất vùng ven khi thị trường đóng băng có thể nằm im 3-5 năm không bán được. Chỉ dùng tiền nhàn rỗi dài hạn, không vay nợ để mua.
Để so sánh giá đúng, hãy khảo sát ít nhất 5-7 mảnh đất tương đồng trong cùng khu vực, ghi lại giá rao và hỏi giá giao dịch thực tế gần nhất. Bạn có thể tham khảo thêm các bài viết về bất động sản trên Báo Doanh Thu để nắm diễn biến thị trường.
Quy trình đặt cọc và mua bán an toàn
- Bước 1 — Chốt kiểm tra pháp lý và quy hoạch xong mới đặt cọc: không đặt cọc khi còn bất kỳ điểm mờ nào về sổ đỏ hay quy hoạch.
- Bước 2 — Lập hợp đồng đặt cọc đúng luật: ghi rõ thông tin hai bên, mô tả thửa đất theo sổ đỏ, số tiền cọc, thời hạn công chứng, và điều khoản phạt cọc hai bên. Không dùng giấy viết tay sơ sài.
- Bước 3 — Công chứng hợp đồng mua bán: hai bên ra văn phòng công chứng ký hợp đồng chuyển nhượng, nộp thuế thu nhập cá nhân và lệ phí trước bạ theo quy định.
- Bước 4 — Sang tên sổ đỏ: nộp hồ sơ tại văn phòng đăng ký đất đai để sang tên. Chỉ thanh toán đủ tiền khi đã chắc chắn hồ sơ sang tên được tiếp nhận hợp lệ.
- Bước 5 — Nhận sổ mới và bàn giao đất: kiểm tra thông tin trên sổ mới, nhận bàn giao ranh giới thực tế, cắm mốc nếu cần.
Câu hỏi thường gặp
Có nên mua đất nông nghiệp vùng ven để chờ lên thổ cư không? Rất rủi ro với người mới. Việc chuyển mục đích sử dụng đất phụ thuộc vào kế hoạch sử dụng đất hàng năm của địa phương, không phải muốn là được. Nhiều người ôm đất nông nghiệp cả chục năm vẫn không chuyển được. Người mới nên ưu tiên đất đã có sổ thổ cư.
Mua đất chung sổ với người khác có sao không? Có, rất nhiều rủi ro. Đất chung sổ khó tách thửa, khó vay ngân hàng, và khi một đồng sở hữu muốn bán sẽ phát sinh tranh chấp phức tạp. Trừ khi là người thân tin cậy tuyệt đối và có thỏa thuận rõ ràng, người mới không nên mua đất chung sổ.
Nên vay ngân hàng mua đất nền không? Chỉ nên vay khi bạn có dòng tiền trả nợ ổn định độc lập với việc tăng giá đất, và tỉ lệ vay dưới 50% giá trị. Đất vùng ven thanh khoản chậm, nếu phải bán gấp để trả nợ rất dễ lỗ nặng. Đọc thêm chuyên mục tài chính đầu tư để cân nhắc kỹ trước khi dùng đòn bẩy.
Kết luận
Mua đất nền vùng ven lần đầu không khó nếu bạn tuân thủ đúng trình tự: kiểm tra sổ đỏ, xác minh quy hoạch, so sánh giá thực tế, rồi mới đặt cọc và công chứng. Đừng để cảm xúc và tin đồn dẫn dắt quyết định tiền tỉ. Một mảnh đất pháp lý sạch, giá hợp lý, mua bằng tiền nhàn rỗi luôn là lựa chọn an toàn nhất cho người mới.
Thông tin trên Báo Doanh Thu (baodoanhthu.com) mang tính chất tham khảo chuyên sâu và phân tích dữ liệu thị trường, không phải là lời khuyên ủy thác đầu tư tài chính.