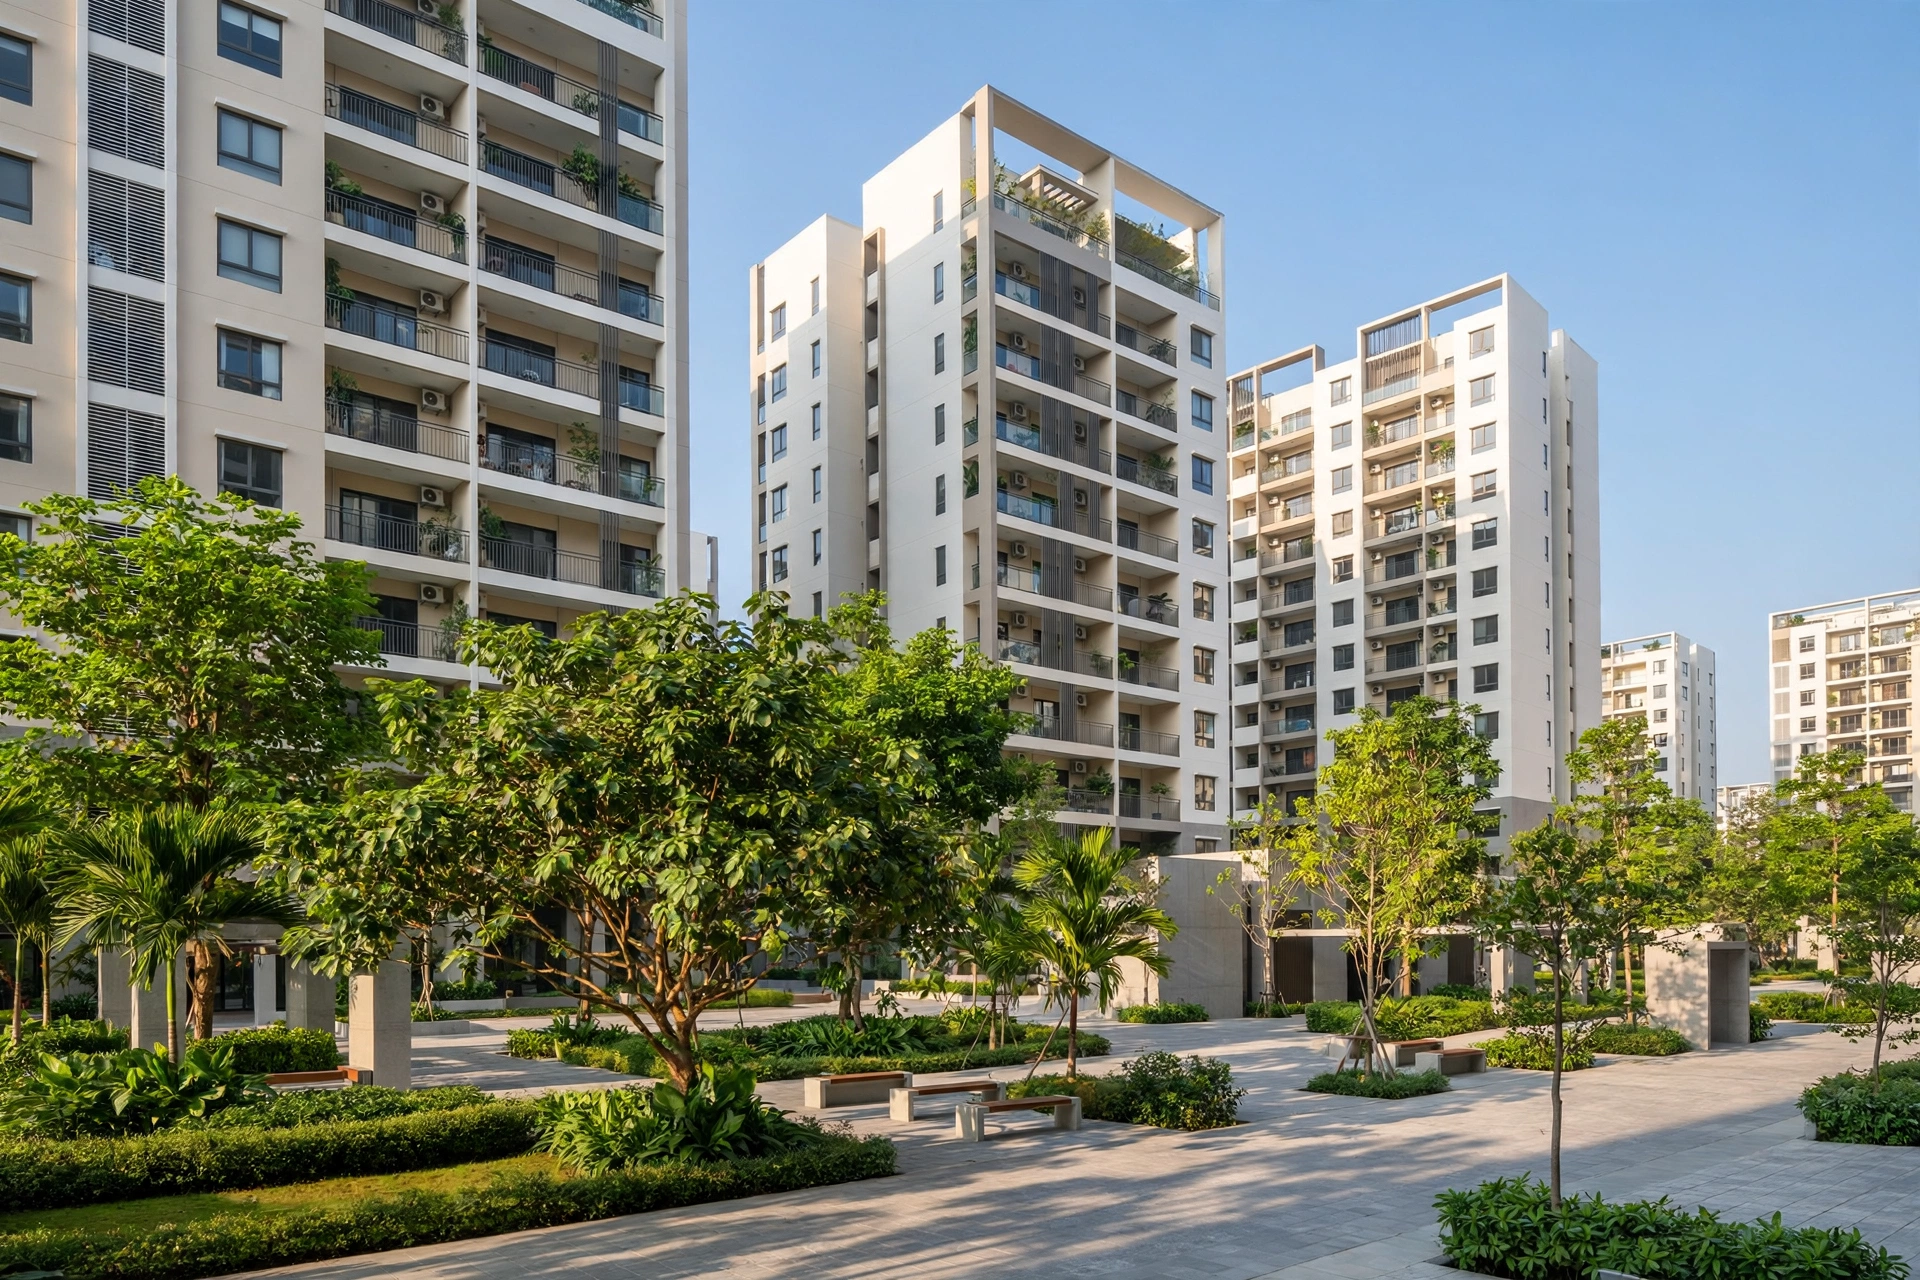
Nhà ở xã hội là con đường mua nhà rẻ nhất cho người thu nhập thấp và trung bình, giá bán chỉ bằng một nửa căn hộ thương mại cùng khu vực. Nhưng đi kèm giá rẻ là bộ điều kiện chặt chẽ về nhà ở, thu nhập và hồ sơ. Bài viết hướng dẫn chi tiết điều kiện, quy trình nộp hồ sơ và cách tính tổng chi phí.
3 điều cần nhớ
- Giá rẻ nhưng không dành cho tất cả mọi người. Chỉ những người chưa có nhà ở thuộc sở hữu của mình, có thu nhập không thuộc diện phải nộp thuế thu nhập cá nhân thường xuyên và chưa từng được hưởng chính sách hỗ trợ nhà ở mới đủ điều kiện xét mua.
- Hồ sơ càng chuẩn, càng nhanh được xét. Thiếu giấy xác nhận tình trạng nhà ở hoặc xác nhận thu nhập là lý do phổ biến nhất khiến hồ sơ bị trả lại, kéo dài thời gian chờ đợi nhiều tháng.
- Tính tổng chi phí chứ không chỉ nhìn giá bán. Ngoài giá căn hộ còn có thuế, phí bảo trì 2%, tiền làm nội thất cơ bản và chi phí vay ngân hàng; hãy cộng hết lại trước khi đặt cọc.
Nhà ở xã hội là gì và vì sao nhiều người nhắm tới
Nhà ở xã hội là loại nhà ở được Nhà nước hỗ trợ về đất đai, thuế và vốn để bán với giá thấp cho người thu nhập thấp, người nghèo, cán bộ, công chức, viên chức, công nhân, người lao động đang làm việc tại các doanh nghiệp. Điểm khác biệt lớn nhất so với căn hộ thương mại là giá bán được cơ quan có thẩm quyền thẩm định và phê duyệt, không để thị trường tự do đẩy lên cao.
Giá bán nhà ở xã hội tại Hà Nội và TP. Hồ Chí Minh hiện phổ biến 15–25 triệu đồng mỗi mét vuông, trong khi căn hộ thương mại cùng khu vực thường cao gấp đôi. Với căn hộ 50m², chênh lệch có thể tới 500 triệu – 1 tỷ đồng, nên các đợt mở bán luôn cháy hàng với hàng nghìn hồ sơ cho vài trăm căn hộ.
Tuy nhiên, "rẻ" không có nghĩa là "dễ". Quy trình xét duyệt, bốc thăm và giải ngân vốn vay đều có những quy tắc riêng mà người mua lần đầu cần nắm chắc trước khi tham gia. Hiểu đúng từ đầu giúp bạn tránh mất tiền oan vào các môi giới "bao đậu" hồ sơ, một chiêu trò lừa đảo phổ biến quanh các dự án nhà ở xã hội.
Ai được mua nhà ở xã hội: điều kiện chi tiết từng nhóm
Theo quy định của cơ quan quản lý nhà ở, người mua nhà ở xã hội phải đáp ứng đồng thời ba nhóm điều kiện: điều kiện về nhà ở, điều kiện về thu nhập và điều kiện chưa được hưởng chính sách hỗ trợ. Cụ thể:
1. Điều kiện về nhà ở: Chưa có nhà ở thuộc sở hữu của mình, chưa được mua, thuê hoặc thuê mua nhà ở xã hội, chưa được hưởng chính sách hỗ trợ nhà ở dưới mọi hình thức tại nơi sinh sống. Nếu đang ở nhà thuê, ở nhờ hoặc ở cùng gia đình mà không đứng tên sổ đỏ, bạn vẫn đủ điều kiện.
2. Điều kiện về thu nhập: Thu nhập bình quân hàng tháng không thuộc diện phải nộp thuế thu nhập cá nhân. Với người đã lập gia đình, tổng thu nhập của cả hai vợ chồng được tính gộp, và mức thu nhập này phải được cơ quan nơi làm việc xác nhận.
3. Điều kiện về đối tượng: Thuộc một trong các nhóm đối tượng được hưởng chính sách nhà ở xã hội như người có công với cách mạng, hộ nghèo và cận nghèo, người lao động đang làm việc tại các doanh nghiệp trong và ngoài khu công nghiệp, sĩ quan, hạ sĩ quan, quân nhân chuyên nghiệp, cán bộ, công chức, viên chức, và một số nhóm khác theo quy định hiện hành.
Nếu bạn mua căn hộ thương mại lần đầu thay vì nhà ở xã hội, có thể tham khảo thêm hướng dẫn mua căn hộ chung cư lần đầu để nắm các bước kiểm tra sổ hồng, bàn giao và phí quản lý.
Thủ tục hồ sơ mua nhà ở xã hội: 7 bước từ A đến Z
Quy trình mua nhà ở xã hội gồm 7 bước theo đúng trình tự pháp lý. Làm đúng ngay từ đầu giúp hồ sơ của bạn không bị loại vì lỗi nhỏ:
Bước 1: Tìm dự án đủ điều kiện và đang mở bán. Chỉ các dự án nhà ở xã hội đã được cấp phép và công bố mở bán mới được nhận hồ sơ. Theo dõi thông tin tại Sở Xây dựng địa phương và website của chủ đầu tư, đừng tin vào tin đồn "suất nội bộ" trên mạng xã hội.
Bước 2: Chuẩn bị bộ hồ sơ. Hồ sơ gồm: đơn đăng ký theo mẫu, giấy tờ chứng minh thuộc đối tượng (quyết định tuyển dụng, hợp đồng lao động), giấy xác nhận thực trạng nhà ở (UBND cấp xã xác nhận), giấy xác nhận thu nhập (cơ quan nơi làm việc xác nhận) và giấy tờ tùy thân như căn cước công dân, giấy xác nhận cư trú. Photo công chứng mỗi loại 2–3 bản dự phòng.
Bước 3: Nộp hồ sơ cho chủ đầu tư. Người mua nộp hồ sơ trực tiếp cho chủ đầu tư dự án trong thời gian nhận hồ sơ đã công bố. Chủ đầu tư có trách nhiệm tiếp nhận, kiểm tra tính đầy đủ và hợp lệ của hồ sơ, không được thu bất kỳ khoản phí "giữ chỗ" nào ngoài quy định.
Bước 4: Chờ xét duyệt và bốc thăm. Sau khi hết thời gian nhận hồ sơ, chủ đầu tư lập danh sách người đủ điều kiện và tổ chức bốc thăm chọn người được mua khi số lượng hồ sơ vượt quá số căn hộ. Kết quả bốc thăm được công khai và lập thành biên bản.
Bước 5: Ký hợp đồng mua bán. Người trúng bốc thăm được ký hợp đồng mua bán nhà ở xã hội với chủ đầu tư theo mẫu thống nhất. Đọc kỹ các điều khoản về tiến độ thanh toán, thời gian bàn giao, phí bảo trì và điều kiện chuyển nhượng lại sau này.
Bước 6: Thanh toán theo tiến độ. Người mua thanh toán theo tiến độ xây dựng, thường chia nhiều đợt. Nếu vay ngân hàng, khoản vay được giải ngân theo tiến độ từng phần công trình.
Bước 7: Nhận bàn giao và làm sổ. Khi dự án hoàn thành, chủ đầu tư bàn giao căn hộ và phối hợp làm thủ tục cấp giấy chứng nhận quyền sở hữu nhà ở cho người mua. Lưu ý, nhà ở xã hội có thời hạn hạn chế chuyển nhượng, thường là 5 năm kể từ ngày thanh toán hết tiền mua nhà.
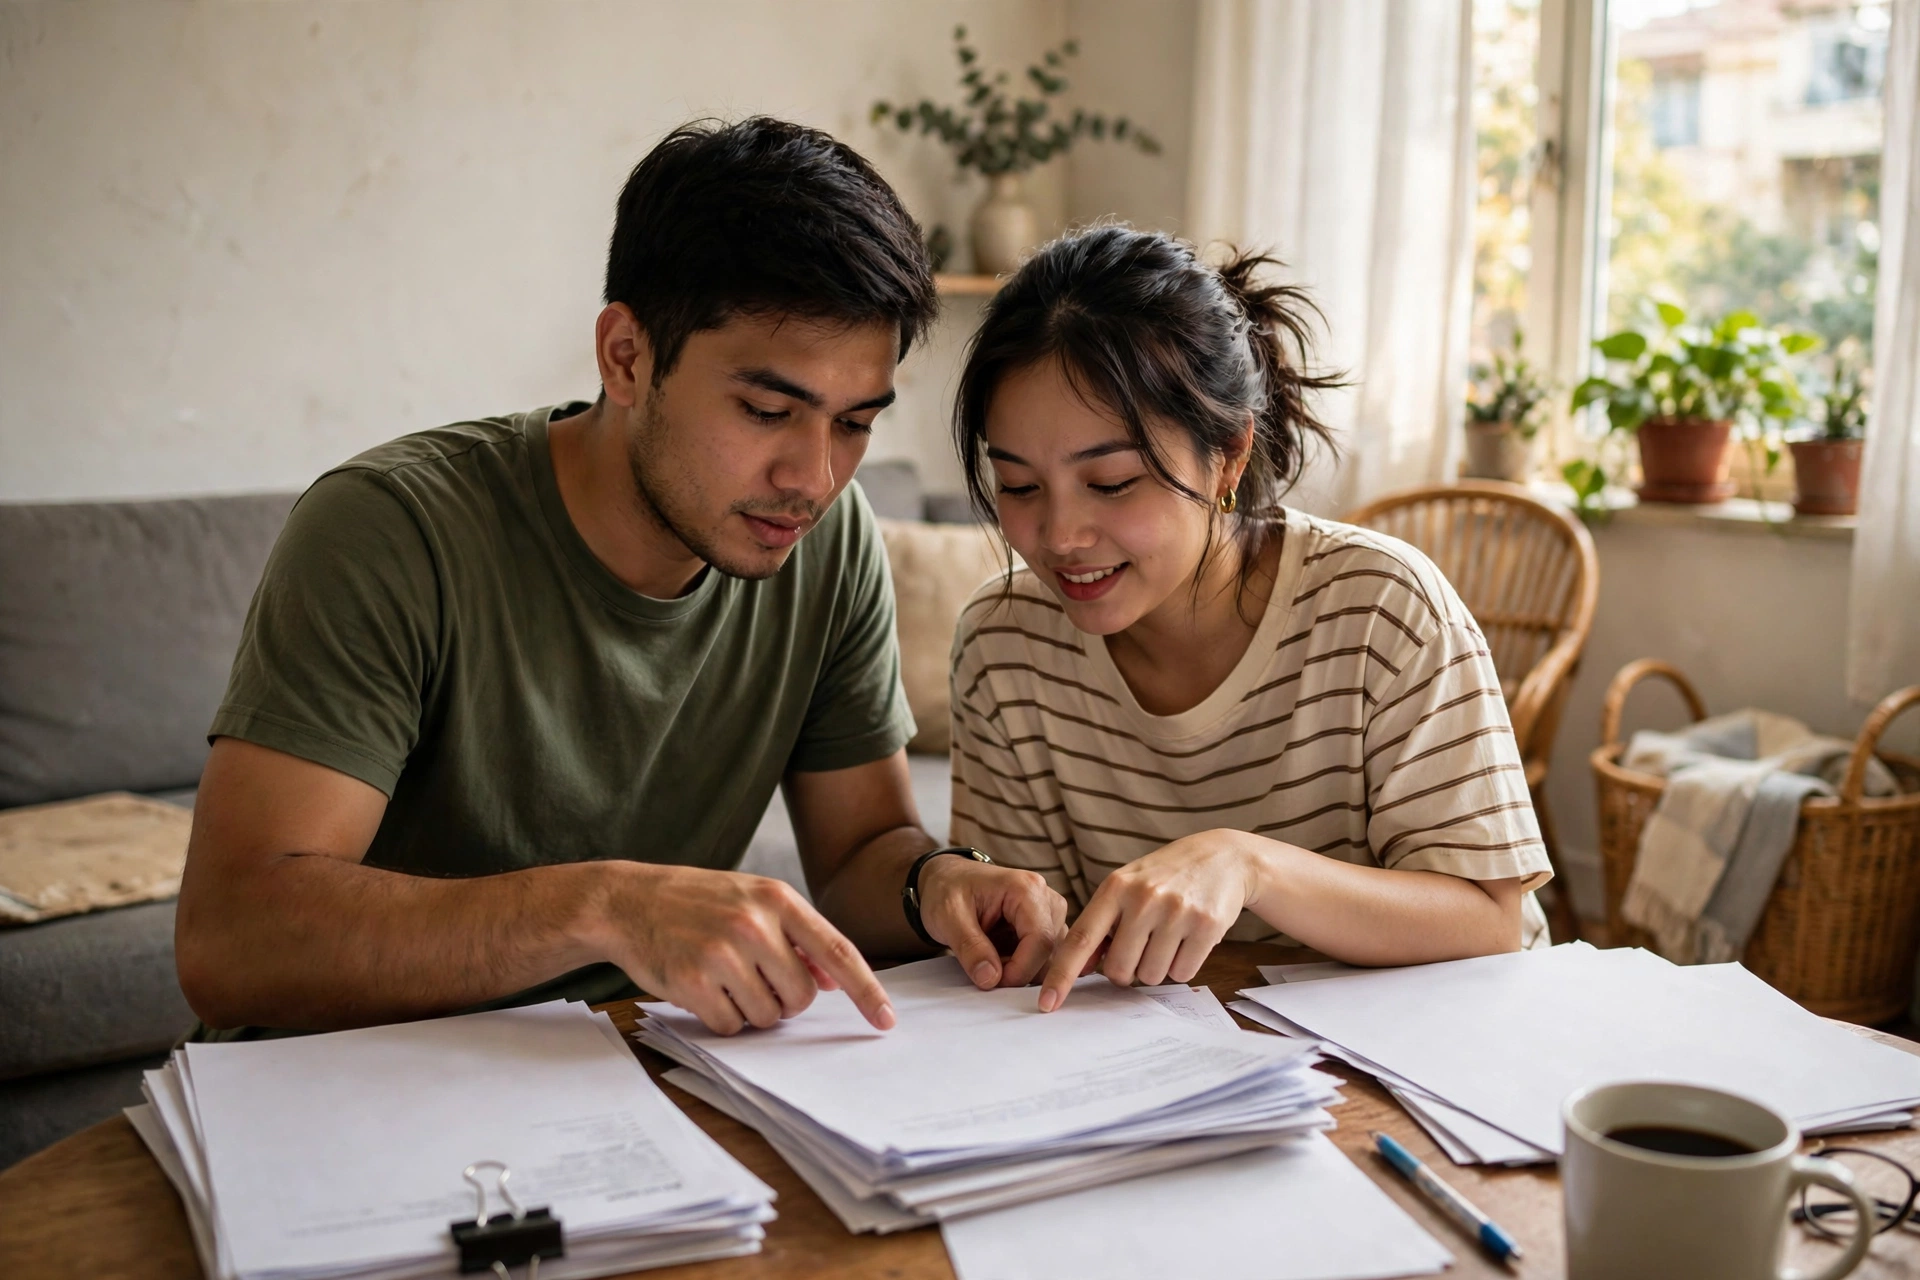
Ảnh minh họa: vợ chồng trẻ cùng rà soát hồ sơ, giấy tờ trước khi nộp đăng ký mua nhà ở xã hội.
Cách tính tổng chi phí thật khi mua nhà ở xã hội
Nhiều người chỉ nhìn vào giá bán niêm yết rồi cho rằng mình "gánh được", nhưng thực tế tổng chi phí đội lên 15–25% so với giá gốc. Công thức tính tổng chi phí như sau:
- Giá bán căn hộ: diện tích sử dụng × đơn giá được phê duyệt. Ví dụ căn 50m² × 18 triệu đồng/m² = 900 triệu đồng.
- Thuế giá trị gia tăng: nhà ở xã hội được hưởng thuế suất ưu đãi 5%, tức 45 triệu đồng cho ví dụ trên.
- Kinh phí bảo trì phần sở hữu chung: 2% giá trị căn hộ trước thuế, khoảng 18 triệu đồng, nộp một lần khi nhận bàn giao.
- Chi phí hoàn thiện nội thất cơ bản: nhà ở xã hội thường bàn giao thô hoặc hoàn thiện cơ bản, gia đình cần chuẩn bị thêm 80–150 triệu đồng cho bếp, thiết bị vệ sinh, điều hòa, rèm cửa.
- Lãi vay ngân hàng: người mua nhà ở xã hội được vay tối đa khoảng 70–80% giá trị căn hộ với lãi suất ưu đãi theo gói tín dụng của Nhà nước, nhưng vẫn phải tính tiền lãi trả hàng tháng vào ngân sách gia đình.
Với căn 50m² giá 900 triệu đồng: cộng thuế 45 triệu, phí bảo trì 18 triệu và nội thất tối thiểu 100 triệu, tổng chi phí thực tế đã khoảng 1,06 tỷ đồng. Nếu vay 700 triệu trong 15 năm, mỗi tháng gia đình trả cả gốc lẫn lãi khoảng 6–7 triệu đồng — con số cần đưa vào kế hoạch tài chính trước khi ký. Để cân đối khoản trả góp này trong tổng thu nhập, bạn có thể tham khảo quy tắc 50-30-20 khi chia lương mỗi tháng.
Ngoài ra, hãy luôn giữ một quỹ dự phòng khẩn cấp đủ cho 3–6 tháng chi tiêu trước khi mua nhà, vì tiến độ thanh toán và phát sinh sửa chữa luôn có thể vượt dự tính.
5 sai lầm phổ biến khi mua nhà ở xã hội lần đầu
- Nhờ "cò" lo hồ sơ với phí cao. Không ai có thể can thiệp kết quả bốc thăm hợp pháp. Mọi khoản phí môi giới "bao đậu" đều là lừa đảo, mất tiền mà hồ sơ vẫn bị loại như thường.
- Nộp hồ sơ khi chưa đủ điều kiện. Nhiều người đứng tên chung sổ đỏ với bố mẹ ở quê mà không biết mình đã không còn đủ điều kiện, nộp hồ sơ rồi bị loại ở vòng xét duyệt, mất thời gian chờ đợi.
- Không đọc kỹ điều kiện chuyển nhượng. Nhà ở xã hội bị hạn chế bán lại trong 5 năm đầu; nếu công việc buộc phải chuyển tỉnh khác, bạn không thể bán ngay để thu hồi vốn.
- Vay tối đa mà không tính khả năng trả. Trả góp hàng tháng vượt quá 40–50% thu nhập gia đình là ngưỡng rủi ro cao, chỉ một biến cố như mất việc là vỡ kế hoạch tài chính.
- Bỏ qua uy tín chủ đầu tư. Hãy kiểm tra các dự án chủ đầu tư đã bàn giao, tiến độ thi công và phản hồi của cư dân cũ.
Nếu sau khi cân nhắc bạn thấy nhà ở xã hội chưa phù hợp, có thể xem thêm phân tích mua nhà trong hẻm như một phương án thay thế với ngân sách tương đương.
Câu hỏi thường gặp
Người độc thân có được mua nhà ở xã hội không?
Có. Quy định không yêu cầu người mua phải đã lập gia đình; người độc thân đủ điều kiện về nhà ở, thu nhập và thuộc nhóm đối tượng được hưởng chính sách đều có thể đăng ký mua như người đã kết hôn.
Mua nhà ở xã hội có được bán lại không?
Được, nhưng bị hạn chế trong 5 năm đầu kể từ ngày thanh toán hết tiền mua nhà. Sau thời hạn này, người mua được chuyển nhượng tự do và phải nộp tiền sử dụng đất theo quy định khi bán.
Thu nhập bao nhiêu thì không được mua nhà ở xã hội?
Ngưỡng xét là thu nhập bình quân hàng tháng thuộc diện phải nộp thuế thu nhập cá nhân. Nếu thu nhập của bạn đã đến mức phải nộp thuế thu nhập cá nhân thường xuyên, bạn không còn thuộc nhóm thu nhập thấp được hưởng chính sách này.
Kết luận
Mua nhà ở xã hội lần đầu là cơ hội sở hữu nhà rẻ nhất thị trường, nhưng chỉ dành cho người chuẩn bị kỹ. Hãy kiểm tra đủ ba điều kiện về nhà ở, thu nhập và đối tượng trước khi nộp hồ sơ, chuẩn bị giấy tờ đầy đủ, và tính tổng chi phí thực tế gồm thuế, phí bảo trì, nội thất và tiền vay thay vì chỉ nhìn giá niêm yết. Kế hoạch tài chính rõ ràng từ đầu giúp giấc mơ an cư thành hiện thực mà không thành gánh nặng nợ nần.