Tiền tiêu vặt là "học phí" rẻ nhất để con học quản lý tiền bạc. Nhưng nhiều cha mẹ hoặc cho tiền tùy hứng, hoặc cấm đoán hoàn toàn – đều dạy con sai bài học. Bài viết hướng dẫn 6 bước dạy con quản lý tiền tiêu vặt theo từng độ tuổi, từ mẫu giáo đến THPT, cùng 5 sai lầm cần tránh để con không tiêu hoang.
3 điều cần nhớ ngay
- Cho con tiền đều đặn, đúng hẹn, đúng mức – không cho tùy hứng lúc vui, không cắt tiền khi giận.
- Dạy con nguyên tắc "chia trước, tiêu sau": mỗi lần nhận tiền, trích phần tiết kiệm trước rồi mới tiêu phần còn lại.
- Để con được phép sai lầm với số tiền nhỏ; cha mẹ làm cố vấn, không làm "cảnh sát tiền bạc" của con.
Tiền tiêu vặt dạy con điều gì?
Với nhiều gia đình Việt, tiền tiêu vặt của con chỉ là vài chục nghìn đồng mỗi tuần để mua bánh mì, sữa hay đồ ăn vặt ở cổng trường. Nhưng theo các chuyên gia giáo dục, khoản tiền nhỏ này là công cụ dạy con về giá trị lao động, sự khan hiếm và nghệ thuật lựa chọn – những bài học mà lý thuyết suông không thể thay thế.
Khi con cầm 20.000 đồng và đứng trước quầy bánh tráng trộn, con đang học bài toán: mua món này thì phải bỏ món kia. Đó chính là hạt mầm của kỹ năng ra quyết định tài chính. Ngược lại, nếu cha mẹ luôn mua hộ mọi thứ con muốn, con sẽ lớn lên với niềm tin rằng tiền "tự nhiên có", và khi ra đời, con dễ rơi vào tiêu hoang, nợ nần.
Phân tích của Báo Doanh Thu (baodoanhthu.com) cho thấy: trẻ được dạy quản lý tiền tiêu vặt bài bản từ nhỏ thường có thói quen tiết kiệm rõ rệt hơn khi trưởng thành, vì các em đã quen với việc lên kế hoạch chi tiêu thay vì tiêu theo cảm xúc.
Từng độ tuổi, một cách dạy khác nhau
Không có một mức tiền hay một phương pháp chung cho mọi lứa tuổi. Dưới đây là cách tiếp cận phù hợp từng giai đoạn phát triển của con:
- Mầm non (3–5 tuổi): Con chưa hiểu giá trị các mệnh giá, nên cha mẹ dạy qua hình ảnh: heo đất, lọ thủy tinh trong suốt để con nhìn thấy tiền "lớn dần". Cho con 5.000–10.000 đồng khi đi chợ cùng mẹ và để con tự trả tiền món bánh nhỏ – con học được rằng tiền đổi lấy hàng hóa.
- Tiểu học (6–10 tuổi): Con đã cộng trừ thành thạo. Đây là lúc cho tiền tiêu vặt theo tuần, khoảng 20.000–50.000 đồng/tuần tùy khu vực. Dạy con chia tiền thành 3 phần: tiết kiệm, chi tiêu và sẻ chia. Cuối tuần cùng con đếm lại, con sẽ thấy phép toán cộng trừ có ý nghĩa thực tế.
- THCS (11–14 tuổi): Nhu cầu của con tăng: đồ ăn vặt với bạn, truyện tranh, phụ kiện học tập. Chuyển sang cho tiền theo tháng, khoảng 300.000–500.000 đồng/tháng. Dạy con lập kế hoạch chi tiêu 4 tuần, phân biệt "muốn" và "cần". Con nên có một mục tiêu tiết kiệm cụ thể, ví dụ tích 600.000 đồng trong 3 tháng để mua đôi giày thể thao mình thích.
- THPT (15–18 tuổi): Con gần như người lớn: đi lại, ăn uống ngoài, sinh hoạt bạn bè, có thể cả việc làm thêm hè. Ngân sách tháng 800.000–1.500.000 đồng, có thể mở tài khoản ngân hàng học sinh đứng tên con để con quen với giao dịch không tiền mặt. Quy tắc quan trọng nhất ở tuổi này: không ứng trước, không "viện trợ khẩn cấp" khi con tiêu hết sớm.
6 bước dạy con quản lý tiền tiêu vặt
Bước 1: Quy định mức tiền và lịch phát cố định. Ngồi lại với con, thống nhất số tiền và ngày phát: ví dụ 40.000 đồng mỗi sáng thứ Hai với con tiểu học, hoặc 500.000 đồng ngày 1 hàng tháng với con THCS. Viết ra giấy, cả nhà cùng ký – sự nghiêm túc này dạy con tôn trọng cam kết tài chính.
Bước 2: Cùng con chia tiền thành 3 lọ. Mỗi lần nhận tiền, con chia ngay: một lọ tiết kiệm (không động đến), một lọ chi tiêu tự do, một lọ sẻ chia (mua quà cho ông bà, giúp bạn khó khăn). Với con nhỏ, dùng 3 chiếc lọ thủy tinh trong suốt để con nhìn thấy tiền tích lũy từng ngày – hiệu ứng thị giác này rất có sức thuyết phục.
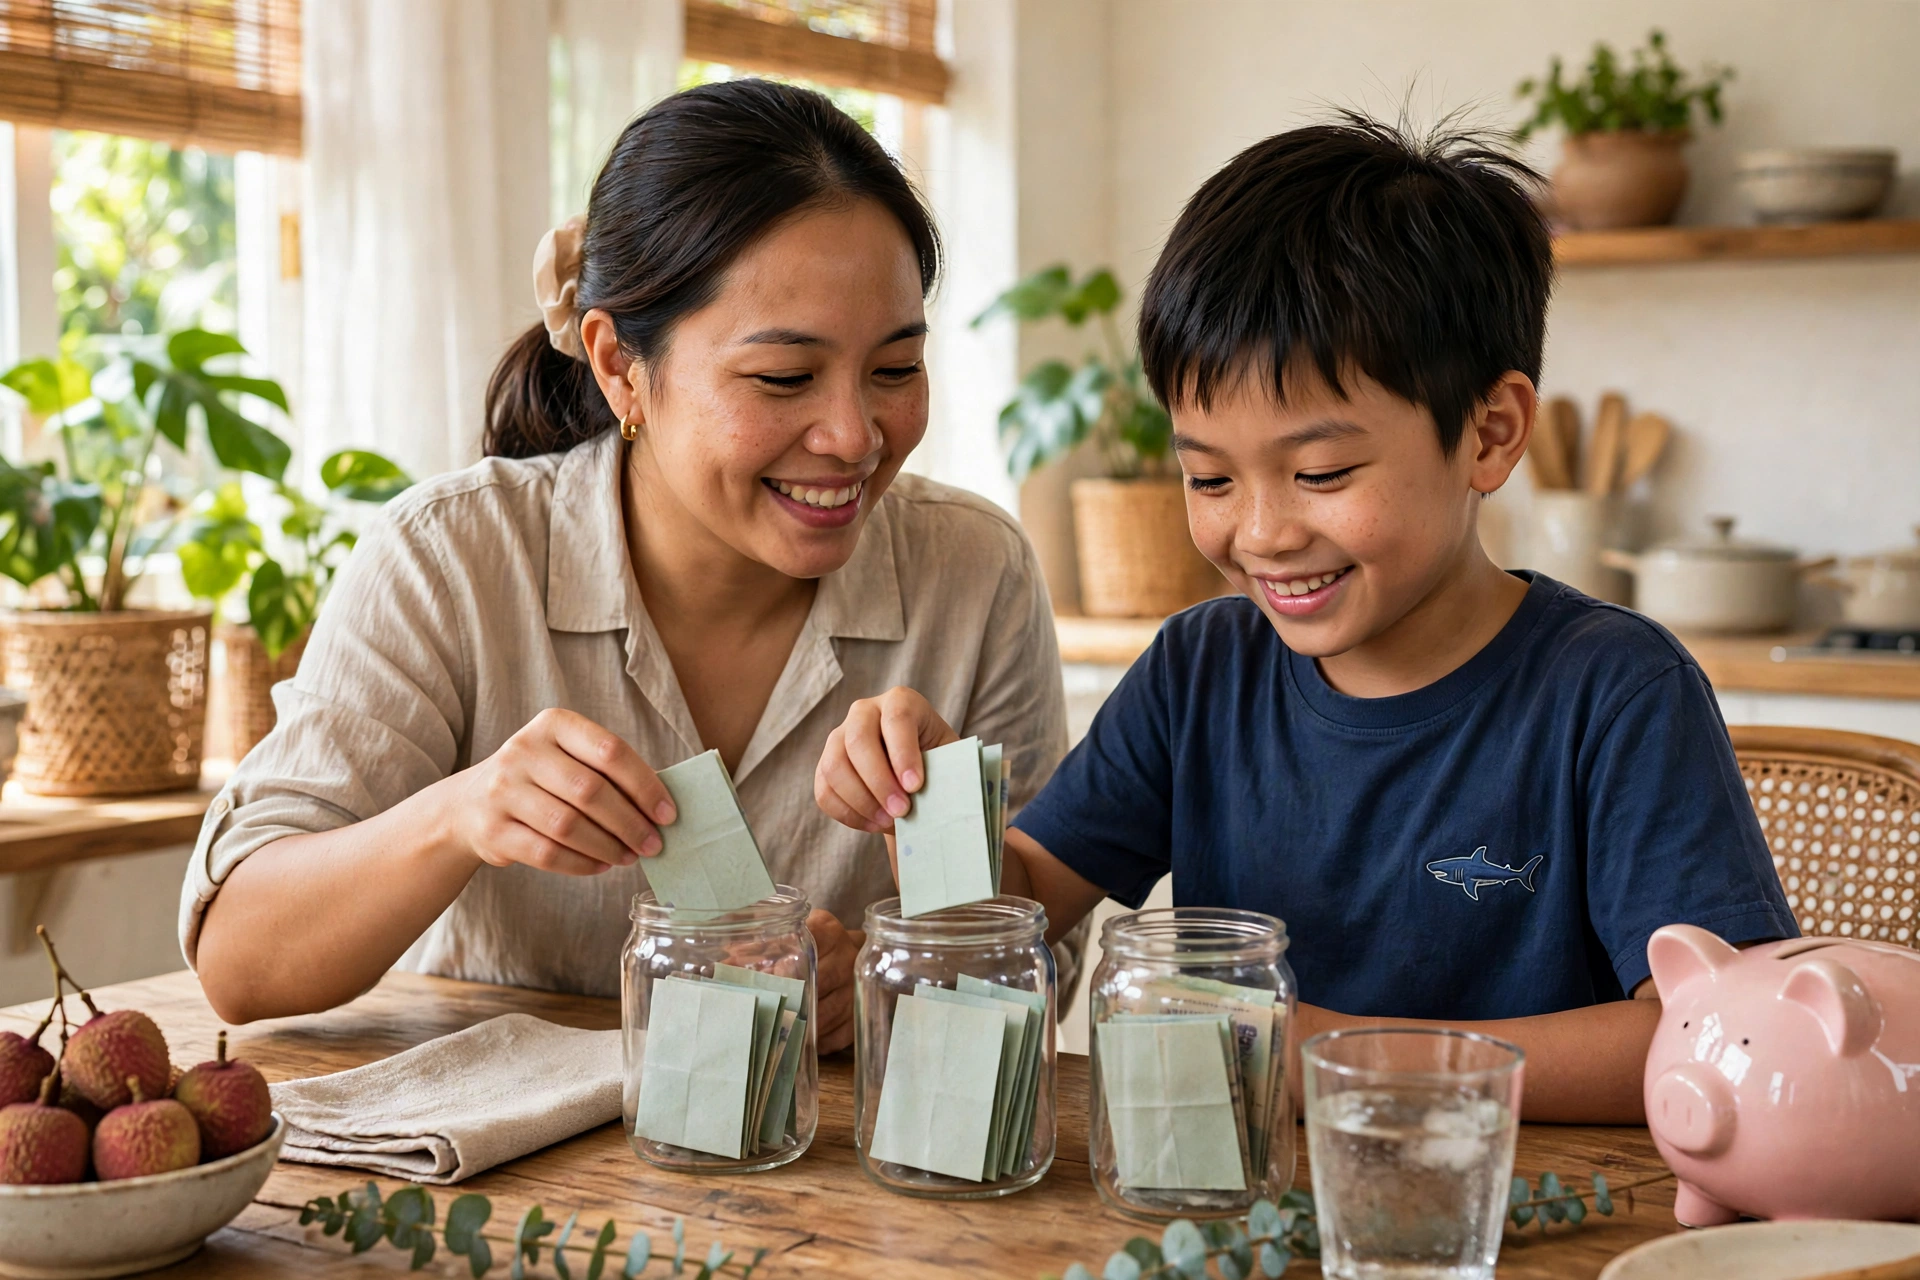
Ảnh minh họa: Hai mẹ con cùng chia tiền tiêu vặt vào 3 chiếc lọ – tiết kiệm, chi tiêu và sẻ chia, đúng bước 2 trong 6 bước dạy con. (Ảnh minh họa do AI tạo)
Bước 3: Cho con tự quyết trong giới hạn. Phần tiền trong lọ "chi tiêu", con được toàn quyền quyết định – kể cả khi con chọn mua món đồ mà cha mẹ thấy "phí tiền". Đây là bài học đắt giá nhất: con phải sống với hậu quả lựa chọn của mình khi số tiền còn lại không đủ mua món con thực sự cần sau đó.
Bước 4: Ghi chép cùng con mỗi tuần. Dùng một cuốn sổ nhỏ hoặc bảng tính đơn giản: ngày nào, nhận bao nhiêu, chi bao nhiêu, còn bao nhiêu. Với con tiểu học, cha mẹ ghi cùng con 5 phút mỗi tối Chủ nhật; với con lớn, con tự ghi và cha mẹ chỉ kiểm tra cuối tháng. Thói quen ghi chép là nền tảng của mọi kỹ năng quản lý tài chính sau này.
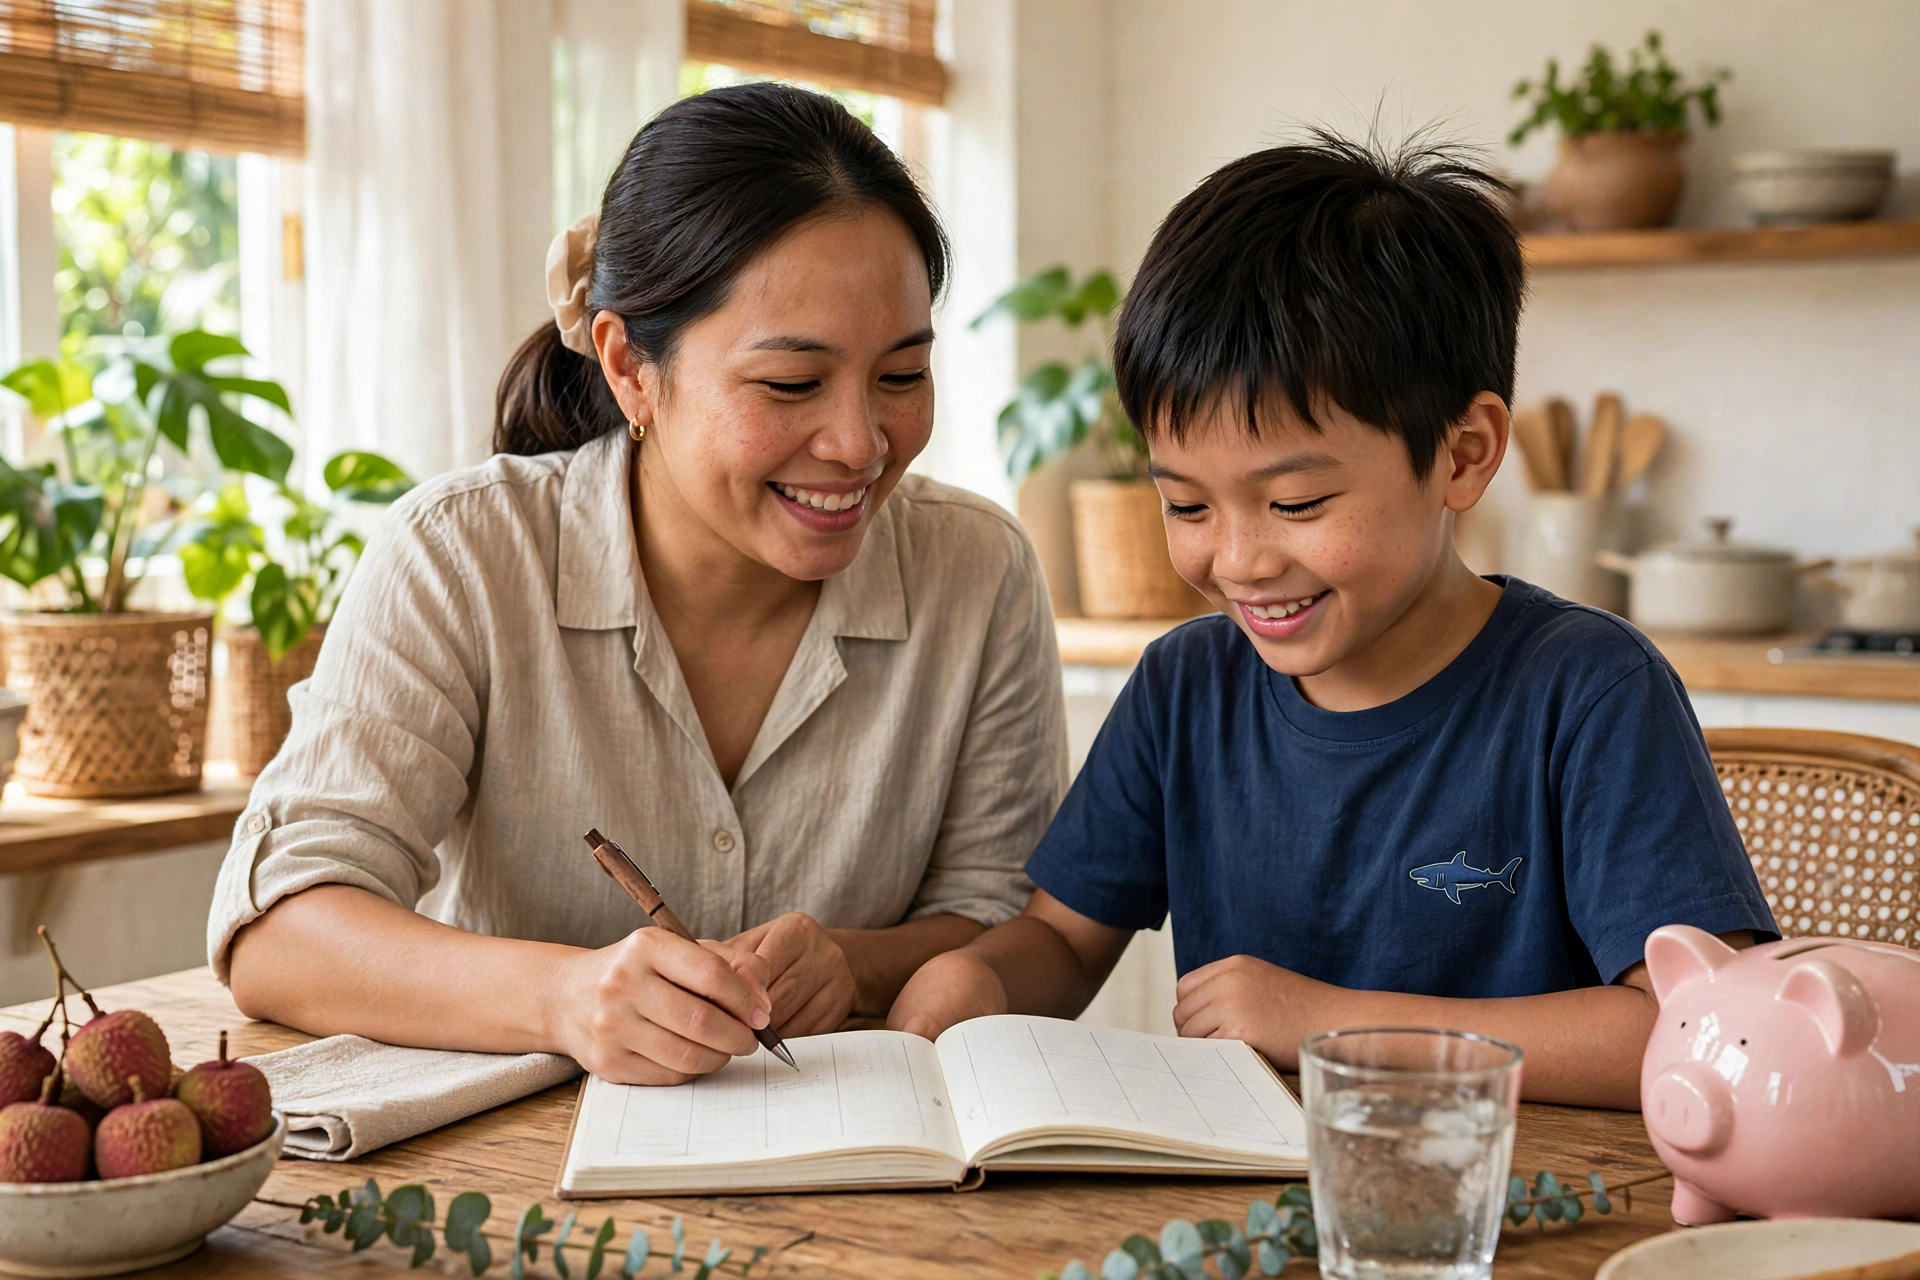
Ảnh minh họa: Hai mẹ con cùng ghi chép và kiểm tra sổ tiết kiệm hàng tuần – thói quen nhỏ nhưng là nền tảng quản lý tiền bạc (bước 4). (Ảnh minh họa do AI tạo)
Bước 5: Đặt mục tiêu tiết kiệm và "trạm kiểm" hàng tháng. Mục tiêu phải cụ thể, đo được và trong tầm với: "tích 300.000 đồng trong 2 tháng để mua bộ truyện tranh". Cuối mỗi tháng, cả nhà cùng "kiểm kho": con đếm lọ tiết kiệm, cha mẹ ghi nhận tiến độ. Nếu con đạt mục tiêu sớm, hãy ăn mừng – một buổi họp mặt gia đình cuối tuần ấm cúng là phần thưởng ý nghĩa hơn bất kỳ món quà vật chất nào.
Bước 6: Khen hành vi, không khen số tiền. Khi con tiết kiệm được, đừng khen "con giỏi quá" chung chung mà hãy khen cụ thể: "Mẹ thấy con đã kiên trì bỏ tiền vào lọ tiết kiệm suốt 2 tháng, đó là điều rất đáng nể". Khen hành vi giúp con hiểu điều gì đúng và lặp lại nó; khen chung chung chỉ tạo áp lực phải "giỏi" mà không biết giỏi ở đâu.
5 sai lầm khiến con tiêu hoang
Sai lầm 1: Cho tiền tùy hứng theo tâm trạng. Hôm vui cho 100.000 đồng, hôm bận quên luôn cả tuần. Con sẽ học rằng tiền đến một cách ngẫu nhiên, không cần kế hoạch – và tiêu cũng ngẫu nhiên như vậy.
Sai lầm 2: Dùng tiền tiêu vặt làm phần thưởng hoặc hình phạt. "Được điểm 10 mẹ cho thêm 50.000", "hư là cắt tiền tiêu vặt". Cách này biến tiền thành công cụ điều khiển hành vi, con sẽ chỉ học cách "diễn" để được tiền chứ không học cách quản lý tiền.
Sai lầm 3: "Giải cứu" con mỗi khi con tiêu hết sớm. Con tiêu hết tiền ngày 10, cha mẹ xót con lại đưa thêm. Thông điệp con nhận được: tiêu hết cũng có người lo. Hãy để con trải qua 20 ngày còn lại với chiếc ví rỗng – đó là bài học nhớ đời mà không cuốn sách nào dạy được.
Sai lầm 4: Cấm đoán hoàn toàn, không cho con đồng nào. Sợ con tiêu hoang nên cha mẹ giữ hết, con cần gì xin nấy. Con sẽ không bao giờ được thực hành, và khi lần đầu cầm tiền ở tuổi 18, con dễ "xả" như người nhịn đói lâu ngày. Dạy con bơi thì phải cho con xuống nước – với số tiền nhỏ và trong tầm kiểm soát.
Sai lầm 5: Cha mẹ tiêu hoang trước mặt con. Mẹ dặn con tiết kiệm nhưng mỗi tuần lại "chốt đơn" online vài triệu đồng; bố bảo con đừng tiêu hoang nhưng thay điện thoại mỗi năm. Trẻ học bằng cách quan sát nhiều hơn bằng lời nói. Muốn con tiết kiệm, cả nhà hãy cùng thực hành – ví dụ cả gia đình cùng lập thực đơn và đi chợ tiết kiệm mỗi tuần, để con thấy tiền được quản lý ra sao trong thực tế.
Nuôi dưỡng tư duy dài hạn cho con
Dạy con quản lý tiền tiêu vặt không dừng ở việc con không tiêu hoang – mục tiêu xa hơn là gieo tư duy tài chính dài hạn. Khi con đã quen với 3 lọ và sổ ghi chép, cha mẹ có thể nâng dần: cho con teen tham gia vào các quyết định tiền bạc thật của gia đình, như cùng tính toán chi phí cho một chuyến đi chơi hay lập ngân sách cho một sự kiện lớn của gia đình. Con sẽ hiểu tiền không chỉ để tiêu, mà để lên kế hoạch cho những điều quan trọng.
Một gợi ý hay cho con THCS, THPT: khuyến khích con trích một phần tiền tiết kiệm để "đầu tư" vào bản thân – mua sách, khóa học kỹ năng, dụng cụ học tập. Khi con thấy 500.000 đồng tiết kiệm biến thành kỹ năng mới, con sẽ hiểu sâu sắc bài học: tiền tốt nhất là tiền sinh ra giá trị.
Câu hỏi thường gặp
Hỏi: Nên cho con bao nhiêu tiền tiêu vặt mỗi tháng là hợp lý?
Đáp: Không có con số chuẩn cho mọi nhà, vì còn phụ thuộc vào độ tuổi, khu vực sống và điều kiện gia đình. Nguyên tắc là: mức tiền phải đủ để con chi tiêu những nhu cầu thật (ăn sáng, đi lại) nhưng không dư dả đến mức con không cần cân nhắc. Quan trọng hơn số tiền là tính đều đặn – cho đúng hẹn, đúng mức, tháng nào cũng như tháng nào.
Hỏi: Con tiêu hết tiền chỉ sau 3 ngày thì cha mẹ phải làm sao?
Đáp: Đừng bù tiền ngay. Hãy để con trải nghiệm những ngày còn lại với ví rỗng (dĩ nhiên vẫn đảm bảo bữa ăn và nhu cầu thiết yếu của con), rồi cuối kỳ cùng con ngồi lại phân tích: tiền đã đi đâu, khoản nào có thể cắt. Nếu con xin ứng trước, tối đa cho ứng một lần với điều kiện trừ vào kỳ sau – để con hiểu "ứng trước" cũng là một dạng nợ.
Hỏi: Có nên cho con dùng ví điện tử hoặc thẻ ngân hàng từ sớm?
Đáp: Với con tiểu học và THCS, tiền mặt vẫn là công cụ học tốt nhất vì con "cảm nhận" được tiền vơi đi khi chi tiêu. Với con THPT, cha mẹ có thể mở tài khoản học sinh đứng tên con và hướng dẫn con theo dõi biến động số dư trên ứng dụng – đây là bước đệm tốt trước khi con vào đại học và tự quản lý tài chính hoàn toàn.
Kết luận
Dạy con quản lý tiền tiêu vặt không cần giáo trình phức tạp – chỉ cần 6 bước đều đặn: cho tiền đúng hẹn, chia 3 lọ, cho con tự quyết, ghi chép cùng con, đặt mục tiêu và khen đúng hành vi. Tránh 5 sai lầm phổ biến: cho tiền tùy hứng, dùng tiền làm phần thưởng, giải cứu khi con tiêu hết, cấm đoán hoàn toàn và tiêu hoang trước mặt con. Bắt đầu từ tháng này, với số tiền nhỏ và sự kiên nhẫn lớn – vì khoản đầu tư vào tư duy tài chính của con hôm nay chính là sự an tâm của cha mẹ hai mươi năm sau.