Nhiều gia đình Việt có thu nhập 20–30 triệu đồng mỗi tháng nhưng cứ đến cuối tháng lại băn khoăn: tiền đã đi đâu hết? Câu trả lời thường không nằm ở những khoản lớn, mà ở hàng chục khoản nhỏ "vô hình" mỗi ngày: ly cà phê mang đi, đơn đồ ăn đặt qua ứng dụng, món đồ giảm giá không thực sự cần. Bài viết hướng dẫn bạn lập ngân sách gia đình, theo dõi chi tiêu từng ngày và cắt giảm những khoản lãng phí tinh vi mà nhiều gia đình đang mắc phải.
- Ngân sách trước, chi tiêu sau: chia thu nhập thành 3 nhóm cố định – thiết yếu, linh hoạt và tiết kiệm – ngay khi nhận lương, đừng đợi cuối tháng còn bao nhiêu mới tính.
- Ghi chép là bước không thể bỏ: chỉ cần 5 phút mỗi tối để ghi lại chi tiêu trong ngày, bạn sẽ nhìn rõ tiền rò rỉ ở đâu sau đúng 30 ngày.
- Lãng phí lớn nhất nằm ở khoản nhỏ lặp lại: những chi tiêu vài chục nghìn đồng mỗi ngày âm thầm "ăn" mất 2–4 triệu đồng mỗi tháng của gia đình.
Vì sao gia đình thu nhập tốt vẫn "cháy túi"
Theo phân tích của Báo Doanh Thu, với gia đình hai vợ chồng và con nhỏ ở thành phố lớn, chi phí sinh hoạt thiết yếu (tiền thuê nhà hoặc trả góp, ăn uống, đi lại, học phí, điện nước) thường chiếm 60–75% thu nhập. Phần còn lại là chi tiêu linh hoạt và tiết kiệm. Vấn đề là: hầu hết các gia đình không phân biệt rõ hai phần này, nên chi tiêu linh hoạt "lấn" dần sang phần tiết kiệm mà không ai nhận ra.
Có ba nguyên nhân phổ biến khiến ngân sách gia đình bị phá vỡ:
- Chi tiêu cảm xúc: mua sắm để giải tỏa căng thẳng, đặt đồ ăn khi mệt, mua đồ chơi cho con vì "thương". Những khoản này không sai, nhưng nếu không có hạn mức thì rất dễ vượt tầm kiểm soát.
- Hiệu ứng "số tiền nhỏ": não bộ xem nhẹ khoản chi dưới 100.000 đồng. Nhưng 3–4 khoản "nhỏ" mỗi ngày cộng lại là 3–5 triệu đồng mỗi tháng.
- Chi phí tự động tăng: gói cước, thuê bao, hóa đơn dịch vụ tự gia hạn. Không ai nhớ đã đăng ký bao nhiêu dịch vụ, nhưng tiền thì vẫn bị trừ đều đặn.
Bạn đọc quan tâm tới việc cân đối tài chính gia đình có thể tham khảo thêm chuyên mục tài chính - đầu tư của Báo Doanh Thu để có thêm góc nhìn về quản lý tiền bạc lâu dài.
Bước 1: Thống kê thu nhập và chi phí cố định
Trước khi lập ngân sách, bạn cần hai con số nền tảng: tổng thu nhập thực nhận mỗi tháng (lương sau thuế, thưởng đều đặn, thu nhập phụ ổn định) và tổng chi phí cố định (những khoản bắt buộc, số tiền gần như không đổi).
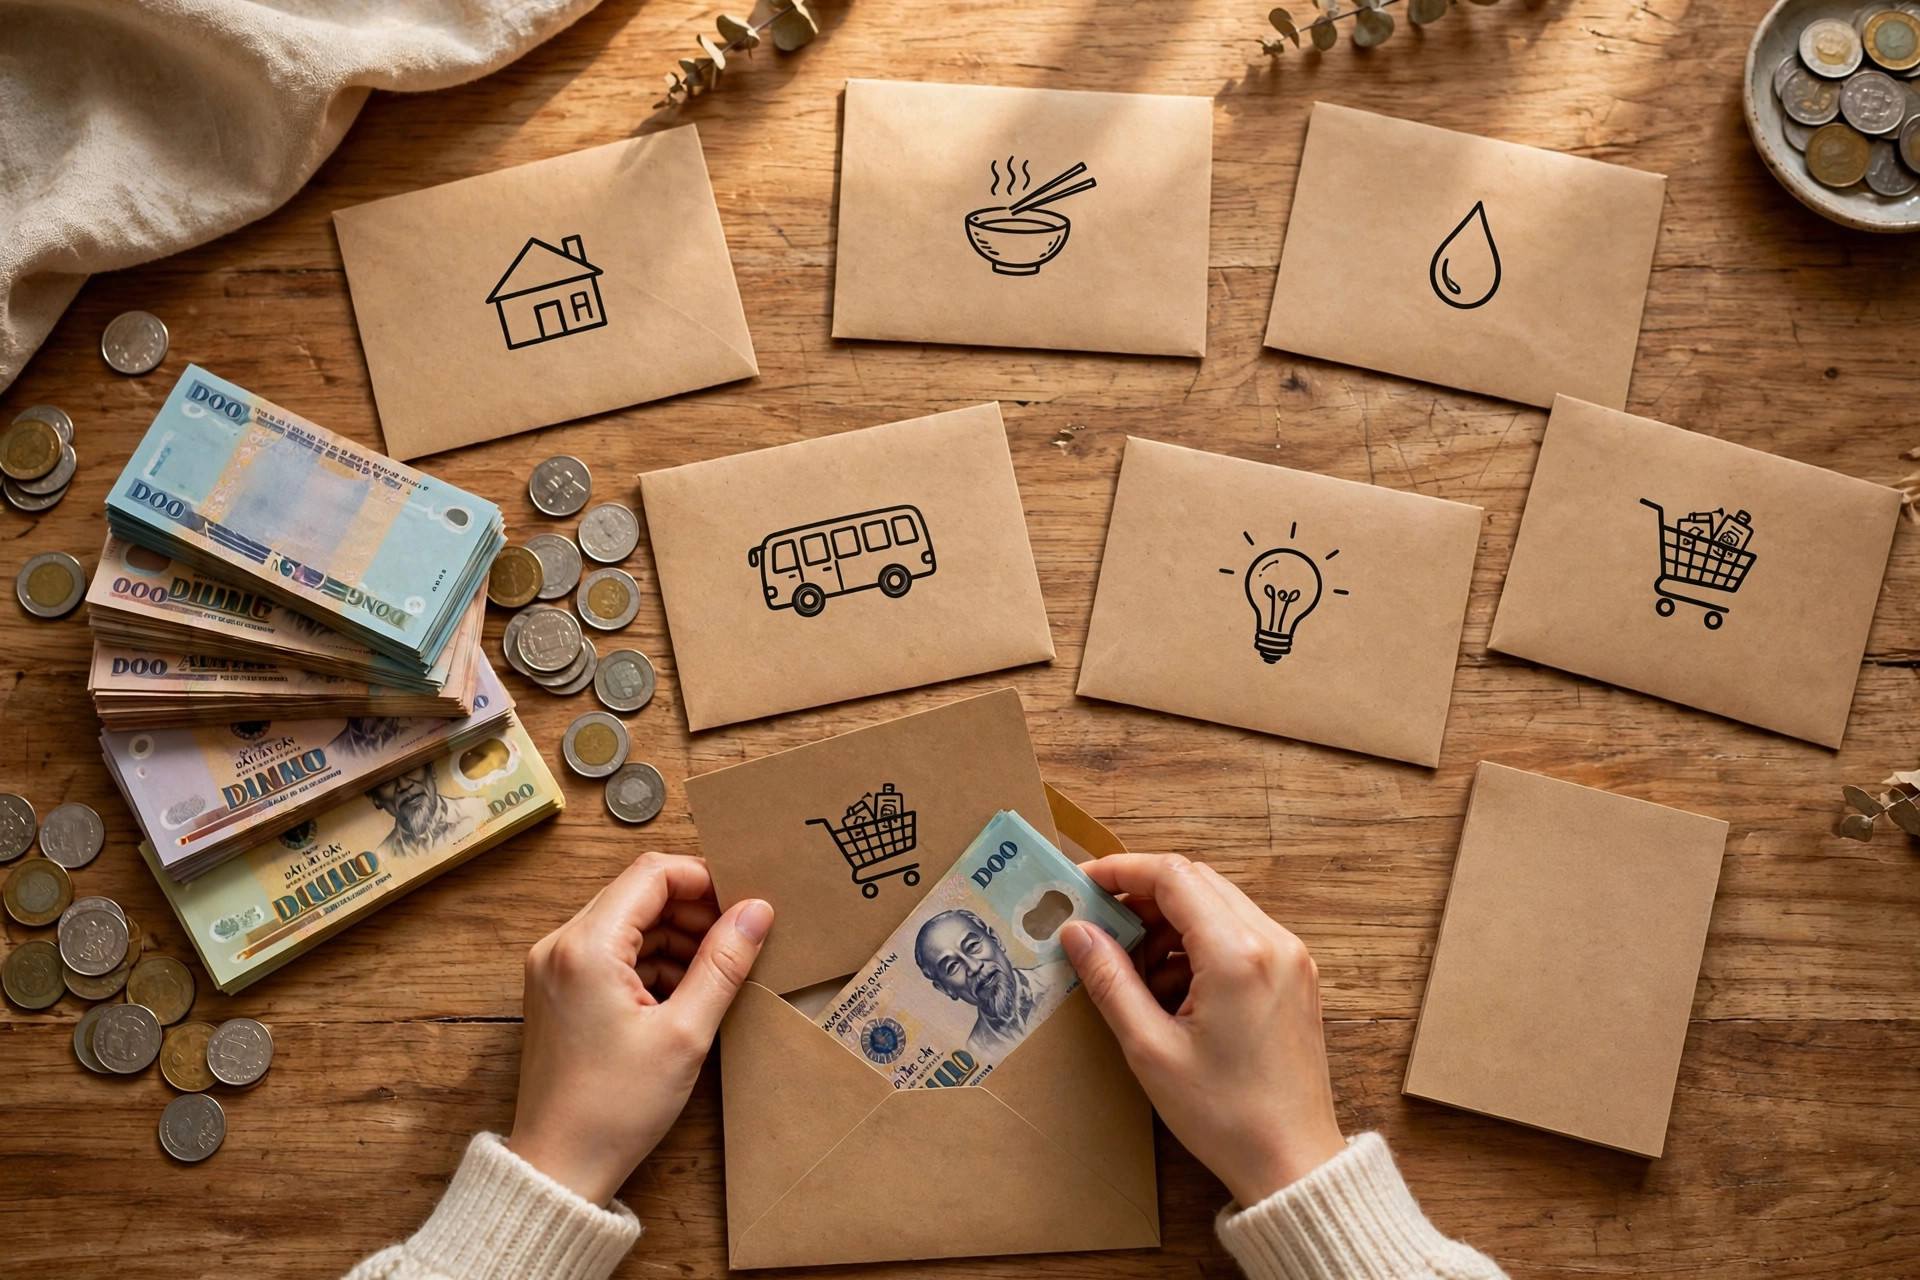
Chi phí cố định của gia đình Việt thường gồm:
- Tiền thuê nhà hoặc trả góp nhà: 5–10 triệu đồng tùy thành phố.
- Học phí, tiền ăn bán trú của con: 2–6 triệu đồng tùy cấp học và trường.
- Điện, nước, internet, điện thoại, phí chung cư: 1–2,5 triệu đồng.
- Đi lại: xăng xe hoặc vé xe buýt, gửi xe: 1–2 triệu đồng.
- Bảo hiểm, trả góp khác (nếu có): tùy khoản vay.
Sau khi trừ chi phí cố định, phần còn lại là thu nhập khả dụng — đây mới là số tiền bạn thực sự được phép phân bổ cho chi tiêu linh hoạt và tiết kiệm. Rất nhiều gia đình lập ngân sách từ tổng thu nhập mà quên trừ chi phí cố định, nên kế hoạch lúc nào cũng "đẹp" mà thực tế luôn vỡ.
Bước 2: Chia ngân sách theo công thức 50-30-20 điều chỉnh
Công thức 50-30-20 là điểm khởi đầu được nhiều chuyên gia tài chính cá nhân khuyến nghị: 50% thu nhập cho nhu cầu thiết yếu, 30% cho mong muốn, 20% cho tiết kiệm và trả nợ. Nhưng với gia đình Việt có con nhỏ và chi phí sinh hoạt cao, công thức này thường cần điều chỉnh.
Cách điều chỉnh thực tế:
- Tính tỷ lệ thiết yếu thực tế: nếu chi phí cố định đã chiếm 65–70% thu nhập, đừng cố ép về 50%. Hãy chấp nhận tỷ lệ thực, rồi tối ưu từng khoản.
- Đặt tỷ lệ tiết kiệm tối thiểu 10–15%: đây là "lương trả cho chính mình". Chuyển khoản tiết kiệm ngay ngày nhận lương, trước khi chi bất cứ thứ gì.
- Phần còn lại là chi tiêu linh hoạt: ăn uống ngoài, mua sắm, giải trí, du lịch. Đây là "van điều tiết" — tháng nào cần tiết kiệm thêm thì siết van này, không bao giờ đụng vào khoản tiết kiệm.
Ví dụ gia đình thu nhập 25 triệu đồng mỗi tháng: chi phí cố định 16 triệu (64%), tiết kiệm 3,5 triệu (14%), còn 5,5 triệu (22%) cho chi tiêu linh hoạt. Con số này rõ ràng giúp cả hai vợ chồng thống nhất cách tiêu, thay vì mỗi người chi theo cảm tính.
Bước 3: Theo dõi chi tiêu mỗi ngày trong 30 ngày
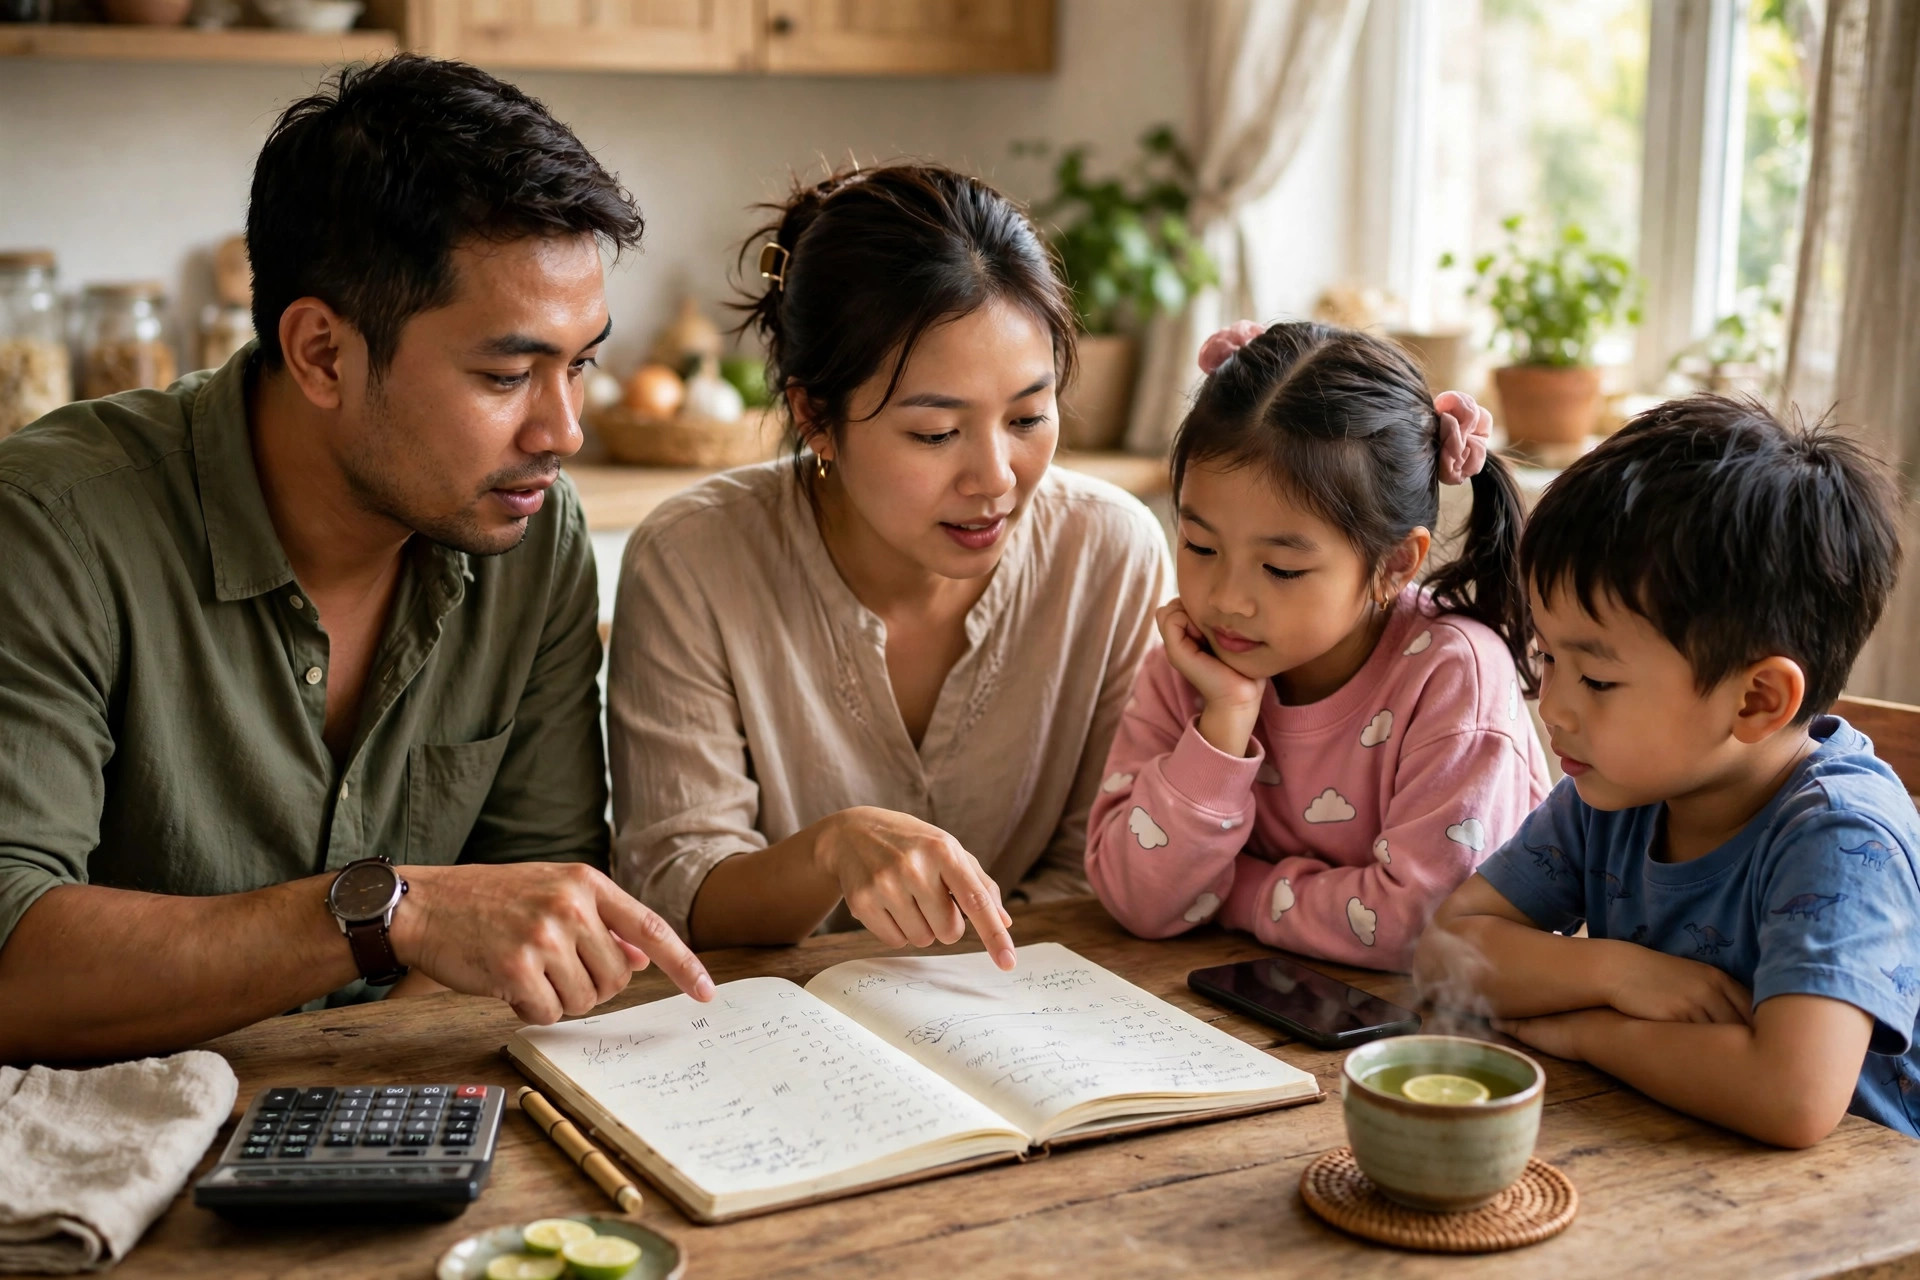
Đây là bước quan trọng nhất nhưng cũng là bước nhiều gia đình bỏ cuộc sớm nhất. Bí quyết là làm cho việc ghi chép thật đơn giản:
- Chọn một công cụ duy nhất: hoặc sổ tay nhỏ mang theo, hoặc một ứng dụng ghi chép trên điện thoại, hoặc nhóm chat gia đình nơi ai chi gì thì nhắn vào. Đừng dùng nhiều công cụ cùng lúc.
- Ghi ngay, đừng để tối: càng để lâu càng quên, nhất là những khoản tiền mặt nhỏ. Chụp hóa đơn nếu ngại gõ chữ.
- Phân loại đơn giản: chỉ cần 5–6 nhóm: ăn uống, đi lại, nhà cửa, con cái, cá nhân, khác. Đừng chia quá chi tiết sẽ nản.
- Tổng kết cuối tuần: mỗi chủ nhật dành 15 phút xem lại: nhóm nào vượt, khoản nào bất ngờ, có gì cần điều chỉnh tuần sau.
Sau 30 ngày, bạn sẽ có "bản đồ tiền" của gia đình mình — và gần như chắc chắn sẽ phát hiện 2–3 khoản rò rỉ mà trước đó không hề hay biết. Đây chính là dữ liệu để lập ngân sách tháng tiếp theo sát thực tế hơn.
Bước 4: Cắt giảm những khoản lãng phí tinh vi nhất
Không phải cắt là cắt bừa. Nguyên tắc: cắt những khoản chi mà mức độ hài lòng thấp nhưng số tiền cao, giữ lại những khoản chi nhỏ mà cả nhà thực sự vui.
1. Thuê bao và gói cước tự động gia hạn: rà soát toàn bộ dịch vụ trừ tiền tự động — ứng dụng xem phim, nhạc, lưu trữ đám mây, gói tập gym. Nhiều gia đình phát hiện đang trả 300.000–500.000 đồng mỗi tháng cho dịch vụ không dùng đến. Hủy ngay những gì 3 tháng không động tới.
2. Đồ ăn đặt qua ứng dụng: một đơn đồ ăn ngoài thường đắt gấp 2–3 lần tự nấu, chưa kể phí giao hàng. Nếu gia đình đang đặt 10–15 đơn mỗi tháng, thử giảm một nửa và nấu ăn thêm 2–3 bữa mỗi tuần — tiết kiệm được 1–2 triệu đồng mà vẫn ăn ngon, lại tốt cho sức khỏe.
3. Mua sắm theo đợt giảm giá: các đợt sale khiến người ta mua những thứ "có cũng được". Quy tắc 48 giờ: món đồ không thiết yếu thì để vào giỏ hàng, 48 giờ sau còn muốn mua mới mua. Khoảng 70% món đồ sẽ bị loại sau quy tắc này (phân tích của Báo Doanh Thu).
4. Hóa đơn điện nước: điều hòa để 26–27 độ thay vì 22–23 độ, tắt thiết bị điện khi không dùng, giặt đồ gom mẻ lớn. Một gia đình 4 người có thể giảm 200.000–400.000 đồng tiền điện mỗi tháng chỉ bằng thói quen.
5. Chi phí "xã hội": tiệc tùng, quà cáp, đám cưới bạn bè. Không cần cắt hết, nhưng hãy đặt hạn mức cố định mỗi tháng cho nhóm này và thống nhất với nhau từ đầu.
Bước 5: Xây dựng quỹ dự phòng và thói quen tiết kiệm tự động
Ngân sách chỉ thực sự vững khi gia đình có quỹ dự phòng: khoản tiền đủ trang trải 3–6 tháng chi phí thiết yếu, dành cho những tình huống bất khả kháng như mất việc, ốm đau, sửa chữa lớn. Đây là "tấm đệm" giúp gia đình không phải vay nóng khi có biến cố.
Cách xây dựng quỹ dự phòng không áp lực:
- Tự động hóa: đặt lệnh chuyển tiền tự động vào tài khoản tiết kiệm riêng ngay ngày nhận lương. "Không thấy tiền thì không tiêu tiền".
- Bắt đầu nhỏ: nếu chưa quen, bắt đầu với 5% thu nhập, tăng dần mỗi quý. Quan trọng là đều đặn, không phải số tiền lớn ngay từ đầu.
- Tách tài khoản: quỹ dự phòng để ở tài khoản riêng, không gắn thẻ, không dùng cho chi tiêu thường ngày. Chỉ chạm vào khi thực sự khẩn cấp.
- Thưởng cho bản thân đúng cách: khi đạt mốc tiết kiệm (ví dụ đủ 1 tháng chi phí), cho phép gia đình một bữa ăn ngon — để tiết kiệm là niềm vui, không phải cực hình.
Câu hỏi thường gặp
Hỏi: Thu nhập hai vợ chồng không đều nhau, ai quản lý tiền?
Đáp: Không có công thức chung, nhưng mô hình hiệu quả nhất là tài khoản chung cho chi phí gia đình (mỗi người đóng góp theo tỷ lệ thu nhập) cộng tài khoản riêng cho chi tiêu cá nhân. Quan trọng là cả hai đều biết tổng thể ngân sách, tránh tình trạng "mỗi người một phách".
Hỏi: Có nên cho con tham gia lập ngân sách không?
Đáp: Nên, theo cách phù hợp lứa tuổi. Trẻ tiểu học có thể cùng ghi chép chi tiêu vặt của mình; trẻ lớn hơn có thể tham gia bàn về kế hoạch mua sắm của gia đình. Đây là cách giáo dục tài chính tự nhiên và hiệu quả nhất. Bạn đọc có thể tìm thêm gợi ý trong chuyên mục đời sống gia đình của Báo Doanh Thu.
Hỏi: Ghi chép chi tiêu được vài tuần thì nản, làm sao duy trì?
Đáp: Hãy hạ tiêu chuẩn xuống mức tối thiểu: chỉ cần ghi tổng số tiền chi mỗi ngày, không cần chi tiết từng món. Hoặc dùng sao kê ngân hàng cuối tháng để rà soát thay vì ghi tay hằng ngày. Phương pháp tốt nhất là phương pháp bạn duy trì được lâu dài.
Kết luận
Quản lý chi tiêu gia đình không phải là thắt lưng buộc bụng khổ sở, mà là biết rõ tiền đi đâu để mỗi đồng chi ra đều đáng giá. Bắt đầu từ ba việc đơn giản: lập ngân sách ngay khi nhận lương, ghi chép chi tiêu mỗi ngày, và cắt những khoản lãng phí tinh vi nhất. Sau 3 tháng kiên trì, hầu hết gia đình đều tiết kiệm được thêm 10–20% thu nhập mà chất lượng sống không hề giảm — đó mới là nghệ thuật quản lý tiền bạc thực sự.
Thông tin trên Báo Doanh Thu (baodoanhthu.com) mang tính chất tham khảo chuyên sâu và phân tích dữ liệu thị trường, không phải là lời khuyên ủy thác đầu tư tài chính.