Sáu tháng cuối năm là giai đoạn chi tiêu "nặng đô" nhất: hai cái Tết, mùa cưới, các đợt sale... Với thu nhập 10 triệu một tháng, tiền thường vừa về đã hết mà không rõ vì sao. Vấn đề thường không nằm ở thu nhập mà ở cách phân bổ — bài viết này giúp bạn lập kế hoạch tài chính cụ thể, áp dụng ngay từ tháng này.
3 điều rút ra nhanh
- Với thu nhập 10 triệu đồng/tháng, hãy phân bổ theo công thức 60/20/20: 6 triệu cho chi phí thiết yếu, 2 triệu cho chi tiêu linh hoạt và quỹ Tết, 2 triệu cho tiết kiệm và dự phòng — thay vì áp dụng cứng nhắc công thức 50/30/20 vốn dành cho mức sống khác.
- Lập quỹ Tết ngay từ tháng 11: mỗi tháng trích 1–1,5 triệu vào quỹ riêng, đến Tết bạn có sẵn 3–4,5 triệu mà không phải "vét" lương tháng 1.
- 5 sai lầm đốt tiền phổ biến nhất: không ghi chép chi tiêu, mua sắm trả góp chồng chéo, để tiền nhàn rỗi trong tài khoản thanh toán, chi tiêu cảm tính dịp sale, và không có quỹ dự phòng.
Vì sao 6 tháng cuối năm là "bài kiểm tra" khó nhất của túi tiền
Nếu nhìn lại một năm chi tiêu, bạn sẽ thấy tiền không hết đều theo từng tháng. Giai đoạn cuối năm tập trung một loạt khoản lớn: quà Tết, lì xì, vé xe về quê, tiệc tất niên, cưới hỏi của bạn bè, đồ mới cho gia đình... Theo số liệu công bố định kỳ của Tổng cục Thống kê, chỉ số giá tiêu dùng các tháng cuối năm thường nhích lên do nhu cầu mua sắm tăng cao, nghĩa là cùng một rổ hàng hóa, bạn phải trả nhiều tiền hơn so với giữa năm.
Theo phân tích của Báo Doanh Thu, với người thu nhập 10 triệu đồng một tháng, áp lực này còn rõ rệt hơn vì tỷ trọng chi phí cố định (tiền nhà, ăn uống, đi lại) đã chiếm phần lớn thu nhập. Không có kế hoạch trước, kịch bản quen thuộc sẽ lặp lại: tháng 11–12 chi tiêu thoải mái, tháng 1 "cháy túi" vì Tết, rồi đầu năm sau phải vay mượn hoặc dùng thẻ tín dụng để bù đắp. Vòng lặp đó hoàn toàn có thể phá vỡ bằng một bản kế hoạch 6 tháng viết ra giấy — hoặc lưu trong điện thoại — ngay hôm nay.
Công thức phân bổ ngân sách cho thu nhập 10 triệu đồng
Quy tắc 50/30/20 kinh điển (50% nhu cầu, 30% mong muốn, 20% tiết kiệm) được thiết kế cho mặt bằng chi phí ở các nền kinh tế phát triển. Với thu nhập 10 triệu đồng ở Việt Nam, chi phí thiết yếu thường đã vượt 50%, nên bạn cần một phiên bản điều chỉnh thực tế hơn: 60/20/20.
Nhóm 1: Chi phí thiết yếu — 6 triệu đồng (60%)
Đây là các khoản bắt buộc phải chi để duy trì cuộc sống:
- Tiền thuê nhà hoặc trả góp nhà: 2,5–3 triệu
- Ăn uống cơ bản (tự nấu là chủ yếu): 2 triệu
- Xăng xe, đi lại: 700 nghìn – 1 triệu
- Điện, nước, internet, điện thoại: 500–700 nghìn
Mẹo quan trọng: hãy cố định các khoản này ngay đầu tháng bằng cách chuyển tiền vào các "phong bì" riêng (có thể là tài khoản phụ hoặc ví điện tử riêng). Tiền nhà và tiền ăn nên được "khóa" trước khi bạn kịp tiêu vào việc khác.
Nhóm 2: Chi tiêu linh hoạt và quỹ Tết — 2 triệu đồng (20%)
Nhóm này gồm cà phê, ăn ngoài, mua sắm cá nhân, giải trí — và một khoản đặc biệt cho cuối năm: quỹ Tết. Từ tháng 11, hãy tách riêng 1–1,5 triệu mỗi tháng vào quỹ Tết. Đến cuối tháng 1, bạn có sẵn 3–4,5 triệu cho lì xì, quà cáp, vé xe mà không động đến lương tháng Tết. Phần còn lại 500 nghìn – 1 triệu là ngân sách "vui vẻ" hàng tháng, giúp bạn không cảm thấy kế hoạch quá gò bó.
Nhóm 3: Tiết kiệm và dự phòng — 2 triệu đồng (20%)
Chia 2 triệu này thành hai phần:
- 1,2 triệu vào quỹ dự phòng (mục tiêu 3–6 tháng chi tiêu thiết yếu, tức 18–36 triệu). Nếu chưa có quỹ dự phòng, đây là ưu tiên số một — bạn có thể tham khảo cách xây dựng quỹ khẩn cấp cho gia đình với mục tiêu 3–6 tháng chi tiêu để bắt đầu ngay từ kỳ lương này.
- 800 nghìn gửi tiết kiệm online kỳ hạn 3–6 tháng, đáo hạn đúng dịp sau Tết để có khoản tích lũy sinh lời. Trước khi gửi, nên so sánh lãi suất các kỳ hạn và tránh 5 sai lầm khi đáo hạn để tiền không bị "ngủ quên" với lãi suất không kỳ hạn.
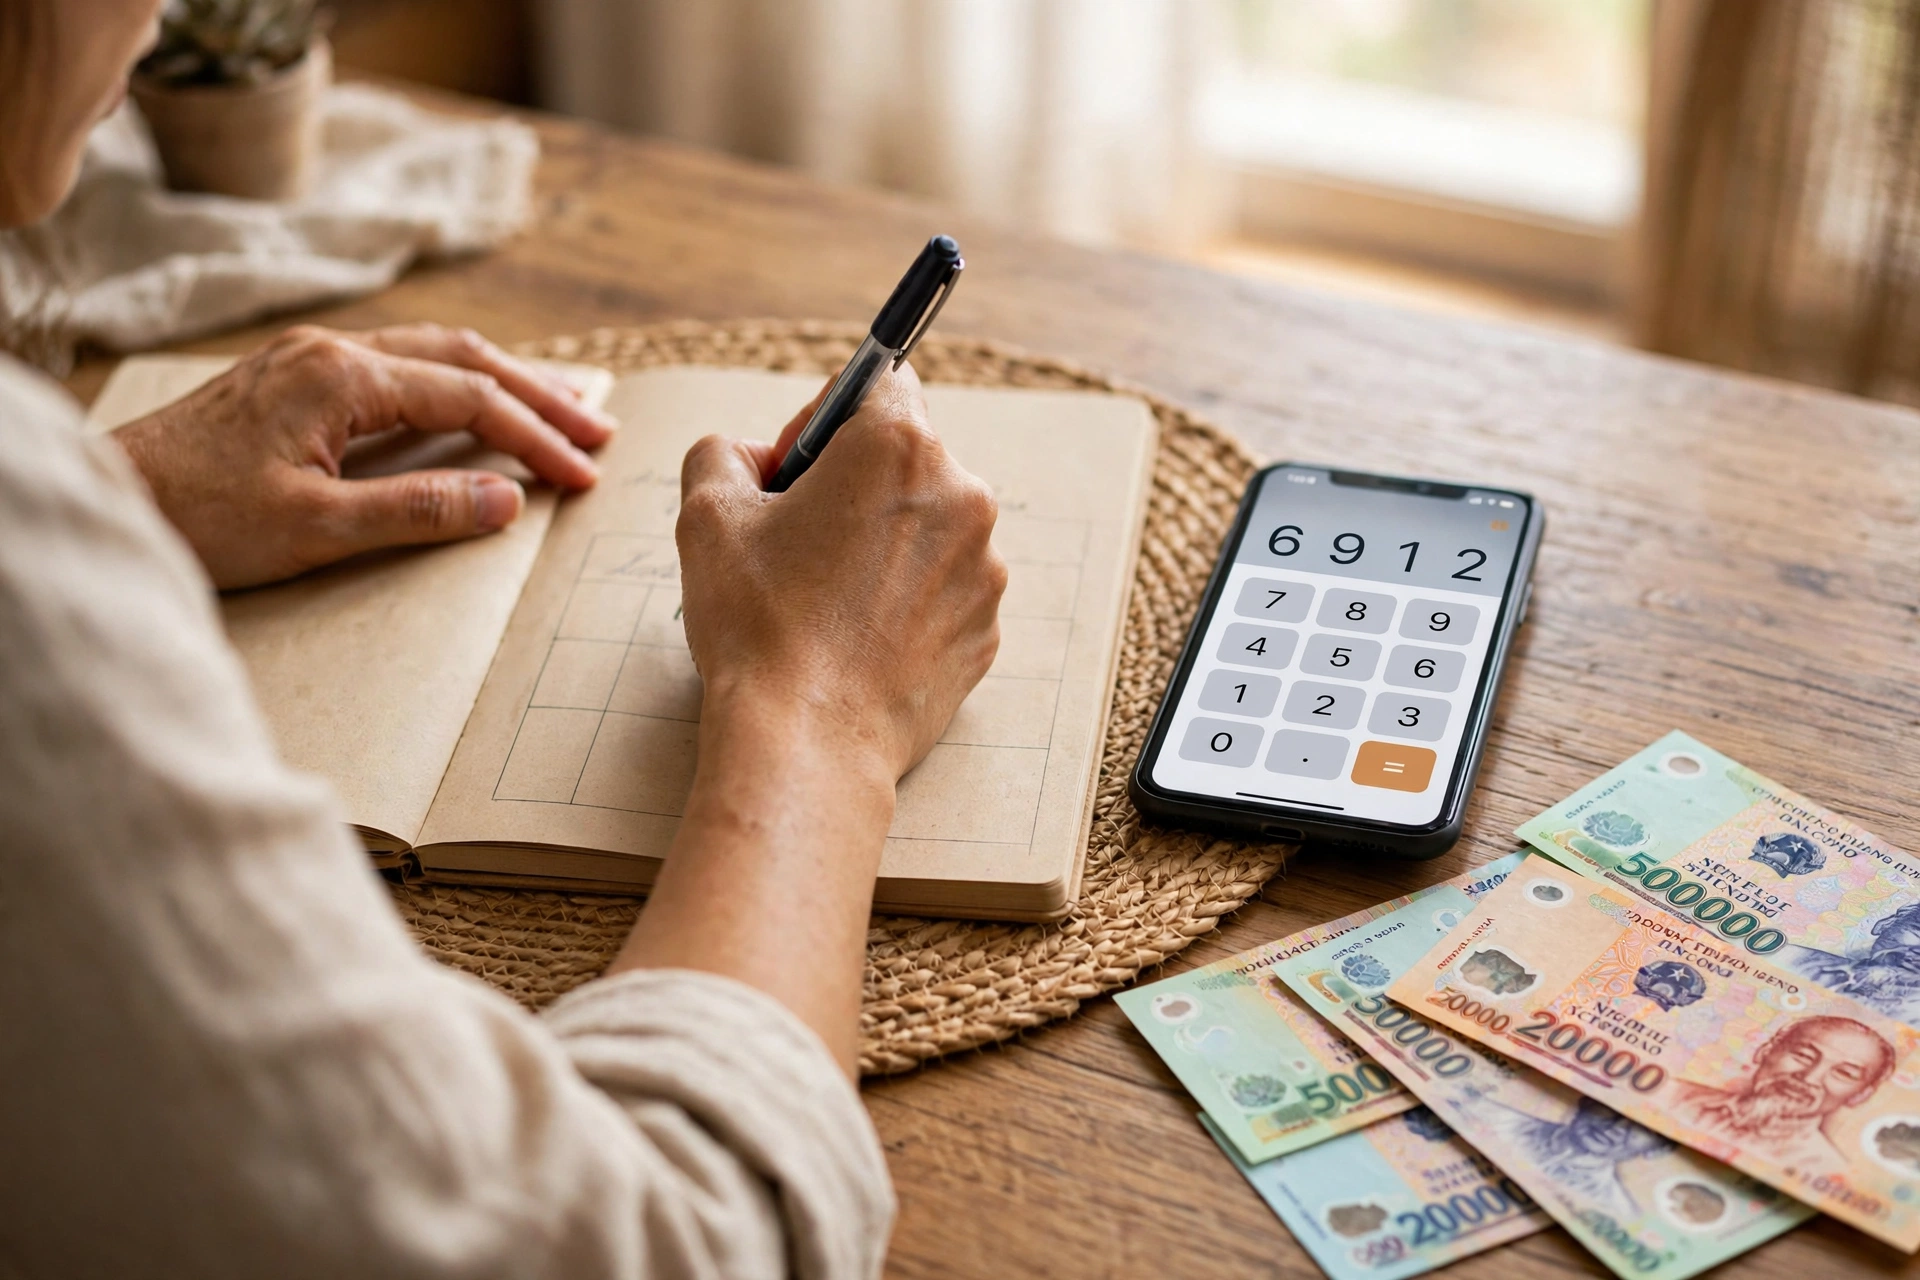
Ảnh minh họa: ghi chép kế hoạch chi tiêu hàng tháng vào sổ tay cùng máy tính và tiền mặt
5 sai lầm khiến tiền 10 triệu "bốc hơi" cuối năm
Sai lầm 1: Không ghi chép, chi tiêu theo cảm giác
Đây là sai lầm phổ biến nhất. Khi không ghi lại, não bộ thường đánh giá thấp số tiền đã chi — bạn nhớ mình "chỉ mua vài món" nhưng hóa đơn cộng lại có thể gấp đôi cảm nhận. Cách khắc phục đơn giản: dùng ứng dụng ghi chép miễn phí hoặc một cuốn sổ nhỏ, ghi mọi khoản chi trên 20 nghìn đồng trong 30 ngày đầu. Sau một tháng, bạn sẽ thấy rõ "lỗ rò" tiền của mình nằm ở đâu — thường là đồ ăn vặt, cà phê mang đi và mua sắm online lặt vặt.
Sai lầm 2: Mua trả góp chồng chéo nhiều món cùng lúc
Điện thoại trả góp 1,2 triệu/tháng, xe máy trả góp 1,5 triệu/tháng, thêm một món đồ gia dụng 800 nghìn/tháng — cộng lại đã 3,5 triệu, tức 35% thu nhập, trước cả tiền nhà và tiền ăn. Quy tắc an toàn: tổng các khoản trả góp không vượt quá 30% thu nhập (tức 3 triệu với mức lương 10 triệu), và không ký hợp đồng trả góp mới khi hợp đồng cũ chưa trả xong một nửa. Trả góp không xấu, nhưng trả góp chồng chéo là con đường ngắn nhất đến "cháy túi" dịp Tết.
Sai lầm 3: Để tiền nhàn rỗi nằm trong tài khoản thanh toán
Tiền để trong tài khoản chi tiêu hàng ngày rất dễ bị "tiêu hộ" bởi chính bạn: thấy số dư còn nhiều là yên tâm quẹt thêm. Nguyên tắc "trả cho mình trước": ngay ngày nhận lương, chuyển 2 triệu tiết kiệm sang tài khoản riêng, tốt nhất là tài khoản tiết kiệm online không gắn thẻ ATM để tạo "rào cản" rút tiền bốc đồng. Số tiền còn lại trong tài khoản chi tiêu mới là ngân sách thật sự của tháng đó.
Sai lầm 4: Săn sale cuối năm không có danh sách
Các đợt sale 11/11, 12/12, Black Friday được thiết kế để kích thích mua sắm bốc đồng. Không có danh sách mua sắm viết trước, bạn sẽ mua vì "rẻ" chứ không phải vì "cần". Quy tắc 48 giờ: món đồ không nằm trong danh sách mà bạn muốn mua, hãy đợi 48 giờ rồi quyết định. Thống kê hành vi tiêu dùng cho thấy phần lớn các quyết định mua bốc đồng sẽ tự "nguội" sau hai ngày — và ví tiền của bạn được cứu.
Sai lầm 5: Dùng thẻ tín dụng như "thu nhập thứ hai"
Thẻ tín dụng là công cụ thanh toán, không phải nguồn thu nhập. Sai lầm nguy hiểm là quẹt thẻ cho các khoản vượt ngân sách rồi chỉ trả tối thiểu mỗi tháng — lãi suất thẻ tín dụng tại Việt Nam phổ biến ở mức cao, khiến khoản nợ 5 triệu có thể phình lên nhanh chóng nếu kéo dài. Nếu dùng thẻ, hãy tuân thủ hai nguyên tắc: chỉ quẹt trong hạn mức ngân sách đã định, và luôn thanh toán toàn bộ dư nợ đúng hạn. Bạn có thể đọc thêm về cách chọn thẻ tín dụng cho người mới và 5 sai lầm đốt tiền để dùng thẻ an toàn hơn.
Lộ trình hành động 6 tháng: làm gì, khi nào
- Tháng này: ghi chép mọi khoản chi trong 30 ngày; mở tài khoản tiết kiệm online riêng; thiết lập chuyển khoản tự động 2 triệu vào ngày lương.
- Tháng sau: rà soát lại các khoản trả góp, tất toán hoặc cơ cấu lại nếu tổng vượt 3 triệu; bắt đầu trích quỹ Tết 1–1,5 triệu/tháng.
- 2 tháng tiếp theo: duy trì kỷ luật 60/20/20; kiểm tra tiến độ quỹ dự phòng, điều chỉnh nếu có khoản chi phát sinh lớn.
- Tháng giáp Tết: chi tiêu Tết trong phạm vi quỹ Tết đã tích lũy; không dùng lương tháng 1 để bù; sau Tết, gửi tiết kiệm kỳ hạn 6 tháng với số tiền còn dư.
- Cuối chu kỳ 6 tháng: tổng kết: đã tiết kiệm được bao nhiêu, sai lệch ở nhóm chi nào, rồi đặt mục tiêu cho 6 tháng tiếp theo.
Câu hỏi thường gặp
Thu nhập 10 triệu nhưng đang ở trọ đắt, chi phí thiết yếu đã 7–8 triệu thì phân bổ thế nào?
Khi chi phí thiết yếu vượt 60%, ưu tiên đầu tiên không phải tiết kiệm 20% bằng mọi giá mà là giảm nhóm chi phí lớn nhất — thường là tiền thuê nhà. Cân nhắc chuyển sang phòng trọ rẻ hơn, ở ghép, hoặc thương lượng lại giá thuê. Trong thời gian chuyển đổi, hãy duy trì ít nhất 10% cho tiết kiệm (1 triệu) để giữ thói quen, rồi nâng dần khi chi phí thiết yếu được kéo về mức hợp lý.
Có nên đầu tư chứng khoán hoặc vàng với số tiền tiết kiệm được không?
Với người mới và ngân sách eo hẹp, thứ tự ưu tiên đúng là: quỹ dự phòng đủ 3–6 tháng chi tiêu trước, rồi mới nghĩ đến đầu tư. Đầu tư khi chưa có "lưới an toàn" đồng nghĩa với việc bạn có thể phải bán tháo khoản đầu tư đúng lúc thị trường xấu để xoay xở chi phí sinh hoạt. Khi quỹ dự phòng đã đủ, hãy bắt đầu với số tiền nhỏ và tìm hiểu kỹ trước khi xuống tiền.
Thưởng Tết nên xử lý ra sao để không "tiêu bay" trong một tuần?
Áp dụng quy tắc chia ba cho khoản thưởng Tết: một phần ba bổ sung quỹ dự phòng hoặc trả nợ, một phần ba cho chi tiêu Tết và gia đình, một phần ba gửi tiết kiệm dài hạn. Viết ra phân bổ này trước khi tiền thưởng về tài khoản — vì một khi tiền đã nằm trong tài khoản chi tiêu, rất khó cưỡng lại cám dỗ tiêu hết.
Kết luận
Kế hoạch tài chính 6 tháng cuối năm cho người thu nhập 10 triệu không cần phức tạp: phân bổ 60/20/20, khóa tiền tiết kiệm ngay ngày lương, lập quỹ Tết từ sớm và tránh 5 sai lầm kể trên. Điểm mấu chốt không phải là bạn kiếm được bao nhiêu, mà là mỗi đồng tiền đều có "nhiệm vụ" rõ ràng trước khi tháng mới bắt đầu. Bắt đầu ngay từ kỳ lương này — sáu tháng sau, bạn sẽ ngạc nhiên về số tiền mình tích lũy được.
Thông tin trên Báo Doanh Thu (baodoanhthu.com) mang tính chất tham khảo chuyên sâu và phân tích dữ liệu thị trường, không phải là lời khuyên ủy thác đầu tư tài chính.