Mua vàng mỗi tháng là cách nhiều người Việt giữ tiền, nhưng mua ở đâu, mua loại nào, giữ giấy tờ ra sao và khi nào nên bán thì không phải ai cũng nắm rõ. Mua sai chỗ, giữ giấy tờ cẩu thả hay bán vội khi giá rung lắc đều làm hao hụt khoản tích lũy. Bài này hướng dẫn từng bước cho người mới ở Việt Nam.
- Người mới nên bắt đầu bằng vàng miếng hoặc nhẫn tròn trơn có thương hiệu uy tín, dễ mua bán lại, thay vì vàng trang sức cầu kỳ có tiền công cao.
- Mua ở tiệm vàng lớn, có bảng giá niêm yết rõ ràng, lấy đủ hóa đơn và giấy bảo đảm, và kiểm tra kỹ sản phẩm trước khi rời khỏi tiệm.
- Tích lũy vàng cần kỷ luật mỗi tháng và một kế hoạch bán rõ ràng từ trước, chứ không phải mua theo cảm xúc khi giá tăng và bán hoảng khi giá giảm.
Vì sao nhiều người chọn mua vàng mỗi tháng?
Vàng là tài sản cầm nắm được, mua bán ở nhiều nơi và giữ giá trị qua thời gian dài, nên nhiều gia đình Việt tin tưởng. Khi tiền mặt để trong nhà dễ bị tiêu dần vào những khoản không có kế hoạch, thì một chỉ vàng mua mỗi tháng lại giống như một khoản tiền đã được khóa lại.
Tuy nhiên, vàng không phải là cách làm giàu nhanh, và không phải lúc nào mua cũng lãi. Giá vàng có thể tăng mạnh rồi đi ngang hoặc giảm trong thời gian dài. Người mua đều mỗi tháng thắng vì không dồn hết tiền vào một lần mua duy nhất khi giá đang cao.
Trước khi bắt đầu, hãy xác định rõ mục đích: dành cho con đi học, lo việc lớn sau vài năm, hay giữ tiền phòng thân lâu dài. Nếu bạn cần tiền trong vài tháng tới, vàng không phù hợp, vì bán gấp có thể gặp lúc giá thấp. Vàng tích lũy phù hợp nhất với tiền nhàn rỗi, có thể để yên ít nhất một đến hai năm.
Mua vàng ở đâu và mua loại nào cho người mới?
Người mới nên mua ở tiệm vàng lớn, lâu năm, có bảng giá mua vào và bán ra niêm yết công khai ngay tại quầy. Hãy so sánh giá của hai đến ba tiệm trong cùng một buổi, vì chênh lệch giá mua bán giữa các tiệm có thể khác nhau. Tiệm uy tín tư vấn rõ loại vàng, trọng lượng, tuổi vàng và tiền công, không mập mờ và không ép bạn mua loại đắt hơn nhu cầu.
Về loại vàng, người mới nên ưu tiên vàng miếng hoặc nhẫn tròn trơn của thương hiệu lớn, vì hai loại này dễ mua bán lại, tiền công thấp và chênh lệch giá mua bán hẹp hơn vàng trang sức. Vàng trang sức đẹp nhưng tiền công chế tác cao, và khi bán lại, tiệm thường tính theo giá vàng nguyên liệu, nên phần tiền công sẽ hao hụt nhiều. Nếu mục đích chính là tích lũy, hãy chọn đơn giản, đừng chọn đẹp.
Về trọng lượng mỗi tháng, bạn không cần mua lượng lớn ngay lần đầu; nhiều người bắt đầu bằng 1 chỉ hoặc 2 chỉ tùy thu nhập. Ví dụ chị Hoa, nhân viên văn phòng ở Thành phố Hồ Chí Minh, lương 13 triệu đồng mỗi tháng, đặt quy tắc: ngày nhận lương trích 2 triệu đồng mua vàng, tháng nào có thưởng thì mua thêm 1 chỉ, tháng nào chi tiêu phát sinh vẫn giữ mức tối thiểu 1 chỉ. Sau một năm, chị có hơn 1 lượng vàng.
Khi mua, hãy kiểm tra kỹ ngay tại quầy: sản phẩm nguyên vẹn, đúng trọng lượng, thương hiệu và tuổi vàng đã thỏa thuận. Đừng ngại hỏi lại nếu chưa hiểu rõ; người bán uy tín sẽ sẵn sàng giải thích lại. Bạn có thể tham khảo cách quản lý tiền mỗi tháng trong các bài về tài chính và đầu tư để đặt mức mua phù hợp với thu nhập thực tế.
Giữ giấy tờ và bảo quản vàng ra sao để không bị hao hụt?
Giấy tờ đầy đủ sẽ giúp bạn bán lại nhanh hơn và ít bị ép giá hơn. Mỗi lần mua, hãy giữ hóa đơn, giấy bảo đảm nếu có, và ghi chú rõ ngày mua, tiệm mua, loại vàng, trọng lượng và giá mua, đồng thời chụp ảnh giấy tờ lưu một bản sao trong điện thoại đề phòng bản giấy thất lạc.
Về bảo quản, hãy cất giấy tờ và vàng ở những nơi khác nhau, đều an toàn và chỉ bạn biết: vàng trong két sắt gia đình hoặc nơi kín đáo trong nhà, giấy tờ trong một bìa hồ sơ riêng, tránh ẩm ướt. Đừng để toàn bộ ở một chỗ dễ thấy.
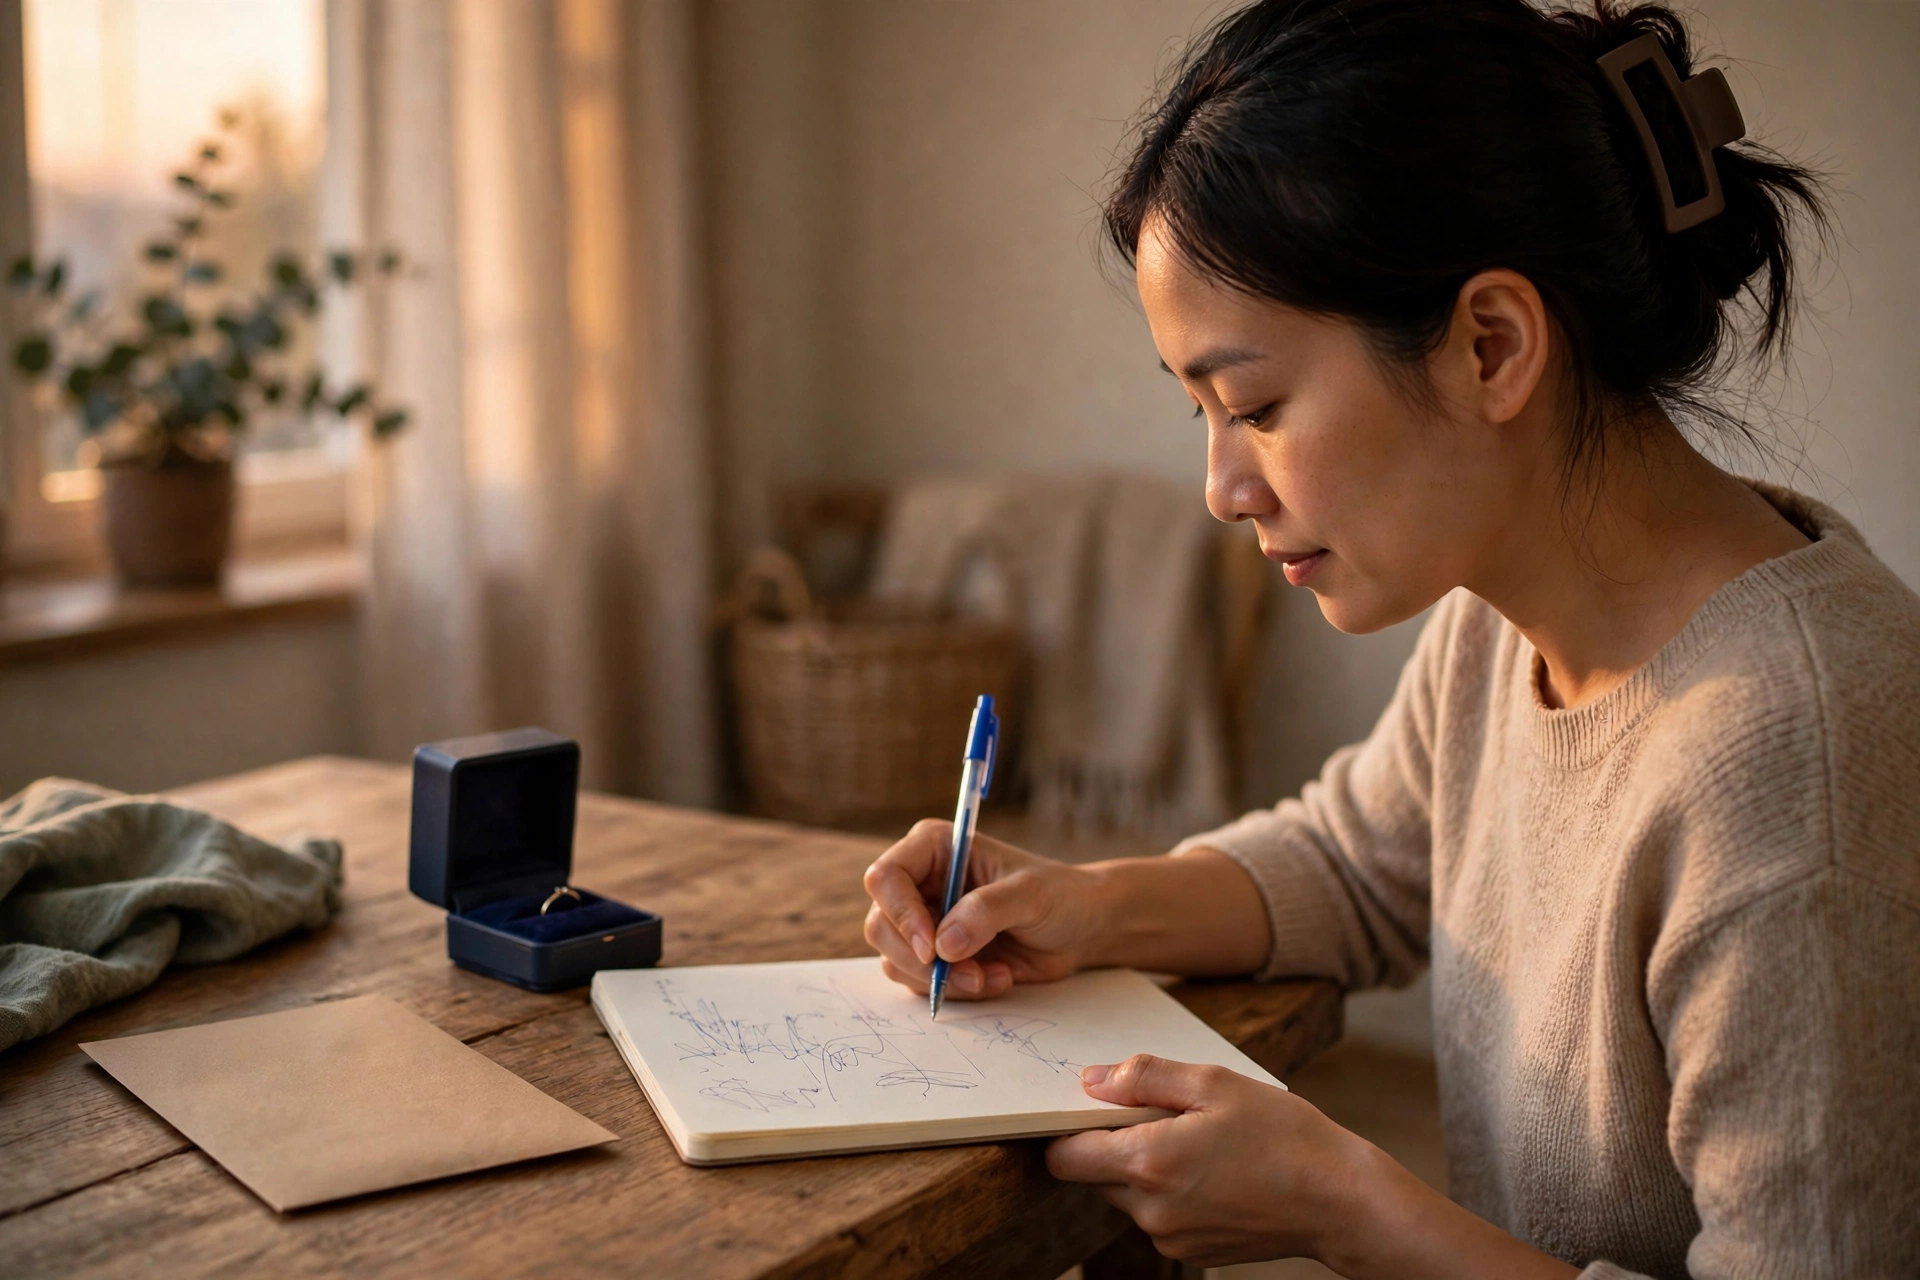
Một cuốn sổ tích lũy đơn giản sẽ giúp bạn rất nhiều sau vài năm. Mỗi tháng, bạn ghi một dòng: ngày mua, mua ở đâu, mua bao nhiêu chỉ, giá bao nhiêu, tổng số vàng đang có là bao nhiêu. Khi cần bán, bạn mở sổ ra là biết ngay nên bán bao nhiêu là đủ cho mục đích của mình.
Thực hành từng bước: kế hoạch mua vàng mỗi tháng cho người mới
Bước 1, xác định số tiền mua cố định mỗi tháng: lấy thu nhập trừ chi tiêu thiết yếu, rồi chọn mức mua giữ được cả trong tháng eo hẹp. Ví dụ thu nhập 12 triệu đồng, chi tiêu thiết yếu 9 triệu đồng, bạn có thể đặt mức mua 1 đến 2 triệu đồng mỗi tháng.
Bước 2, chọn ngày mua cố định trong tháng, thường là ngày nhận lương hoặc ngày mùng 5, mùng 10, vì đó là lúc tiền vừa về và chưa bị tiêu vào việc khác. Đặt lịch nhắc trên điện thoại và coi ngày mua vàng như một khoản chi bắt buộc. Kỷ luật nằm ở chỗ này: mua đều cả tháng giá cao lẫn tháng giá thấp, không chờ giá giảm mới mua.
Bước 3, mua đúng loại đã chọn và lấy đủ giấy tờ: kiểm tra sản phẩm, nhận hóa đơn, kiểm tra lại trọng lượng và giá trên giấy trước khi rời khỏi tiệm. Về nhà, ghi ngay vào sổ tích lũy và chụp ảnh giấy tờ.
Bước 4, kiểm tra tổng tích lũy mỗi quý một lần: mở sổ ra, cộng tổng số vàng đang có, tính giá mua trung bình và xem có đi đúng mục tiêu ban đầu hay không. Nếu thu nhập tăng, bạn tăng mức mua thêm một chút; nếu thu nhập giảm, bạn giảm mức mua nhưng vẫn giữ thói quen mua đều.
Bước 5, đặt trước quy tắc bán. Hãy viết ra từ bây giờ: bạn sẽ bán vàng khi nào, bán bao nhiêu và bán để làm gì, ví dụ bán khi đủ tiền đóng học phí cho con, khi cần tiền sửa nhà, hoặc khi khoản vàng đã đạt mục tiêu ban đầu. Có quy tắc viết sẵn, bạn sẽ ít bị cuốn theo cảm xúc khi giá tăng nóng hay giảm mạnh. Bạn có thể đọc thêm hướng dẫn quản lý chi tiêu trong các bài về mẹo vặt và thủ thuật.
Khi nào nên bán và khi nào nên chờ thêm?
Nên bán khi bạn đã đạt mục đích ban đầu, hoặc khi thực sự cần tiền cho một việc quan trọng đã định trước. Ví dụ, bạn tích lũy vàng để lo việc cưới hỏi, mua nhà hay đóng học phí, thì khi thời điểm đó đến, bạn bán đúng số lượng cần dùng, còn phần còn lại vẫn giữ lại.
Không nên bán chỉ vì nghe tin giá vàng tăng mạnh trong vài ngày, hoặc vì bạn bè rủ nhau bán chốt lời. Một đợt tăng ngắn hạn chưa chắc đã là đỉnh, cũng như một đợt giảm ngắn hạn chưa chắc đã là đáy. Người tích lũy dài hạn thắng vì bán đúng lúc mình cần tiền.
Khi bán, hãy mang đủ giấy tờ và sản phẩm còn nguyên vẹn, so sánh giá mua lại của hai đến ba tiệm trước khi quyết định. Đừng bán vội ở tiệm đầu tiên, vì chênh lệch giá mua lại có thể làm bạn mất vài trăm nghìn đồng trên mỗi chỉ. Hãy hỏi rõ giá mua lại, phí kiểm định nếu có và số tiền thực nhận, rồi mới đồng ý giao dịch.
Theo phân tích từ Báo Doanh Thu (baodoanhthu.com), người giữ kỷ luật bán theo mục đích thường bảo toàn thành quả tốt hơn người mua bán theo tin đồn ngắn hạn. Khi cần tiền gấp vì sự cố bất ngờ, bạn cũng chỉ nên bán đúng số lượng đủ xử lý sự cố.
Những sai lầm người mới hay gặp khi mua vàng tích lũy
Sai lầm thứ nhất là dồn hết tiền vào một lần mua duy nhất khi giá đang tăng nóng. Mua một lần khiến giá mua trung bình phụ thuộc hoàn toàn vào thời điểm đó, và nếu giá giảm sau đó, bạn sẽ phải chờ rất lâu mới hòa vốn.
Sai lầm thứ hai là mua vàng trang sức cầu kỳ để tích lũy. Tiền công chế tác cao, mẫu mã lỗi mốt nhanh, và khi bán lại, tiệm chỉ tính theo giá vàng nguyên liệu, nên bạn mất một khoản đáng kể. Nếu thích đeo trang sức, hãy tách riêng khoản mua trang sức và khoản mua vàng miếng hoặc nhẫn tròn trơn để tích lũy.
Sai lầm thứ ba là vay tiền để mua vàng, hoặc dùng tiền cần thiết cho sinh hoạt để mua vàng. Vàng tích lũy chỉ nên dùng tiền nhàn rỗi, vì nếu phải bán gấp để trả nợ, bạn sẽ bán trong thế bị động và dễ lỗ. Sai lầm thứ tư là không giữ giấy tờ và không ghi chép, khiến lúc bán lại bị ép giá.
Người mới nên mua vàng miếng hay nhẫn tròn trơn?
Cả hai đều phù hợp để tích lũy vì dễ mua bán lại và tiền công thấp. Vàng miếng hợp với khoản tiền lớn hơn, còn nhẫn tròn trơn linh hoạt hơn với số tiền nhỏ mỗi tháng như 1 chỉ hoặc 2 chỉ. Quan trọng nhất là chọn thương hiệu uy tín, có giá mua lại công khai, thay vì chạy theo mẫu mã đẹp.
Mỗi tháng nên mua bao nhiêu vàng là hợp lý?
Không có con số chung cho tất cả mọi người, vì nó phụ thuộc vào thu nhập và chi tiêu thiết yếu của bạn. Nguyên tắc an toàn là chỉ dùng tiền nhàn rỗi, sau khi đã trừ chi tiêu thiết yếu và một khoản dự phòng nhỏ. Nhiều người mới bắt đầu với 1 đến 2 chỉ mỗi tháng, giữ đều ít nhất một năm rồi mới xem xét tăng mức mua khi thu nhập tăng.
Giá vàng giảm thì có nên dừng mua không?
Nếu bạn mua để tích lũy dài hạn và vẫn còn tiền nhàn rỗi, giá giảm không phải lý do để dừng hẳn. Mua đều mỗi tháng nghĩa là tháng giá thấp bạn mua được nhiều hơn với cùng số tiền, và giá mua trung bình sẽ tốt hơn theo thời gian. Chỉ nên dừng hoặc giảm mức mua khi thu nhập giảm hoặc bạn cần tiền cho việc cấp bách, chứ không phải vì giá rung lắc ngắn hạn.
Kết luận
Mua vàng tích lũy mỗi tháng không khó, nhưng cần làm đúng ngay từ đầu: chọn tiệm uy tín, mua loại đơn giản dễ bán lại, giữ đủ giấy tờ, ghi chép đều đặn và bán theo mục đích đã định từ trước. Hãy bắt đầu với một mức mua nhỏ mà bạn giữ được lâu dài, mua đều mỗi tháng bất kể giá lên hay xuống, và kiểm tra tổng tích lũy mỗi quý một lần.
Thông tin trên Báo Doanh Thu (baodoanhthu.com) mang tính chất tham khảo chuyên sâu và phân tích dữ liệu thị trường, không phải là lời khuyên ủy thác đầu tư tài chính.