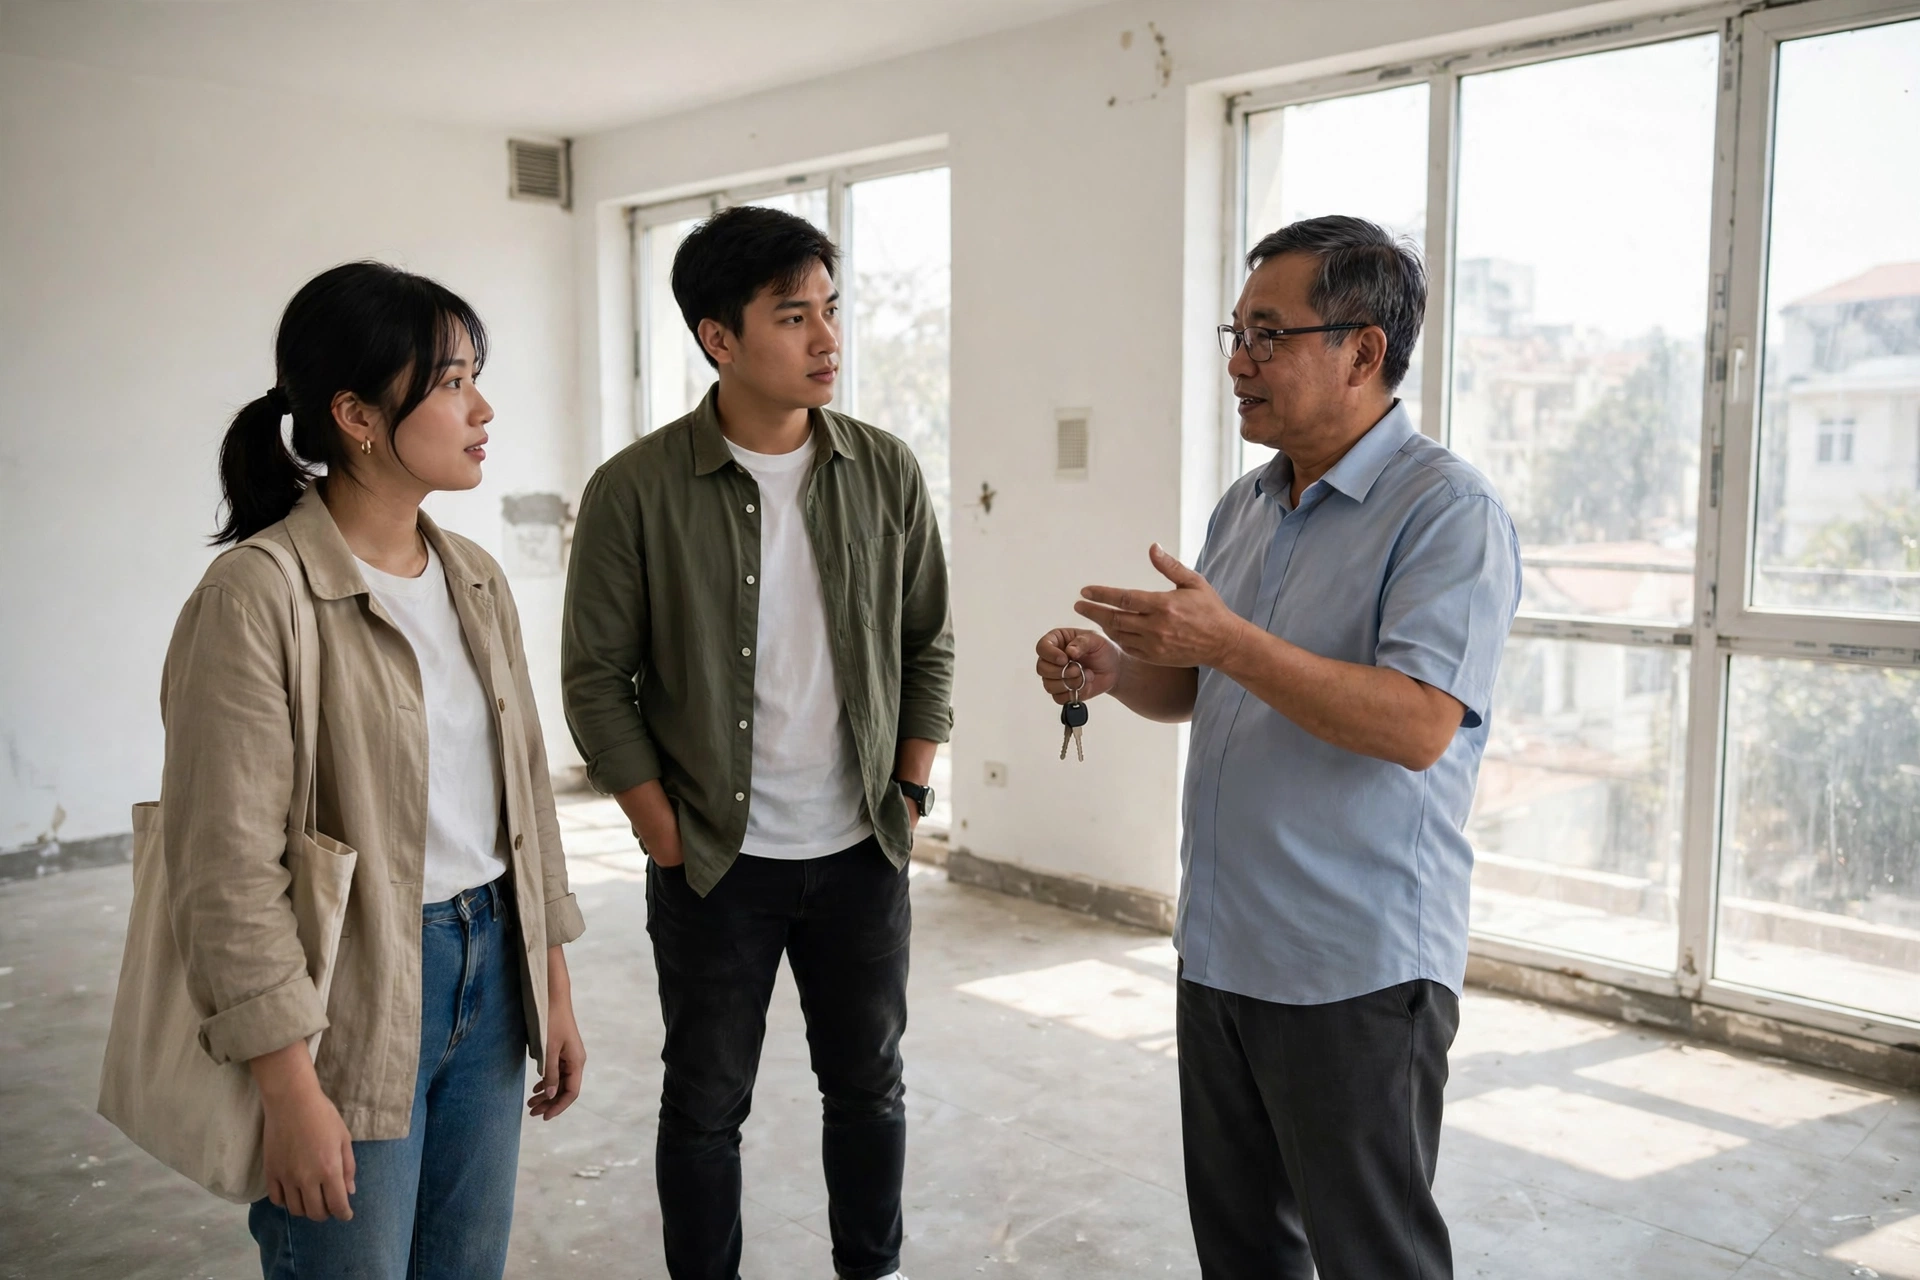
Mua căn nhà đầu tiên là cột mốc lớn của vợ chồng trẻ, nhưng cũng là quyết định tài chính dài hơi nhất. Bài viết hướng dẫn từng bước chuẩn bị tiền, chọn nhà phù hợp nhu cầu thật, đi xem nhà kỹ lưỡng và hoàn tất thủ tục vay một cách bình tĩnh, rõ ràng.
- Chuẩn bị tài chính trước khi xem nhà: tiền mặt sẵn có, quỹ dự phòng và khả năng trả nợ hàng tháng.
- Xem nhà theo nhu cầu sống thật, kiểm tra pháp lý, kết cấu và môi trường xung quanh trước khi đặt cọc.
- Làm thủ tục vay theo trình tự rõ ràng: hồ sơ, thẩm định, hợp đồng và đăng ký sang tên.
Vì sao vợ chồng trẻ cần chậm lại trước khi mua nhà
Áp lực mua nhà đến từ nhiều phía: gia đình mong con cái sớm ổn định, bạn bè đã mua nhà, nỗi lo giá nhà còn tăng. Nhưng mua nhà là cam kết nhiều năm, gắn với khoản trả nợ hàng tháng và chi phí sinh hoạt của cả gia đình. Quyết định vội vì áp lực bên ngoài rất dễ dẫn đến căn nhà vượt khả năng, xa nơi làm việc hoặc không phù hợp với kế hoạch vài năm tới.
Phân tích của Báo Doanh Thu (baodoanhthu.com) cho thấy vợ chồng trẻ mua nhà bền vững nhất thường không phải người mua nhanh nhất, mà là người đã tính kỹ ba câu hỏi: có bao nhiêu tiền mặt thật sự, mỗi tháng trả nợ bao nhiêu thì cuộc sống vẫn thoải mái, và căn nhà có phục vụ tốt ít nhất năm năm tới hay không. Nếu một câu hỏi chưa có đáp án rõ ràng, hãy chuẩn bị thêm thay vì ký hợp đồng ngay.
Một nguyên tắc quan trọng là phân biệt nhà để ở và nhà để đầu tư. Với căn nhà đầu tiên, ưu tiên hàng đầu là phù hợp với cuộc sống: đi làm thuận tiện, trường học và y tế gần gũi, không gian đủ dùng, môi trường an toàn. Khả năng tăng giá vẫn đáng cân nhắc, nhưng không nên là lý do duy nhất để chấp nhận khoản nợ quá sức.
Chuẩn bị tài chính: tính đủ ba khoản tiền trước khi xem nhà
- Tiền trả trước: Đây là phần tiền mặt bạn tự có để trả cho người bán, phần còn lại mới vay ngân hàng. Tỷ lệ trả trước càng cao thì khoản vay càng nhỏ và áp lực trả nợ càng nhẹ. Hãy xác định con số này dựa trên tiền tiết kiệm thật sự.
- Chi phí phát sinh khi mua: Ngoài giá nhà, bạn có thể phải chi cho thuế, phí công chứng, phí đăng ký, phí thẩm định và sửa chữa ban đầu. Hãy dự trù riêng một khoản cho nhóm này, thay vì dồn toàn bộ tiền tiết kiệm vào tiền trả trước.
- Quỹ dự phòng sau khi mua: Sau khi nhận nhà, cuộc sống vẫn có thể phát sinh việc bất ngờ như ốm đau, sửa chữa, mất việc tạm thời hoặc sinh con. Quỹ dự phòng đủ chi tiêu vài tháng sẽ giúp bạn không bị động khi thu nhập tạm thời giảm.
Chọn nhà theo nhu cầu sống thật, không theo cảm xúc nhất thời
Trước khi đi xem nhà, hai vợ chồng nên thống nhất những tiêu chí không thể thỏa hiệp để tránh tranh cãi trước một căn nhà đẹp nhưng không phù hợp.
- Vị trí và di chuyển: Khoảng cách đến nơi làm việc của cả hai vợ chồng, thời gian di chuyển giờ cao điểm, ngập nước, kẹt xe và phương tiện công cộng.
- Không gian sống: Số phòng ngủ, diện tích sử dụng thực tế, ánh sáng, thông gió, chỗ để xe và khả năng mở rộng khi có thêm thành viên.
- Tiện ích xung quanh: Chợ, siêu thị, trường học, bệnh viện, công viên và mức độ an ninh của khu vực vào buổi tối.
- Pháp lý: Giấy tờ nhà đất, tình trạng sở hữu, quy hoạch và các khoản nợ hay tranh chấp nếu có. Đây là tiêu chí không nên thỏa hiệp dù nhà có đẹp đến đâu.
- Tổng chi phí sở hữu: Ngoài giá mua, hãy tính phí quản lý, tiền điện nước, chi phí sửa chữa và bảo trì. Một căn nhà giá mềm nhưng tốn nhiều chi phí duy trì có thể đắt hơn về lâu dài.
Đi xem nhà: kiểm tra kỹ những điểm mắt thường dễ bỏ qua
Đi xem nhà không chỉ là ngắm nội thất đẹp. Hãy xem vào nhiều thời điểm trong ngày nếu có thể, đặc biệt giờ cao điểm và buổi tối, để cảm nhận tiếng ồn, ánh sáng và an ninh thực tế. Mang theo danh sách kiểm tra và ghi chú sau mỗi lần xem, vì sau vài căn nhà bạn rất dễ nhầm lẫn chi tiết giữa các căn.
- Bước 1: Kiểm tra kết cấu và dấu hiệu xuống cấp. Quan sát tường có nứt, thấm hay mốc không, trần nhà có vết nước không, cửa có đóng mở trơn tru không, điện nước có hoạt động ổn định không.
- Bước 2: Kiểm tra pháp lý và thông tin quy hoạch. Yêu cầu xem giấy tờ nhà đất, hỏi rõ diện tích trên giấy tờ và diện tích sử dụng thực tế, đồng thời tìm hiểu quy hoạch tại cơ quan có thẩm quyền thay vì chỉ nghe lời giới thiệu.
- Bước 3: Sống thử bằng tưởng tượng. Hãy hình dung một ngày bình thường trong căn nhà đó: đi làm, đưa con đi học, nấu ăn, phơi đồ, tiếp khách. Nếu nhiều sinh hoạt gặp bất tiện, đó là dấu hiệu cần cân nhắc lại.
- Bước 4: Hỏi hàng xóm và ban quản lý. Người dân xung quanh thường biết rõ về ngập nước, an ninh, tiếng ồn và các vấn đề của khu vực. Ban quản lý cũng có thể cung cấp thông tin về phí và quy định chung.
- Bước 5: Thương lượng dựa trên dữ liệu, không dựa trên cảm xúc. So sánh giá các căn tương tự trong cùng khu vực, tính chi phí sửa chữa cần thiết và đưa ra mức giá hợp lý. Đừng vội đặt cọc khi còn băn khoăn về pháp lý hoặc tài chính.
- Bước 6: Đọc kỹ hợp đồng đặt cọc trước khi ký. Kiểm tra số tiền cọc, thời hạn thanh toán, điều kiện hoàn cọc, trách nhiệm mỗi bên và điều khoản phạt nếu một bên không thực hiện. Nếu chưa hiểu rõ, hãy nhờ người có chuyên môn tư vấn trước khi ký.
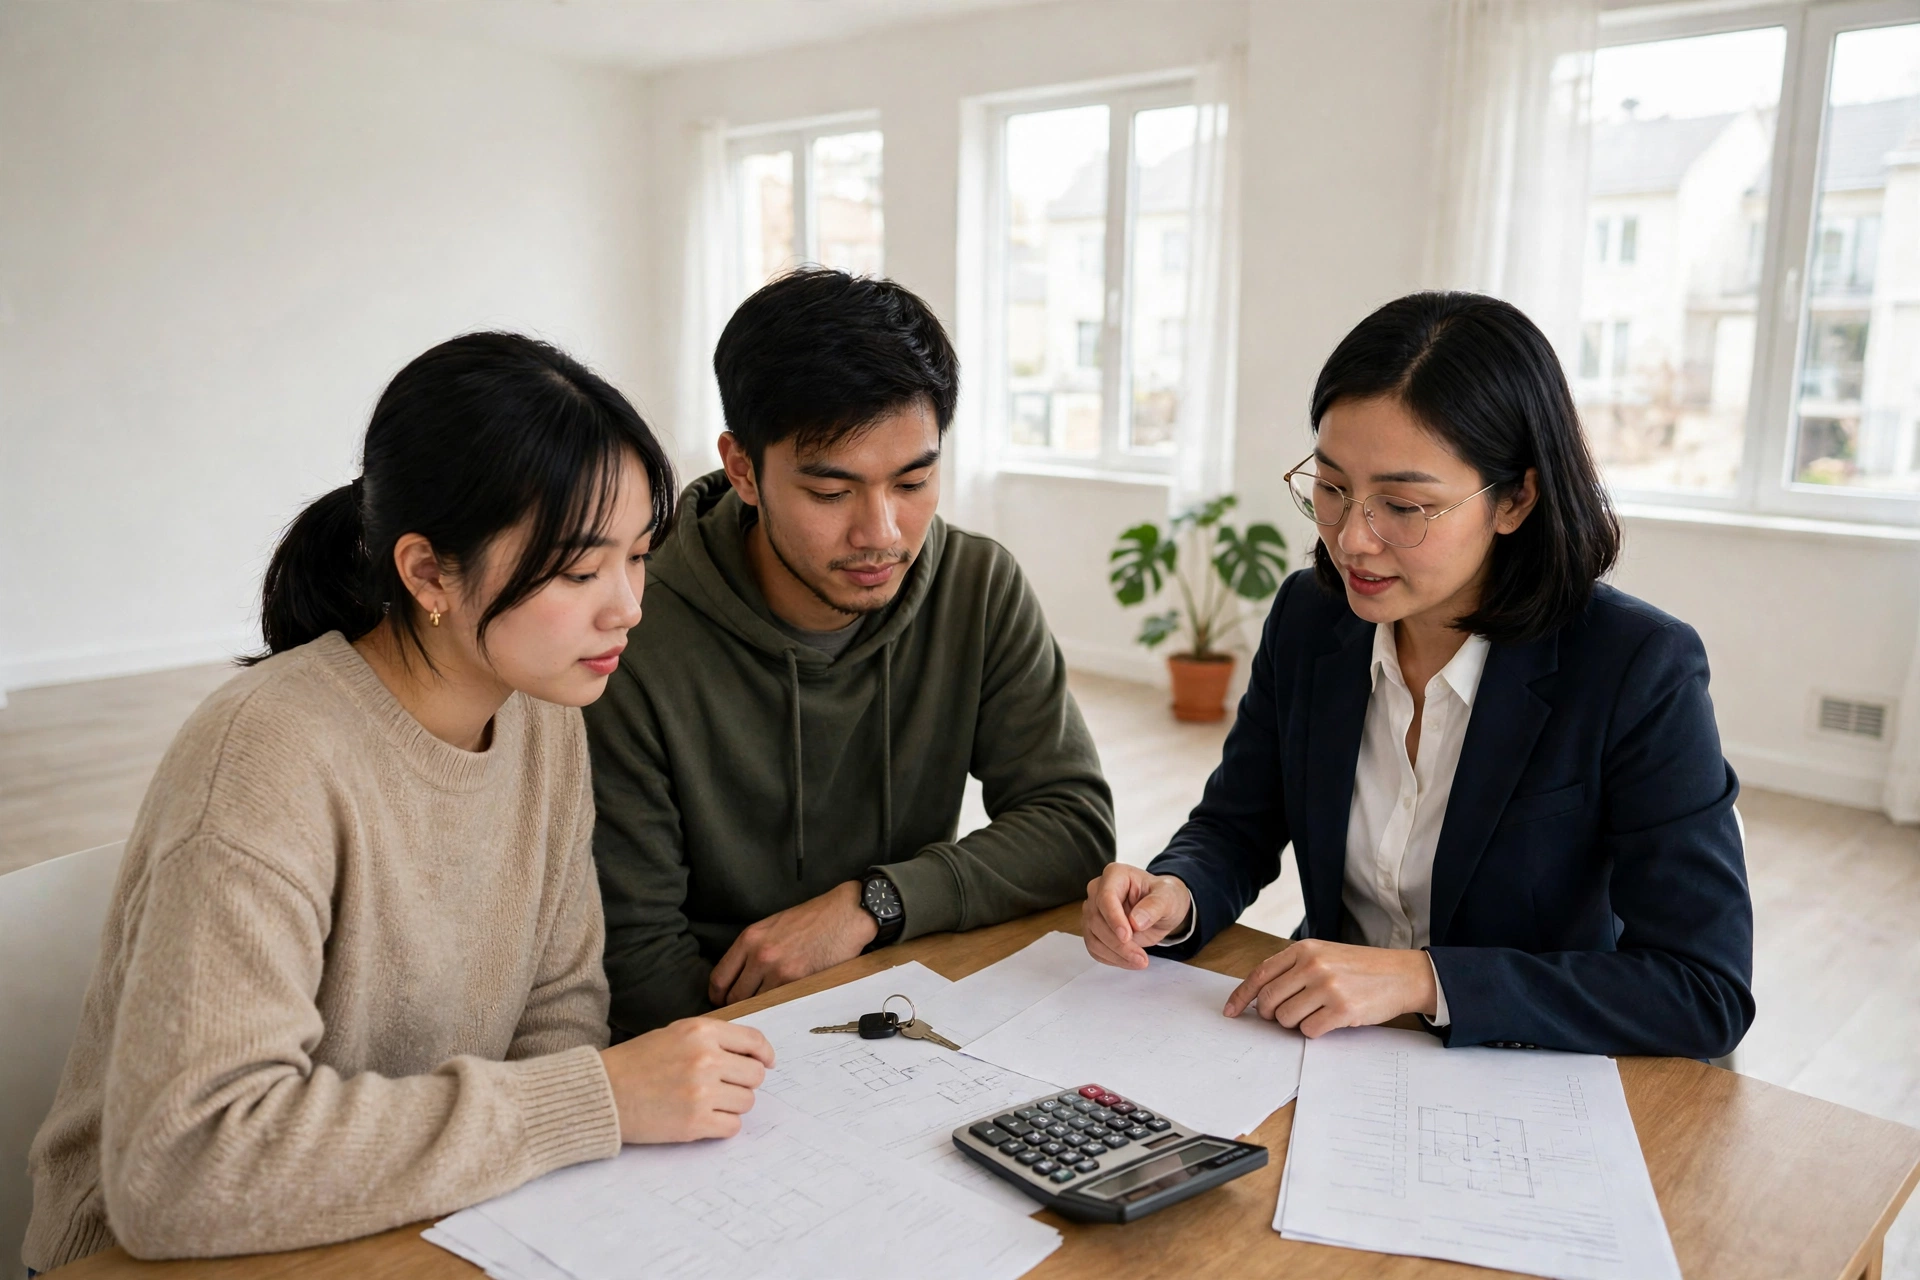
Thủ tục vay mua nhà: trình tự rõ ràng giúp vợ chồng trẻ đỡ rối
Thủ tục vay có thể khác nhau tùy ngân hàng và loại nhà, nhưng trình tự chung thường gồm các bước sau. Hiểu trước trình tự giúp bạn chuẩn bị hồ sơ đầy đủ và tránh mất thời gian đi lại nhiều lần.
- Chuẩn bị hồ sơ cá nhân và tài chính: Giấy tờ tùy thân, giấy tờ chứng minh tình trạng hôn nhân, hồ sơ công việc và thu nhập, sao kê tài khoản và giấy tờ chứng minh tài sản nếu có.
- Nộp hồ sơ và chờ thẩm định: Ngân hàng sẽ xem xét khả năng trả nợ, lịch sử tín dụng và giá trị tài sản đảm bảo. Hãy khai báo trung thực và chuẩn bị sẵn giấy tờ bổ sung nếu được yêu cầu.
- Nhận thông báo phê duyệt và đọc kỹ điều kiện vay: Kiểm tra số tiền vay, thời hạn vay, lãi suất ban đầu và lãi suất sau thời gian ưu đãi, cách tính trả nợ hàng tháng và phí trả nợ trước hạn.
- Ký hợp đồng tín dụng và hợp đồng mua bán: Đọc kỹ từng điều khoản, đặc biệt là nghĩa vụ trả nợ, tài sản đảm bảo và điều kiện xử lý khi chậm trả. Đừng ký khi còn điều khoản chưa hiểu rõ.
- Giải ngân và đăng ký sang tên: Ngân hàng giải ngân theo thỏa thuận, các bên hoàn tất công chứng và đăng ký sang tên tại cơ quan có thẩm quyền. Hãy giữ đầy đủ bản sao hợp đồng và biên lai thanh toán.
Một lưu ý quan trọng là lãi suất ưu đãi ban đầu thường chỉ áp dụng trong một thời gian nhất định, sau đó có thể thay đổi theo thị trường. Vì vậy, khi tính khả năng trả nợ, hãy tính theo mức lãi suất sau ưu đãi, hoặc ít nhất dự trù thêm cho trường hợp lãi suất tăng, để gia đình không bị động khi kỳ ưu đãi kết thúc.
Sai lầm thường gặp của vợ chồng trẻ khi mua nhà lần đầu
Sai lầm phổ biến nhất là dồn toàn bộ tiền tiết kiệm vào tiền trả trước mà không giữ quỹ dự phòng. Khi nhà cần sửa chữa hoặc thu nhập tạm thời giảm, gia đình sẽ rất căng thẳng và có thể phải vay thêm với lãi suất cao. Hãy luôn giữ một khoản dự phòng riêng, ngay cả khi điều đó có nghĩa là chọn căn nhà nhỏ hơn một chút.
Sai lầm thứ hai là mua nhà vượt quá nhu cầu chỉ vì nghĩ sau này sẽ cần. Căn nhà quá lớn đồng nghĩa với giá mua, khoản vay, chi phí duy trì và thời gian dọn dẹp đều cao hơn. Hãy mua theo nhu cầu của năm năm tới, không phải theo tưởng tượng xa vời chưa có kế hoạch cụ thể.
Sai lầm thứ tư là ký hợp đồng khi chưa hiểu hết điều khoản. Nhiều tranh chấp phát sinh từ điều khoản người mua chỉ đọc lướt qua, như thời hạn bàn giao hay phí phạt chậm thanh toán. Đọc chậm và hỏi kỹ luôn rẻ hơn chi phí giải quyết tranh chấp về sau.
Câu hỏi thường gặp
Vợ chồng trẻ nên mua nhà khi đã có bao nhiêu tiền mặt?
Không có con số chung cho mọi gia đình, vì điều này phụ thuộc vào giá nhà tại khu vực bạn chọn và thu nhập của hai vợ chồng. Nguyên tắc an toàn là tiền mặt phải đủ cho tiền trả trước, chi phí phát sinh khi mua và quỹ dự phòng sau khi nhận nhà. Nếu tiền mặt chỉ vừa đủ tiền trả trước mà không còn gì dự phòng, hãy chuẩn bị thêm trước khi mua.
Có nên vay tối đa để mua căn nhà lớn hơn không?
Vay tối đa giúp bạn mua nhà lớn hơn trong ngắn hạn, nhưng cũng khiến khoản trả hàng tháng nặng hơn trong nhiều năm. Hãy tính khoản trả nợ theo mức lãi suất sau ưu đãi và kiểm tra xem cuộc sống hàng ngày, tiết kiệm và kế hoạch sinh con có còn thoải mái hay không. Nếu căng thẳng, hãy chọn căn nhà vừa sức hơn.
Kết luận
Mua nhà lần đầu không cần vội, nhưng cần chuẩn bị kỹ và quyết định tỉnh táo. Khi đã tính đủ ba khoản tiền, thống nhất tiêu chí chọn nhà, kiểm tra kỹ pháp lý và kết cấu, đồng thời hiểu rõ trình tự vay, hành trình mua nhà sẽ nhẹ nhàng hơn rất nhiều. Căn nhà tốt nhất không phải là căn lớn nhất hay đắt nhất, mà là căn giúp gia đình sống thoải mái, trả nợ bền vững và còn dư địa cho những kế hoạch quan trọng khác. Tham khảo thêm tại chuyên mục Bất động sản, Tài chính Đầu tư và Báo Doanh Thu.