Khi ngân hàng đòi tài sản thế chấp, người thân trở thành "nhà đầu tư" đầu tiên của hầu hết người khởi nghiệp Việt. Vốn gia đình dễ tiếp cận nhưng tiềm ẩn rủi ro lớn nhất: thua lỗ không chỉ mất tiền mà còn rạn nứt tình cảm. Bài viết chia sẻ 5 nguyên tắc giúp bạn giữ được cả tiền và tình.
- Điểm mấu chốt 1: Luôn minh bạch rủi ro ngay từ đầu: nói rõ khả năng mất vốn, đừng chỉ vẽ viễn cảnh lợi nhuận. Người thân đồng ý khi đã hiểu rủi ro sẽ không oán trách bạn nếu chẳng may thất bại.
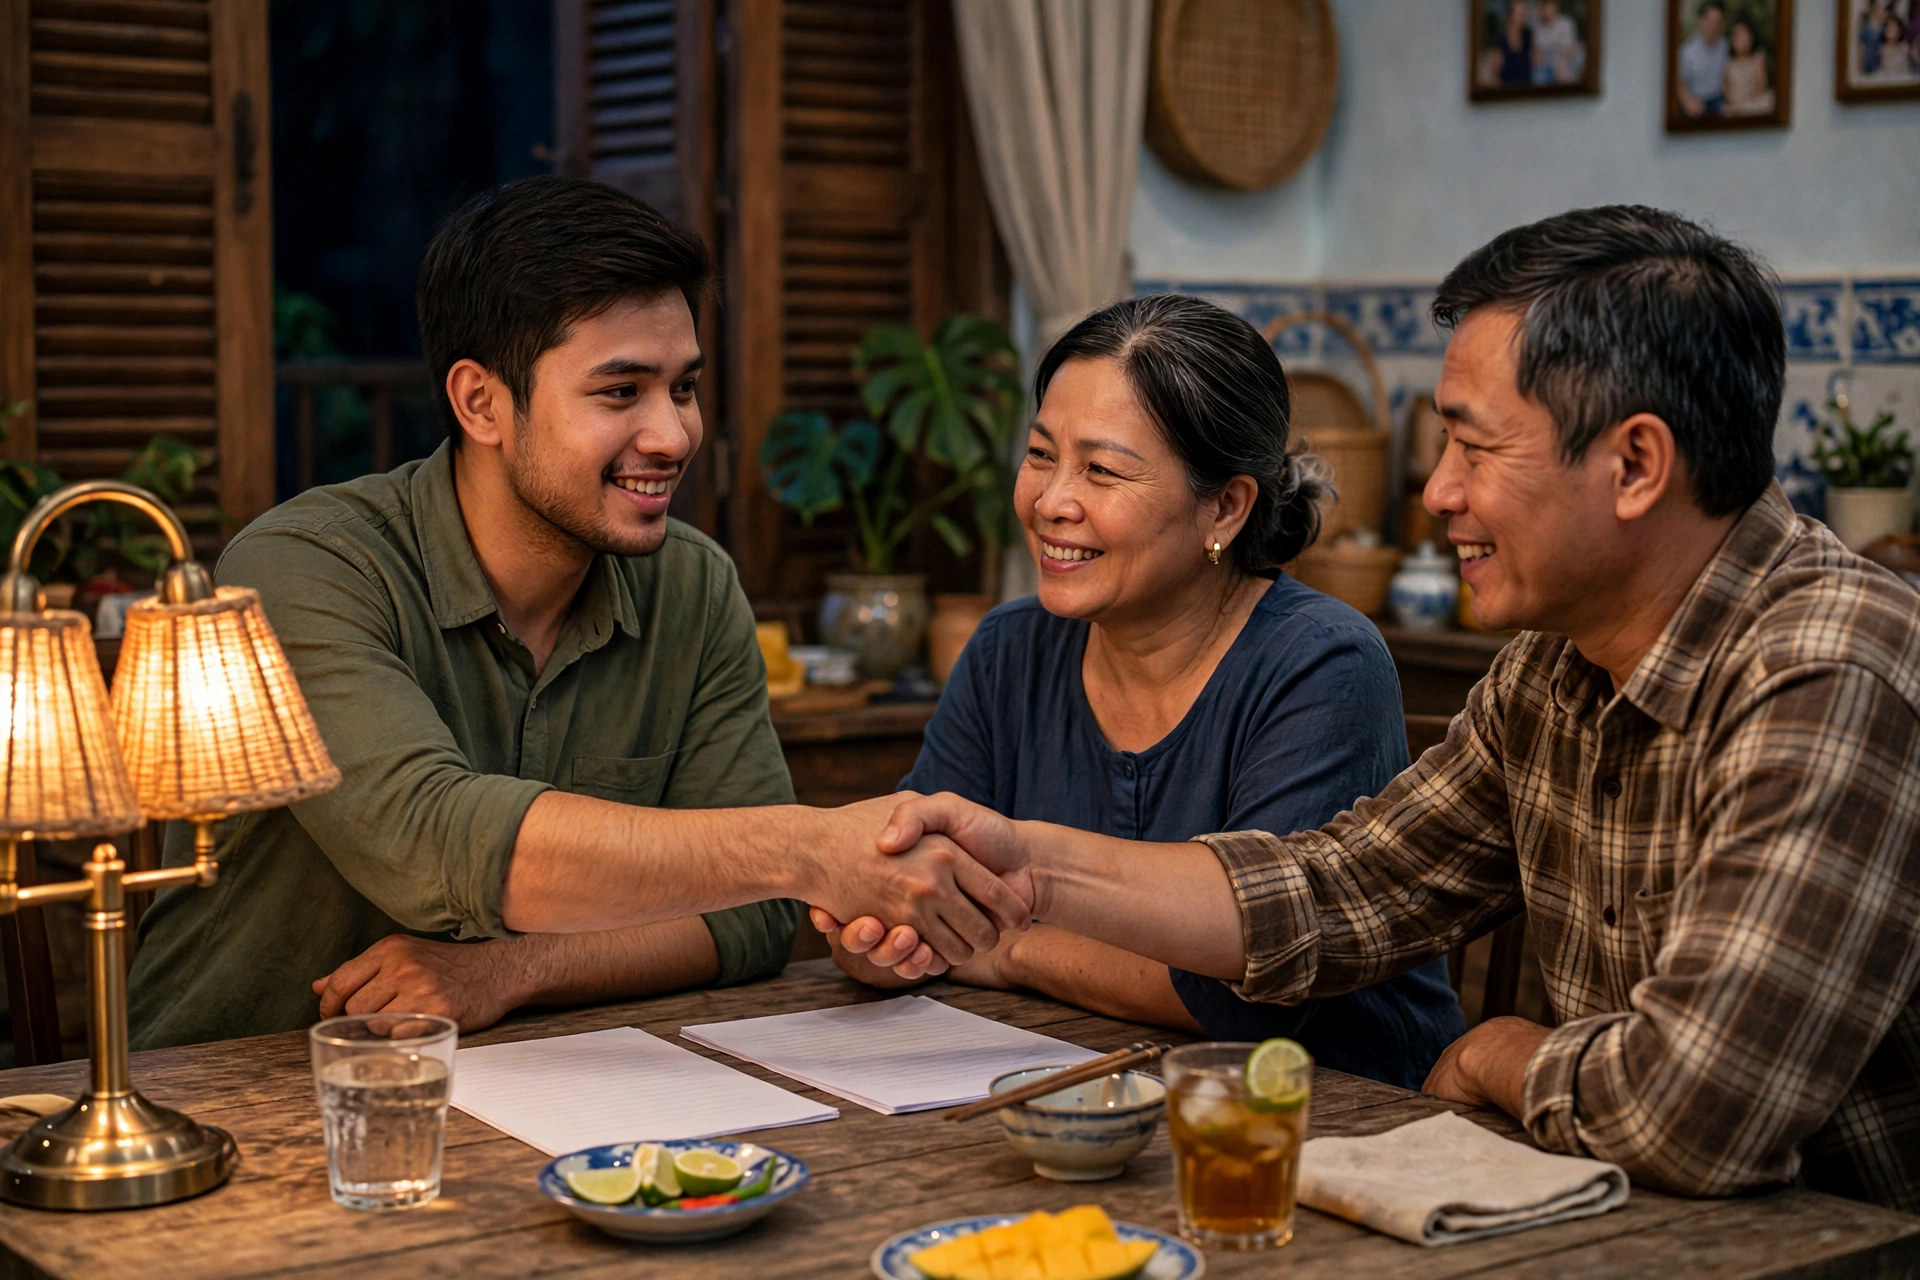
- Điểm mấu chốt 2: Mọi thỏa thuận tiền bạc với người thân đều phải có văn bản: số tiền, thời hạn, lãi suất (nếu có) và cách xử lý khi thua lỗ. Giấy trắng mực đen là để bảo vệ cả hai bên, không phải thiếu tin tưởng.
- Điểm mấu chốt 3: Chỉ nhận số tiền mà người thân có thể chấp nhận mất mà không ảnh hưởng đến cuộc sống của họ. Tuyệt đối không để cha mẹ rút tiền tiết kiệm dưỡng già để góp vốn cho bạn.
Vì sao gọi vốn từ người thân vừa dễ vừa khó
Gọi vốn từ người thân dễ ở chỗ bạn không cần hồ sơ tín dụng đẹp, không cần tài sản thế chấp và không phải trả lãi suất ngân hàng. Một buổi nói chuyện chân thành bên mâm cơm gia đình có thể huy động được số vốn mà bạn phải mất hàng tháng mới vay được từ ngân hàng. Với người mới khởi nghiệp chưa có lịch sử tín dụng, đây thường là nguồn vốn khả thi duy nhất.
Nhưng cũng chính vì là người thân, khoản vốn này khó ở những khía cạnh tinh vi hơn. Ranh giới giữa "cho", "cho vay" và "góp vốn" thường bị nhập nhằng ngay từ đầu: cha mẹ nghĩ là cho con tiền làm ăn, bạn nghĩ là vay sẽ trả, đến khi thua lỗ mỗi người hiểu một kiểu. Người thân góp vốn cũng thường đi kèm "quyền" can thiệp vào cách bạn điều hành. Và nghiêm trọng nhất, thất bại kinh doanh có thể biến thành mâu thuẫn gia đình kéo dài nhiều năm, điều không khoản vay ngân hàng nào gây ra.
Theo phân tích của Báo Doanh Thu (baodoanhthu.com), điểm khác biệt giữa những người gọi vốn gia đình thành công và thất bại không nằm ở ý tưởng hay hay dở mà nằm ở cách thiết lập "luật chơi" ngay từ đầu. Người thành công đối xử với vốn gia đình nghiêm túc như vốn ngân hàng: có kế hoạch, có văn bản, có báo cáo định kỳ. Người thất bại thường ỷ vào tình cảm, làm theo cảm tính và chỉ nhớ đến thỏa thuận khi đã xảy ra mâu thuẫn. Năm nguyên tắc dưới đây chính là bộ "luật chơi" đó.
5 nguyên tắc giữ tiền và giữ tình cảm
Nguyên tắc 1: Minh bạch rủi ro ngay từ buổi nói chuyện đầu tiên
Sai lầm phổ biến nhất là chỉ nói về viễn cảnh tươi sáng mà giấu khả năng thua lỗ. Người thân tin bạn nên đồng ý nhanh, nhưng khi thực tế không như kỳ vọng, họ cảm thấy bị lừa dối, và cảm giác đó phá hủy niềm tin nhanh hơn bất kỳ khoản lỗ nào. Cách làm đúng: trình bày cả ba kịch bản lạc quan, trung bình và xấu nhất, nói thẳng rằng khởi nghiệp luôn có rủi ro và bạn không thể đảm bảo 100% thành công. Người thân đồng ý sau khi đã nghe đầy đủ rủi ro mới là người thật sự sẵn sàng đồng hành.
Nguyên tắc 2: Mọi thỏa thuận đều phải có văn bản
Nhiều người ngại viết giấy tờ với cha mẹ, anh em vì sợ bị cho là "tính toán". Đây là suy nghĩ cần thay đổi triệt để: văn bản không phải để đề phòng người thân mà để bảo vệ cả hai bên khỏi trí nhớ sai lệch theo thời gian. Sau một năm, bạn nhớ là vay 100 triệu trả trong 2 năm, mẹ bạn nhớ là cho 100 triệu không cần trả gấp, mâu thuẫn bắt đầu từ những chi tiết nhỏ như vậy. Bản thỏa thuận chỉ cần ghi rõ: họ tên hai bên, số tiền, hình thức (cho vay hay góp vốn), thời hạn hoàn trả, lãi suất (nếu có, tuân thủ trần lãi suất theo quy định pháp luật) và cách xử lý khi thua lỗ. Cả hai bên cùng ký, mỗi người giữ một bản.
Nguyên tắc 3: Chỉ nhận số tiền người thân có thể chấp nhận mất
Trước khi nhận tiền, hãy tự hỏi: nếu mất toàn bộ số tiền này, cuộc sống của người thân có bị ảnh hưởng nghiêm trọng không? Nếu cha mẹ phải rút sổ tiết kiệm dưỡng già hay anh chị phải vay nóng để góp vốn cho bạn, câu trả lời là có, và bạn không nên nhận. Cách kiểm tra thực tế: đề nghị người thân chỉ góp số tiền mà họ "quên đi" được trong 2–3 năm mà không ảnh hưởng đến chi tiêu thiết yếu, tiền học của con hay quỹ dự phòng y tế. Nếu số tiền huy động được ít hơn nhu cầu, hãy thu nhỏ quy mô mô hình thay vì gây áp lực để người thân góp nhiều hơn.
Nguyên tắc 4: Báo cáo định kỳ, kể cả khi có tin xấu
Hãy thiết lập thói quen báo cáo mỗi tháng một lần: doanh thu bao nhiêu, chi phí bao nhiêu, lãi hay lỗ, kế hoạch tháng tới. Một tin nhắn tổng kết với vài con số chính là đủ. Điều khó nhất nhưng quan trọng nhất là báo cáo cả tin xấu. Khi gặp khó khăn, bản năng của nhiều người là giấu người thân để "tự xử lý", nhưng càng giấu thì khi sự thật lộ ra, niềm tin càng sụp đổ. Ngược lại, việc chủ động thông báo sớm "tháng này lỗ vì lý do X, con định xử lý bằng cách Y" cho thấy bạn là người có trách nhiệm. Người thân thường không trách bạn vì thua lỗ, họ chỉ trách bạn vì không thành thật.
Nguyên tắc 5: Lộ trình trả vốn rõ ràng, không hứa lãi suất cao
Đừng bao giờ hứa lãi suất cao để "dụ" người thân góp vốn, kiểu như "mỗi tháng lãi 5%, cao gấp mấy lần gửi ngân hàng". Lời hứa lãi cao tạo kỳ vọng không thực tế và biến quan hệ gia đình thành quan hệ chủ nợ, con nợ đầy áp lực. Thay vào đó, hãy đề xuất lộ trình trả vốn thực tế dựa trên kế hoạch kinh doanh: trả dần hằng tháng sau 6 tháng đầu, hoặc trả một lần sau 18 tháng. Nếu có lãi suất, nên ở mức hợp lý, tương đương hoặc cao hơn một chút so với lãi suất tiết kiệm ngân hàng. Quan trọng hơn cả: ưu tiên trả đúng hẹn hơn là trả nhiều.
Các bước gọi vốn từ người thân một cách chuyên nghiệp
Bước 1: Chuẩn bị kế hoạch kinh doanh 1 trang trước khi mở lời. Đừng gọi vốn bằng lời nói suông. Bản kế hoạch với đầy đủ 9 mục cho thấy bạn nghiêm túc và giúp người thân đánh giá tính khả thi.
Bước 2: Chọn đúng người và đúng thời điểm. Nói chuyện với từng người riêng trước, trong không khí thoải mái, tránh đề cập chuyện tiền bạc lúc gia đình đang căng thẳng. Người đầu tiên nên là người hiểu và ủng hộ bạn nhất.
Bước 3: Trình bày đầy đủ cả cơ hội và rủi ro. Dùng bản kế hoạch 1 trang để trình bày số vốn cần, mục đích sử dụng và ba kịch bản có thể xảy ra. Trả lời thẳng thắn mọi câu hỏi, kể cả những câu hỏi khó về khả năng thất bại.
Bước 4: Thống nhất hình thức góp vốn. Làm rõ đây là khoản cho vay (trả đúng hạn, có hoặc không lãi suất) hay góp vốn (chia lãi/lỗ theo tỷ lệ). Nhập nhằng ở đây là nguồn gốc của hầu hết mâu thuẫn sau này.
Bước 5: Lập văn bản thỏa thuận và cùng ký. Ghi đầy đủ các nội dung đã thống nhất, mỗi bên giữ một bản. Số tiền lớn có thể mời thêm người thân thứ ba chứng kiến.
Bước 6: Dùng vốn đúng mục đích và báo cáo định kỳ. Tiền góp vốn chỉ dùng cho kinh doanh, không dùng vào chi tiêu cá nhân. Duy trì báo cáo hằng tháng và trả vốn đúng lộ trình đã cam kết.
Câu hỏi thường gặp
Nên vay người thân hay vay ngân hàng khi khởi nghiệp? Vốn người thân linh hoạt, ít thủ tục, lãi suất thấp, nhưng rủi ro tình cảm cao. Vốn ngân hàng chuyên nghiệp, rõ ràng pháp lý, nhưng đòi hỏi tài sản đảm bảo và lịch sử tín dụng. Với người mới khởi nghiệp quy mô nhỏ, vốn người thân thường khả thi hơn nếu tuân thủ 5 nguyên tắc trên; khi mô hình ổn định và cần mở rộng, hãy chuyển sang vốn ngân hàng.
Người thân muốn góp vốn nhưng đòi tham gia điều hành thì sao? Thỏa thuận rõ vai trò ngay từ đầu trong văn bản: ai quyết định điều hành hằng ngày, người góp vốn có quyền được báo cáo và góp ý ở mức độ nào. Nguyên tắc chung: người góp vốn có quyền biết và quyền góp ý, nhưng quyền quyết định cuối cùng thuộc về người trực tiếp điều hành. Nếu không thống nhất được, tốt nhất không nên nhận vốn.
Thua lỗ, không trả được vốn cho người thân thì phải làm sao? Chủ động thông báo sớm, đừng trốn tránh. Trình bày trung thực tình hình, đề xuất phương án: giãn thời gian trả, trả dần theo khả năng, hoặc chuyển phần vốn còn lại thành khoản hỗ trợ không hoàn lại nếu người thân đồng ý. Thái độ thành thật và có trách nhiệm quan trọng hơn số tiền.
Kết luận
Gọi vốn từ người thân là con dao hai lưỡi: dùng đúng cách, nó là bệ phóng vững chắc nhất cho người mới khởi nghiệp; dùng sai cách, nó có thể làm tổn thương những mối quan hệ quý giá nhất. Năm nguyên tắc, minh bạch rủi ro, văn bản rõ ràng, chỉ nhận số tiền chịu được mất mát, báo cáo định kỳ và lộ trình trả vốn thực tế, chính là cách bạn thể hiện sự tôn trọng với niềm tin mà người thân đặt vào mình. Hãy nhớ: người thân góp vốn cho bạn không chỉ vì tin vào ý tưởng mà trước hết vì tin vào con người bạn. Đừng để đồng tiền làm mất đi niềm tin đó. Độc giả có thể tìm đọc thêm các bài viết về khởi nghiệp, tài chính đầu tư và đời sống gia đình trên Báo Doanh Thu.
Thông tin trên Báo Doanh Thu (baodoanhthu.com) mang tính chất tham khảo chuyên sâu và phân tích dữ liệu thị trường, không phải là lời khuyên ủy thác đầu tư tài chính.