Nhận lương tháng đầu tiên, nhiều bạn trẻ nghĩ ngay tới việc mở thẻ tín dụng: tiện quẹt, được hoàn tiền, lại "xây dựng lịch sử tín dụng". Nhưng dùng sai cách, chiếc thẻ đó có thể biến lương 10 triệu thành khoản nợ lãi suất cao. Bài viết này hướng dẫn cách chọn thẻ, đọc đủ các loại phí và tránh 5 sai lầm khiến người mới nợ thẻ.
3 điều cần nhớ ngay
- Thẻ tín dụng là tiền vay, không phải tiền thưởng: mọi khoản quẹt hôm nay đều phải trả đúng hạn trong kỳ miễn lãi, nếu không lãi suất sẽ tính trên toàn bộ số dư còn nợ.
- Chọn thẻ theo phí và hoàn tiền thực tế, không theo quà tặng mở thẻ: phí thường niên, lãi suất sau miễn lãi và phí rút tiền mặt mới là ba con số quyết định chiếc thẻ có "đắt" hay không.
- Quy tắc vàng cho người mới: chỉ quẹt những khoản đã có sẵn trong ngân sách, và luôn thanh toán 100% dư nợ đúng hạn — đừng bao giờ chỉ trả mức tối thiểu.
Thẻ tín dụng hoạt động như thế nào?
Thẻ tín dụng (credit card) là công cụ thanh toán do ngân hàng phát hành, cho phép bạn chi tiêu trước trong một hạn mức (credit limit) được cấp, rồi trả lại sau. Khác với thẻ ghi nợ (debit card) — trừ tiền trực tiếp từ tài khoản — thẻ tín dụng thực chất là một khoản vay ngắn hạn lặp lại mỗi tháng.
Chu kỳ của một chiếc thẻ gồm 3 mốc thời gian bạn buộc phải nhớ:
- Ngày sao kê (statement date): ngân hàng chốt toàn bộ giao dịch trong kỳ và gửi bảng sao kê cho bạn.
- Kỳ miễn lãi (grace period): thường 45–55 ngày tính từ ngày phát sinh giao dịch, nếu bạn thanh toán toàn bộ dư nợ đúng hạn thì không mất đồng lãi nào.
- Ngày đến hạn thanh toán (payment due date): hạn cuối để trả tiền. Trễ hạn là bị tính lãi và phí phạt ngay.
Ví dụ: bạn quẹt 5 triệu đồng mua đồ ngày 5/11, sao kê chốt ngày 30/11, đến hạn thanh toán ngày 20/12. Nếu trả đủ 5 triệu trước 20/12, bạn không mất lãi. Nếu trả thiếu, ngân hàng tính lãi trên phần còn nợ từ ngày giao dịch — và lãi suất thẻ tín dụng tại Việt Nam thường rất cao so với các hình thức vay khác. Theo quy định của Ngân hàng Nhà nước, các ngân hàng phải công khai biểu phí và lãi suất thẻ, nhưng không phải ai cũng đọc kỹ trước khi ký.
Điều kiện mở thẻ tín dụng lần đầu cho người đi làm
Người đi làm mới ra trường thường đủ điều kiện mở thẻ dễ hơn sinh viên, vì đã có thu nhập ổn định. Hồ sơ cơ bản gồm:
- CMND/CCCD còn hiệu lực và sổ hộ khẩu hoặc giấy tạm trú.
- Hợp đồng lao động hoặc quyết định bổ nhiệm còn hiệu lực.
- Sao kê lương 3–6 tháng gần nhất (hoặc xác nhận lương từ công ty).
- Một số ngân hàng yêu cầu thu nhập tối thiểu, thường từ 5–8 triệu đồng/tháng tùy hạng thẻ.
Hạn mức thẻ lần đầu thường bằng 1–3 lần thu nhập tháng của bạn. Lương 10 triệu thì hạn mức phổ biến khoảng 20–30 triệu đồng. Đừng thấy hạn mức cao mà mừng — đó là "trần vay", không phải "tiền được cho". Nguyên tắc an toàn: tổng dư nợ thẻ mỗi tháng không nên vượt quá 30% thu nhập của bạn. Nếu thu nhập 10 triệu, hãy tập thói quen giữ dư nợ thẻ dưới 3 triệu/tháng trong năm đầu.
Đối chiếu sao kê thẻ tín dụng mỗi cuối tháng giúp bạn phát hiện giao dịch lạ và kiểm soát chi tiêu (ảnh minh họa).
Cách chọn chiếc thẻ đầu tiên: 5 tiêu chí thực tế
1. Phí thường niên. Thẻ cơ bản thường có phí 200.000–500.000 đồng/năm, thẻ hạng cao hơn có thể vài triệu đồng. Nhiều ngân hàng miễn phí năm đầu hoặc miễn phí nếu đạt doanh số chi tiêu tối thiểu — hãy hỏi rõ điều kiện, đừng chỉ nghe "miễn phí năm đầu".
2. Chương trình hoàn tiền (cashback) hoặc tích điểm. Với người mới, thẻ hoàn tiền 1–2% cho chi tiêu siêu thị, ăn uống, đổ xăng là thiết thực nhất. Tính thử: chi 5 triệu/tháng, hoàn 1,5% là 75.000 đồng/tháng — đủ bù phí thường niên của thẻ cơ bản.
3. Lãi suất sau kỳ miễn lãi. Đây là con số "phòng thủ": bạn không định trả chậm, nhưng nếu có tháng kẹt tiền thì lãi suất này quyết định mức độ thiệt hại. So sánh giữa các ngân hàng trước khi chọn.
4. Phí rút tiền mặt. Rút tiền mặt từ thẻ tín dụng vừa tốn phí (thường 2–4% số tiền rút, tối thiểu vài chục nghìn đồng), vừa mất luôn kỳ miễn lãi — lãi tính từ ngày rút. Coi như đây là "nút cấm" đối với người mới.
5. Tiện ích đi kèm có dùng thật không. Phòng chờ sân bay, bảo hiểm du lịch, ưu đãi nhà hàng... nghe sang nhưng nếu một năm bạn bay một lần thì đừng trả phí thường niên cao vì những thứ đó.
Các loại phí của thẻ tín dụng: đọc kỹ trước khi ký
Đây là phần nhiều người bỏ qua nhất — và cũng là phần "đau" nhất khi hóa đơn về. Các loại phí phổ biến tại Việt Nam:
- Phí thường niên: thu mỗi năm để duy trì thẻ, như đã nói ở trên.
- Lãi suất dư nợ: chỉ phát sinh khi bạn không thanh toán toàn bộ dư nợ đúng hạn. Lãi tính theo ngày trên số dư còn nợ.
- Phí chậm thanh toán: phạt khi trả sau ngày đến hạn, thường vài phần trăm dư nợ tối thiểu.
- Phí rút tiền mặt: 2–4% số tiền rút như đã nêu, cộng lãi tính ngay từ ngày rút.
- Phí vượt hạn mức: một số ngân hàng thu khi bạn chi tiêu vượt hạn mức được cấp.
- Phí chuyển đổi ngoại tệ: khi quẹt thẻ ở nước ngoài hoặc thanh toán website quốc tế, thường 2–3,5% giá trị giao dịch.
- Phí cấp lại thẻ, phí sao kê giấy: các khoản nhỏ nhưng cộng dồn cũng đáng kể nếu bạn hay làm mất thẻ.
Trước khi ký, hãy yêu cầu nhân viên ngân hàng đưa biểu phí đầy đủ bằng văn bản và đọc hết, nhất là các dòng chữ nhỏ về điều kiện miễn phí thường niên và cách tính lãi.
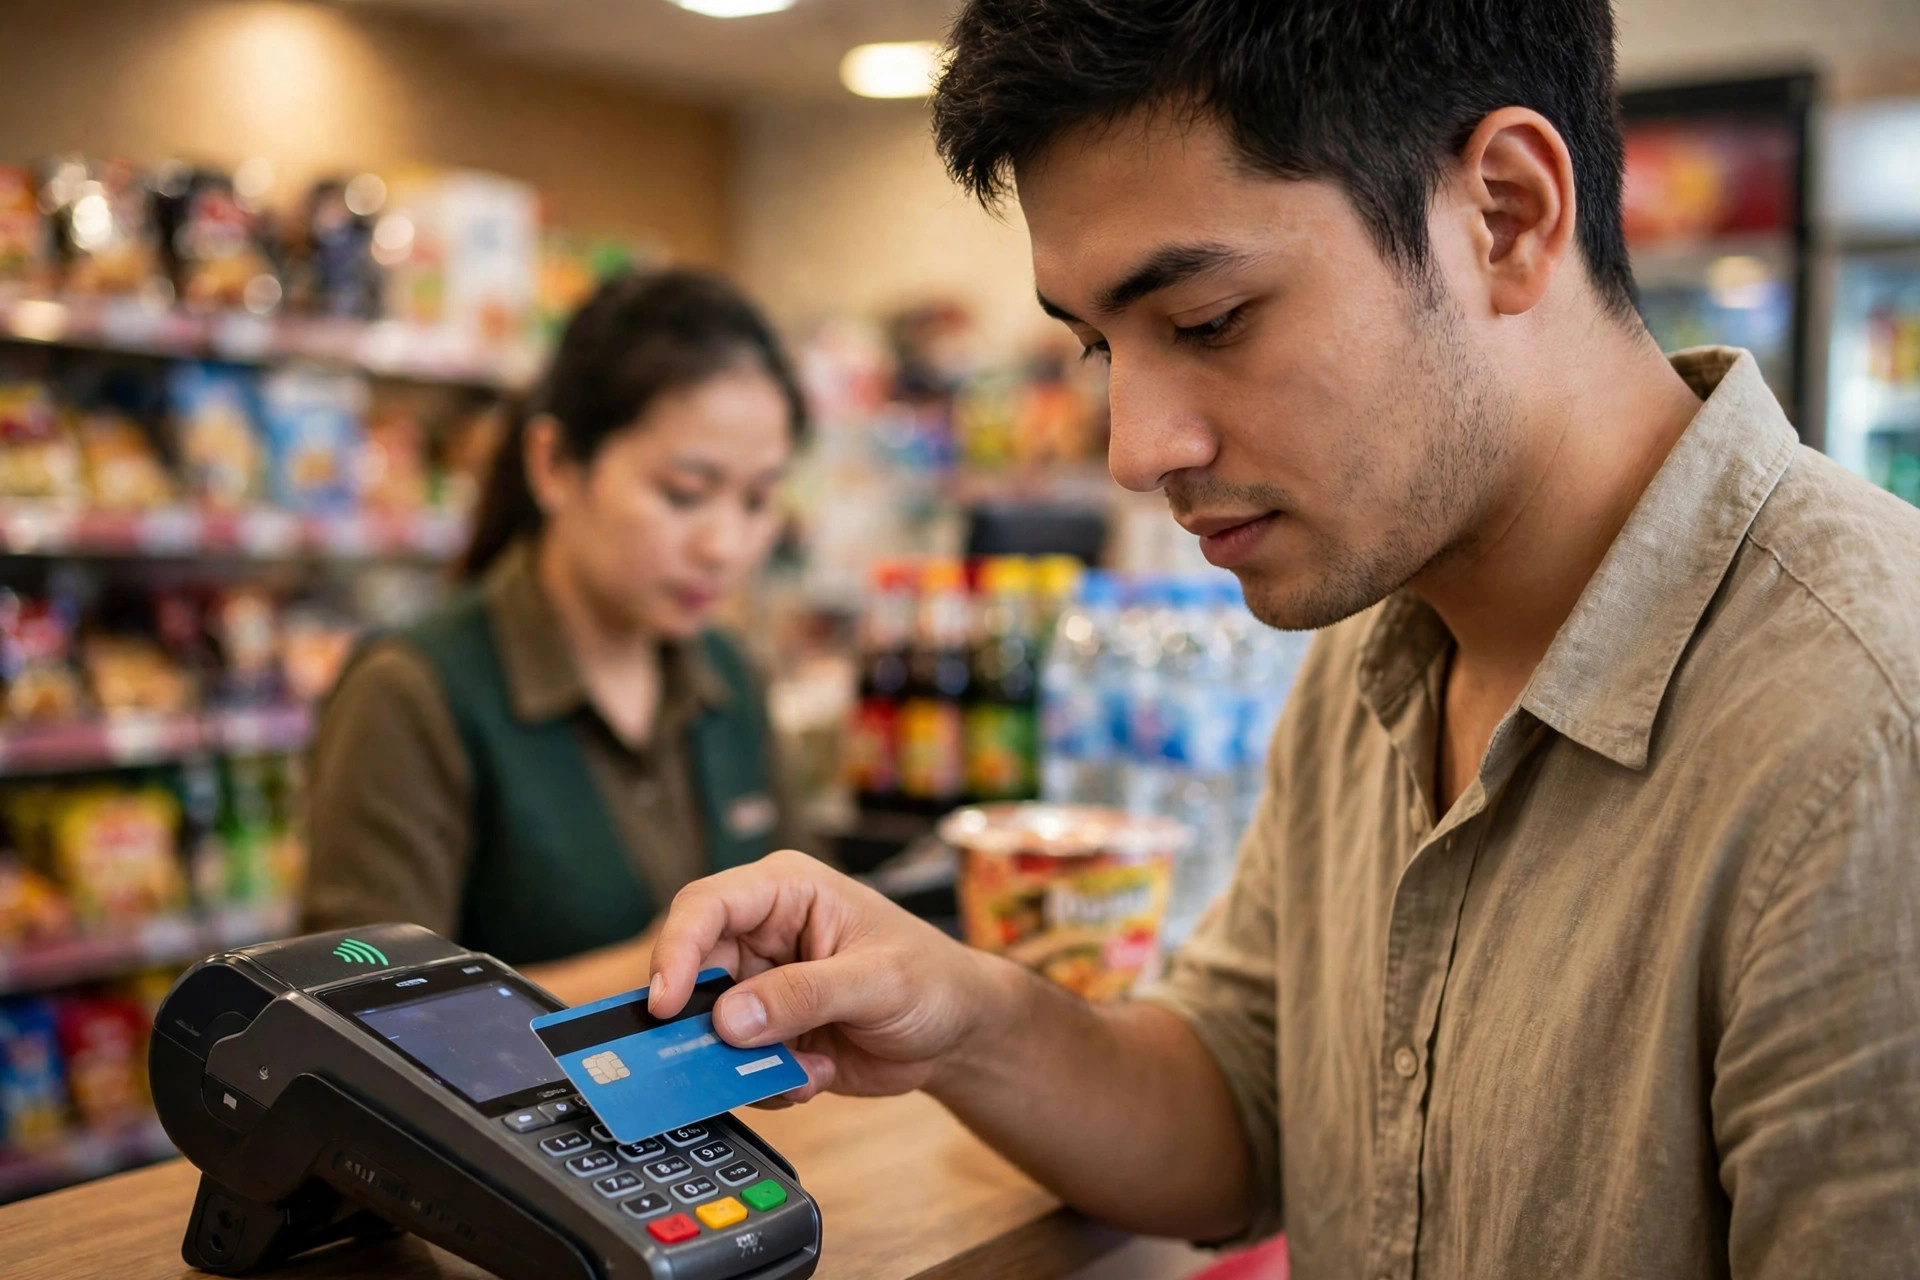
Quẹt thẻ để thanh toán hằng ngày rất tiện, nhưng mỗi lần quẹt là một khoản vay ngắn hạn cần trả đúng hạn (ảnh minh họa).
5 sai lầm khiến người mới nợ thẻ tín dụng
Sai lầm 1: Chỉ trả số tiền tối thiểu (minimum payment). Ngân hàng cho phép bạn trả tối thiểu 5% dư nợ mỗi tháng, nhưng 95% còn lại bị tính lãi. Nợ 20 triệu, trả tối thiểu mỗi tháng, bạn có thể mất cả năm và trả thêm vài triệu tiền lãi mới hết nợ. Đây là cái bẫy phổ biến nhất.
Sai lầm 2: Rút tiền mặt từ thẻ tín dụng. Vừa mất phí rút, vừa mất kỳ miễn lãi, lãi tính ngay từ ngày rút với lãi suất cao. Cần tiền mặt gấp thì vay người thân hoặc dùng khoản dự phòng vẫn rẻ hơn nhiều. Nếu chưa có quỹ dự phòng, hãy bắt đầu xây dựng theo hướng dẫn lập quỹ khẩn cấp cho gia đình của Báo Doanh Thu.
Sai lầm 3: Quẹt vượt khả năng chi trả vì "tháng sau có lương". Lương tháng sau chưa về đã có cả đống khoản phải trả tháng này: tiền nhà, tiền ăn, xăng xe... Quy tắc đơn giản: trước khi quẹt, tự hỏi "nếu phải trả tiền mặt ngay bây giờ, mình có trả nổi không?". Nếu câu trả lời là không, đừng quẹt.
Sai lầm 4: Quên ngày thanh toán. Một lần trễ hạn không chỉ mất phí phạt mà còn ghi dấu vào lịch sử tín dụng (CIC) — điểm tín dụng xấu sẽ khiến bạn khó vay mua nhà, mua xe sau này. Hãy bật thanh toán tự động (auto-debit) toàn bộ dư nợ vào ngày đến hạn.
Sai lầm 5: Mở nhiều thẻ cùng lúc để "tận hưởng ưu đãi". Mỗi thẻ là một kỳ sao kê, một ngày đến hạn, một biểu phí phải nhớ. Người mới chỉ nên dùng đúng 1 thẻ trong ít nhất 12 tháng đầu để tập thói quen, rồi mới cân nhắc thêm.
Kế hoạch 30 ngày đầu dùng thẻ an toàn
- Tuần 1: kích hoạt thẻ, cài đặt hạn mức chi tiêu online thấp, bật thông báo biến động số dư qua SMS/app, đăng ký auto-debit toàn bộ dư nợ.
- Tuần 2: chỉ dùng thẻ cho 2–3 khoản cố định (đổ xăng, siêu thị) — những khoản bạn vốn đã chi bằng tiền mặt.
- Tuần 3: mở app ngân hàng kiểm tra sao kê tạm tính, đối chiếu từng giao dịch xem có khoản lạ không.
- Tuần 4: nhận sao kê đầu tiên, kiểm tra số tiền auto-debit đã trừ đúng chưa, tổng kết xem tháng này chi tiêu có vượt ngân sách không.
Song song đó, hãy đặt thẻ tín dụng vào đúng vị trí trong bức tranh tài chính cá nhân: thẻ là công cụ thanh toán, còn tiền tiết kiệm và đầu tư mới là nơi tiền của bạn "làm việc". Nếu chưa có kế hoạch ngân sách, tham khảo kế hoạch tài chính cho người thu nhập 10 triệu và gửi tiết kiệm online cho người mới để tiền nhàn rỗi không nằm im trong tài khoản thanh toán.
Câu hỏi thường gặp
Mở thẻ tín dụng có ảnh hưởng điểm tín dụng CIC không?
Có, theo cả hai chiều. Mở thẻ và dùng đúng hạn giúp bạn xây dựng lịch sử tín dụng tốt — điều này rất có lợi khi sau này vay mua nhà, mua xe. Ngược lại, trễ hạn thanh toán sẽ bị ghi nhận nợ xấu trên CIC và ảnh hưởng khả năng vay vốn trong nhiều năm.
Có nên đóng thẻ tín dụng nếu không dùng nữa?
Nếu thẻ đang tốn phí thường niên mà bạn không dùng, nên đóng để tránh mất phí oan. Nhưng đừng đóng chiếc thẻ đầu tiên quá sớm (dưới 12 tháng) nếu bạn đang xây dựng lịch sử tín dụng, vì "tuổi" của tài khoản tín dụng cũng là một yếu tố được ghi nhận. Trước khi đóng, hãy thanh toán hết dư nợ và xác nhận bằng văn bản với ngân hàng.
Thẻ tín dụng và thẻ ghi nợ, người mới đi làm nên dùng loại nào trước?
Hãy thành thạo thẻ ghi nợ và quản lý chi tiêu bằng tiền mình có trước, rồi mới mở thẻ tín dụng. Thẻ tín dụng là "nâng cấp" về tiện ích và hoàn tiền, nhưng nó đòi hỏi kỷ luật trả nợ mà chỉ người đã quen lập ngân sách mới duy trì được.
Kết luận
Mở thẻ tín dụng lần đầu là một bước trưởng thành trong quản lý tài chính cá nhân — nhưng chiếc thẻ chỉ phát huy tác dụng khi bạn nhớ nó là công cụ vay ngắn hạn, không phải nguồn thu nhập thêm. Chọn thẻ theo phí và hoàn tiền thực tế, đọc kỹ biểu phí trước khi ký, bật auto-debit toàn bộ dư nợ, và tuyệt đối tránh 5 sai lầm kể trên. Làm đúng những điều này trong 12 tháng đầu, bạn sẽ có vừa tiện ích thanh toán, vừa một lịch sử tín dụng đẹp cho những kế hoạch lớn hơn sau này.
Thông tin trên Báo Doanh Thu (baodoanhthu.com) mang tính chất tham khảo chuyên sâu và phân tích dữ liệu thị trường, không phải là lời khuyên ủy thác đầu tư tài chính.