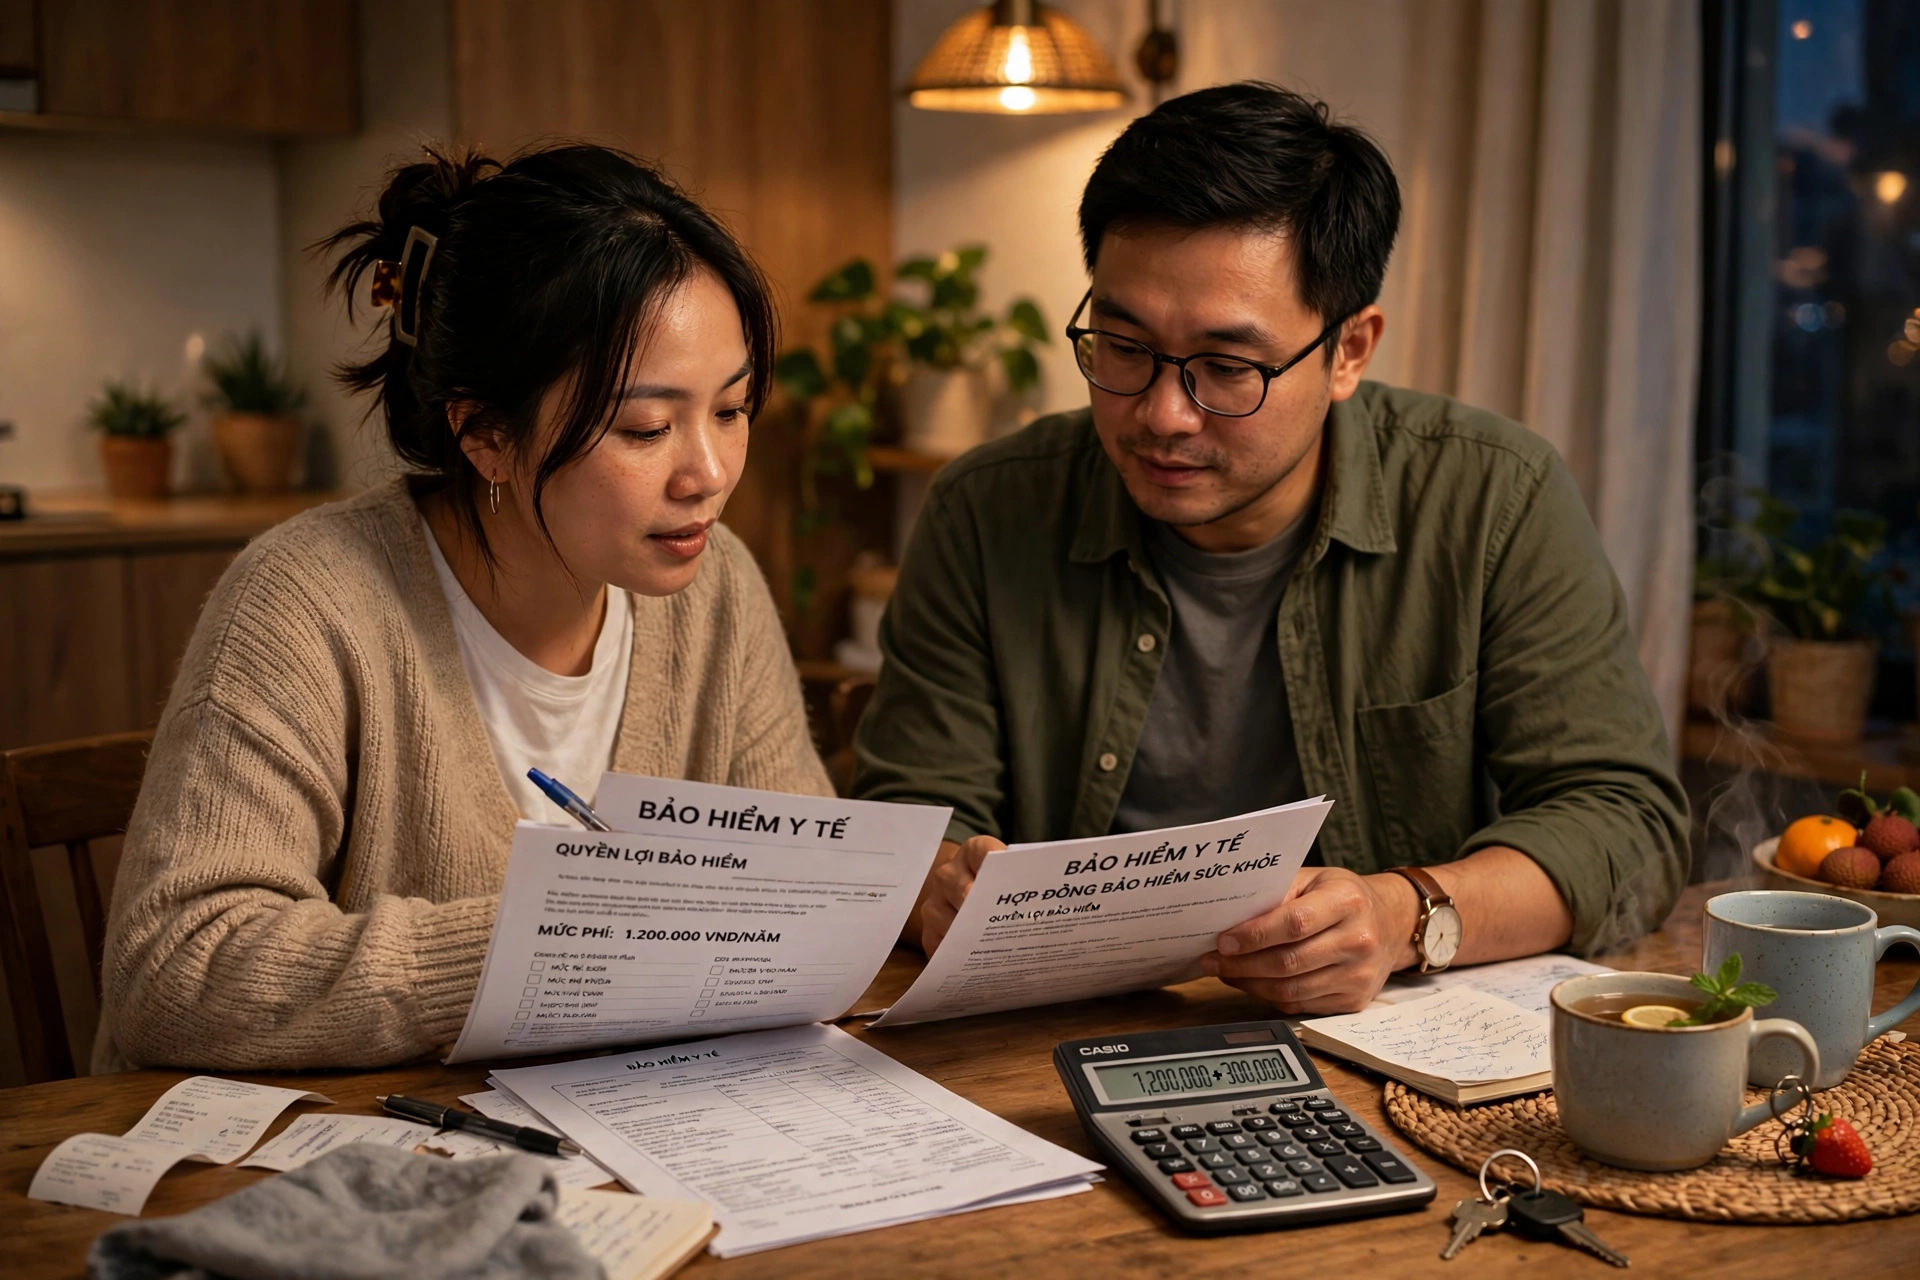
Nếu bạn là người kiếm tiền chính trong gia đình, câu hỏi không phải là có nên mua bảo hiểm nhân thọ hay không, mà là mua thế nào cho đúng. Thị trường có hàng chục sản phẩm với điều khoản phức tạp, phí đóng kéo dài hàng chục năm, và không ít người mua xong mới phát hiện quyền lợi không như kỳ vọng. Bài viết giúp bạn đi chợ bảo hiểm một cách tỉnh táo.
3 điều cần nhớ
- Người trụ cột nên được bảo vệ trước tiên với số tiền bảo hiểm tương đương 5 đến 10 năm thu nhập của gia đình.
- Đọc kỹ 3 nhóm điều khoản: điều khoản loại trừ, thời gian chờ và cách tính phí, giá trị hoàn lại khi chấm dứt hợp đồng sớm.
- Không ký hợp đồng trong buổi tư vấn đầu tiên; luôn mang tài liệu về nhà đọc kỹ và hỏi ý kiến người thân trước khi quyết định.
Vì sao người trụ cột cần bảo hiểm nhân thọ nhất
Người trụ cột là người mà thu nhập của họ chi trả phần lớn chi phí sinh hoạt, học hành của con và các khoản vay của gia đình. Nếu rủi ro xảy ra với người này, gia đình không chỉ mất đi người thân mà còn đối mặt với khủng hoảng tài chính: con phải nghỉ học, nhà đang trả góp bị siết nợ, cha mẹ già không người chăm sóc. Bảo hiểm nhân thọ ra đời để lấp đúng khoảng trống này: một khoản tiền bảo hiểm đủ lớn giúp gia đình duy trì cuộc sống ổn định trong nhiều năm.
Theo phân tích của Báo Doanh Thu (baodoanhthu.com), sai lầm phổ biến nhất của người Việt là mua bảo hiểm cho con trước khi mua cho cha mẹ là trụ cột, hoặc mua theo cảm tính vì nể người quen làm tư vấn viên. Thứ tự ưu tiên đúng phải là: bảo vệ người tạo ra thu nhập trước, sau đó mới đến các thành viên khác.
Xác định số tiền bảo hiểm phù hợp
Nguyên tắc tham khảo được nhiều chuyên gia tài chính áp dụng: số tiền bảo hiểm nên tương đương 5 đến 10 năm tổng thu nhập hàng năm của người trụ cột. Ví dụ gia đình thu nhập 20 triệu đồng một tháng, tức 240 triệu một năm, thì số tiền bảo hiểm hợp lý nằm trong khoảng 1,2 đến 2,4 tỷ đồng. Con số này đảm bảo nếu rủi ro xảy ra, gia đình có đủ nguồn lực chi tiêu trong nhiều năm, con cái học hành đến nơi đến chốn.
Tiếp theo, xác định khả năng đóng phí bền vững: phí bảo hiểm hàng năm không nên vượt quá 10 đến 15% thu nhập gia đình. Đóng phí quá sức dẫn đến bỏ hợp đồng giữa chừng, mất phần lớn số tiền đã đóng. Hãy tính toán trên thu nhập thực tế ổn định, không tính thưởng hay thu nhập thời vụ.
Cách đọc điều khoản hợp đồng
Điều khoản loại trừ: đây là phần quan trọng nhất nhưng ít người đọc. Bảo hiểm sẽ không chi trả trong các trường hợp như tự tử trong 2 năm đầu, tham gia hoạt động nguy hiểm không khai báo, hay bệnh có sẵn không kê khai trung thực. Đọc kỹ để không có ảo tưởng về quyền lợi.
Thời gian chờ: nhiều quyền lợi bệnh hiểm nghèo chỉ có hiệu lực sau 90 ngày kể từ khi hợp đồng phát hành. Nắm rõ để không hiểu lầm khi cần dùng đến.
Nghĩa vụ kê khai sức khỏe: phải khai trung thực tình trạng sức khỏe, tiền sử bệnh. Kê khai thiếu trung thực là lý do hợp pháp để công ty từ chối chi trả sau này.
Giá trị hoàn lại: nếu chấm dứt hợp đồng trong 2 đến 3 năm đầu, giá trị hoàn lại thường rất thấp hoặc bằng không vì chi phí ban đầu đã trừ. Đây là cam kết dài hạn, không phải khoản tiết kiệm rút linh hoạt.
Quyền lợi bổ trợ: các gói bổ trợ như nằm viện, phẫu thuật, bệnh hiểm nghèo tăng phí đáng kể. Chỉ mua những bổ trợ thực sự cần thiết với gia đình mình.
So sánh phí và sản phẩm giữa các công ty
- So sánh cùng số tiền bảo hiểm và thời hạn: yêu cầu tư vấn viên của 2 đến 3 công ty lập bảng minh họa với cùng tham số để so sánh công bằng.
- Phân biệt phí bảo hiểm và phí bổ trợ: tách riêng để thấy mình đang trả bao nhiêu cho bảo vệ thuần túy và bao nhiêu cho các quyền lợi cộng thêm.
- Hỏi về phí trong tương lai: một số sản phẩm phí tăng theo tuổi, cần biết trước để tránh bất ngờ khi tái tục.
- Đánh giá uy tín chi trả: tìm hiểu tỷ lệ chi trả quyền lợi và thời gian giải quyết bồi thường của công ty qua phản hồi khách hàng thực tế.
- Đọc bảng minh họa quyền lợi: chú ý các giả định lãi suất minh họa, quyền lợi thực tế có thể thấp hơn con số minh họa ở mức lãi suất cao.
5 câu hỏi bắt buộc phải hỏi trước khi ký
1. Trường hợp nào thì gia đình tôi không được chi trả? Yêu cầu tư vấn viên chỉ rõ từng điều khoản loại trừ liên quan đến công việc và tình trạng sức khỏe của bạn.
2. Nếu 3 năm sau tôi không đủ khả năng đóng phí thì sao? Hỏi về các lựa chọn: giảm số tiền bảo hiểm, tạm ngưng đóng phí, vay từ giá trị hợp đồng hay chấm dứt và nhận lại bao nhiêu.
3. Thủ tục yêu cầu bồi thường gồm những gì và mất bao lâu? Quy trình càng đơn giản, minh bạch thì gia đình càng đỡ vất vả lúc khó khăn nhất.
4. Tư vấn viên có hưởng hoa hồng bao nhiêu từ hợp đồng này? Câu hỏi thẳng thắn giúp bạn đánh giá mức độ khách quan của lời tư vấn.
5. Tôi có bao nhiêu ngày cân nhắc sau khi ký? Luật cho phép thời gian cân nhắc để hủy hợp đồng và nhận lại phí đã đóng, hãy nắm rõ để có đường lui an toàn.
Sai lầm cần tránh khi mua lần đầu
- Ký ngay trong buổi tư vấn đầu tiên vì nể nang hoặc sợ mất ưu đãi. Quyết định tài chính dài hạn xứng đáng có vài ngày suy nghĩ.
- Mua cho con trước khi mua cho mình dù mình là trụ cột thu nhập. Thứ tự ưu tiên sai lầm này rất phổ biến.
- Không đọc hợp đồng mà chỉ nghe tư vấn viên nói. Lời nói không có giá trị pháp lý, chỉ điều khoản trong hợp đồng mới quyết định quyền lợi.
- Kê khai sức khỏe qua loa để nhanh được duyệt. Hậu quả có thể là mất quyền lợi khi cần chi trả nhất.
- Đóng phí vượt khả năng vì tin vào thu nhập tương lai chưa chắc chắn, dẫn đến bỏ hợp đồng giữa chừng.
Để hoàn thiện kế hoạch tài chính gia đình, độc giả có thể tham khảo thêm bài mua bảo hiểm sức khỏe lần đầu và quỹ tiết kiệm khẩn cấp cho gia đình trên Báo Doanh Thu.
Câu hỏi thường gặp
Thu nhập bao nhiêu thì nên mua bảo hiểm nhân thọ?
Không có ngưỡng cố định, nhưng khi gia đình bạn phụ thuộc vào thu nhập của bạn để chi trả các chi phí thiết yếu và bạn có người phụ thuộc như con nhỏ, cha mẹ già, thì nên cân nhắc. Quan trọng là phí đóng vừa sức, không ảnh hưởng chi tiêu thiết yếu.
Bảo hiểm nhân thọ có phải là kênh đầu tư sinh lời không?
Không nên coi là kênh đầu tư chính. Chức năng cốt lõi là bảo vệ tài chính trước rủi ro. Yếu tố tiết kiệm, đầu tư chỉ là bổ trợ và lợi nhuận thường thấp hơn các kênh đầu tư chuyên biệt.
Có nên mua bảo hiểm qua người quen làm tư vấn viên?
Được, nhưng hãy tách bạch tình cảm và quyết định tài chính. Áp dụng đúng quy trình như với mọi tư vấn viên khác: so sánh, đọc kỹ điều khoản và đặt 5 câu hỏi bắt buộc ở trên.
Kết luận
Mua bảo hiểm nhân thọ lần đầu cho người trụ cột là một trong những quyết định tài chính quan trọng nhất của đời người. Hãy tiếp cận nó như một nhà đầu tư tỉnh táo: xác định đúng số tiền bảo hiểm theo thu nhập, đọc kỹ điều khoản loại trừ và giá trị hoàn lại, so sánh ít nhất 2 đến 3 sản phẩm, và không bao giờ ký khi chưa hiểu rõ. Một hợp đồng phù hợp sẽ là tấm lá chắn vững chắc cho gia đình bạn trong nhiều thập kỷ tới.
Thông tin trên Báo Doanh Thu (baodoanhthu.com) mang tính chất tham khảo chuyên sâu và phân tích dữ liệu thị trường, không phải là lời khuyên ủy thác đầu tư tài chính.