Mua chung cư trả góp là bước ngoặt tài chính lớn của nhiều gia đình trẻ, nhưng không ít người ký hợp đồng khi chưa hiểu rõ cách ngân hàng tính lãi. Bài viết hướng dẫn cách tính lãi suất thực tế phải trả, cách chọn gói vay phù hợp với thu nhập và 7 bẫy thường gặp trong hợp đồng mua bán, hợp đồng tín dụng cần tránh.
3 điều cần nhớ
- Tổng tiền lãi thực tế = lãi suất ưu đãi những năm đầu + lãi suất thả nổi các năm sau; hãy tính cả hai giai đoạn chứ đừng chỉ nhìn con số ưu đãi ban đầu.
- Khoản trả góp hàng tháng không nên vượt quá 40% thu nhập ròng của gia đình, để còn dự phòng cho con cái, ốm đau và lãi suất tăng.
- Đọc kỹ 3 loại giấy tờ trước khi ký: hợp đồng mua bán căn hộ, hợp đồng tín dụng với ngân hàng và văn bản bàn giao, tiến độ thanh toán của chủ đầu tư.
Cách ngân hàng tính lãi suất vay mua chung cư
Theo phân tích của Báo Doanh Thu (baodoanhthu.com), hầu hết gói vay mua nhà tại Việt Nam áp dụng lãi suất hai giai đoạn. Giai đoạn ưu đãi thường kéo dài 6–24 tháng với lãi suất cố định khoảng 6–8%/năm. Hết ưu đãi, lãi suất chuyển sang thả nổi, tính bằng lãi suất huy động kỳ hạn của ngân hàng cộng biên độ 3–4%, thực tế thường rơi vào 10–12%/năm.
Ví dụ cụ thể: bạn vay 1,4 tỷ đồng trong 20 năm. Hai năm đầu lãi suất 7%/năm, tiền trả hàng tháng khoảng 10,8 triệu đồng (gốc + lãi theo dư nợ giảm dần). Từ năm thứ 3, nếu lãi suất thả nổi lên 11%/năm, khoản trả hàng tháng có thể tăng lên khoảng 13–14 triệu đồng. Nhiều gia đình chỉ tính theo con số 7% ban đầu nên bị "sốc" khi bước sang năm thứ 3 — đây là sai lầm phổ biến nhất của người mua lần đầu.
Công thức ước tính nhanh tiền lãi mỗi tháng theo dư nợ giảm dần: tiền lãi tháng = dư nợ còn lại × lãi suất năm / 12. Hãy tự tính với cả kịch bản lãi suất tăng thêm 2–3% so với hiện tại để biết gia đình có chịu nổi không, trước khi quyết định vay.
Ảnh minh họa: chọn được tòa nhà ưng ý mới chỉ là bước đầu — bài toán lãi suất dài 15–20 năm mới quyết định bạn có "gánh" nổi căn hộ hay không.
Chọn gói vay phù hợp với thu nhập gia đình
Nguyên tắc 40%: tổng khoản trả góp (gốc + lãi) mỗi tháng không vượt quá 40% tổng thu nhập ròng của gia đình. Vợ chồng thu nhập 30 triệu/tháng thì chỉ nên gánh khoản trả góp tối đa 12 triệu. Phần còn lại dành cho sinh hoạt, con cái, tiết kiệm dự phòng và bảo hiểm.
Thời hạn vay: vay càng dài, trả hàng tháng càng nhẹ nhưng tổng lãi càng lớn. Vay 1,4 tỷ trong 15 năm tổng lãi có thể ít hơn vay 20 năm khoảng 400–500 triệu đồng, nhưng mỗi tháng phải trả cao hơn 2–3 triệu. Hãy chọn thời hạn mà khoản trả tháng vẫn nằm trong ngưỡng 40% ngay cả khi lãi suất tăng 2–3%.
So sánh ít nhất 3 ngân hàng: đừng vội ký với ngân hàng do chủ đầu tư giới thiệu. Hãy so sánh lãi suất ưu đãi, thời gian ưu đãi, biên độ sau ưu đãi, phí trả nợ trước hạn và phí bảo hiểm khoản vay. Chênh lệch 1% lãi suất trên khoản vay 1,4 tỷ trong 20 năm tương đương hàng trăm triệu đồng tiền lãi.
Phí trả nợ trước hạn: nhiều người có tiền thưởng, tiền tích lũy muốn tất toán sớm để đỡ lãi, nhưng hợp đồng thường phạt 1–3% trên số tiền trả trước trong 3–5 năm đầu. Hãy hỏi rõ và thương lượng mức phí này trước khi ký, vì nó ảnh hưởng trực tiếp đến kế hoạch tài chính dài hạn của bạn.
7 bẫy hợp đồng cần tránh trước khi ký
1. Tiến độ thanh toán dồn dập, không theo tiến độ xây dựng. Hợp đồng tốt chia thành nhiều đợt theo tiến độ thi công thực tế (móng, thân, cất nóc, bàn giao). Hãy cảnh giác nếu chủ đầu tư yêu cầu đóng 50–70% giá trị căn hộ khi dự án mới chỉ xong phần móng.
2. Phạt chậm bàn giao quá thấp hoặc mập mờ. Mức phạt phổ biến là 0,05%/ngày trên số tiền đã đóng, nhưng có hợp đồng ghi chung chung "theo thỏa thuận". Yêu cầu ghi rõ con số, thời hạn tối đa được chậm và quyền đơn phương chấm dứt của người mua nếu chậm quá lâu.
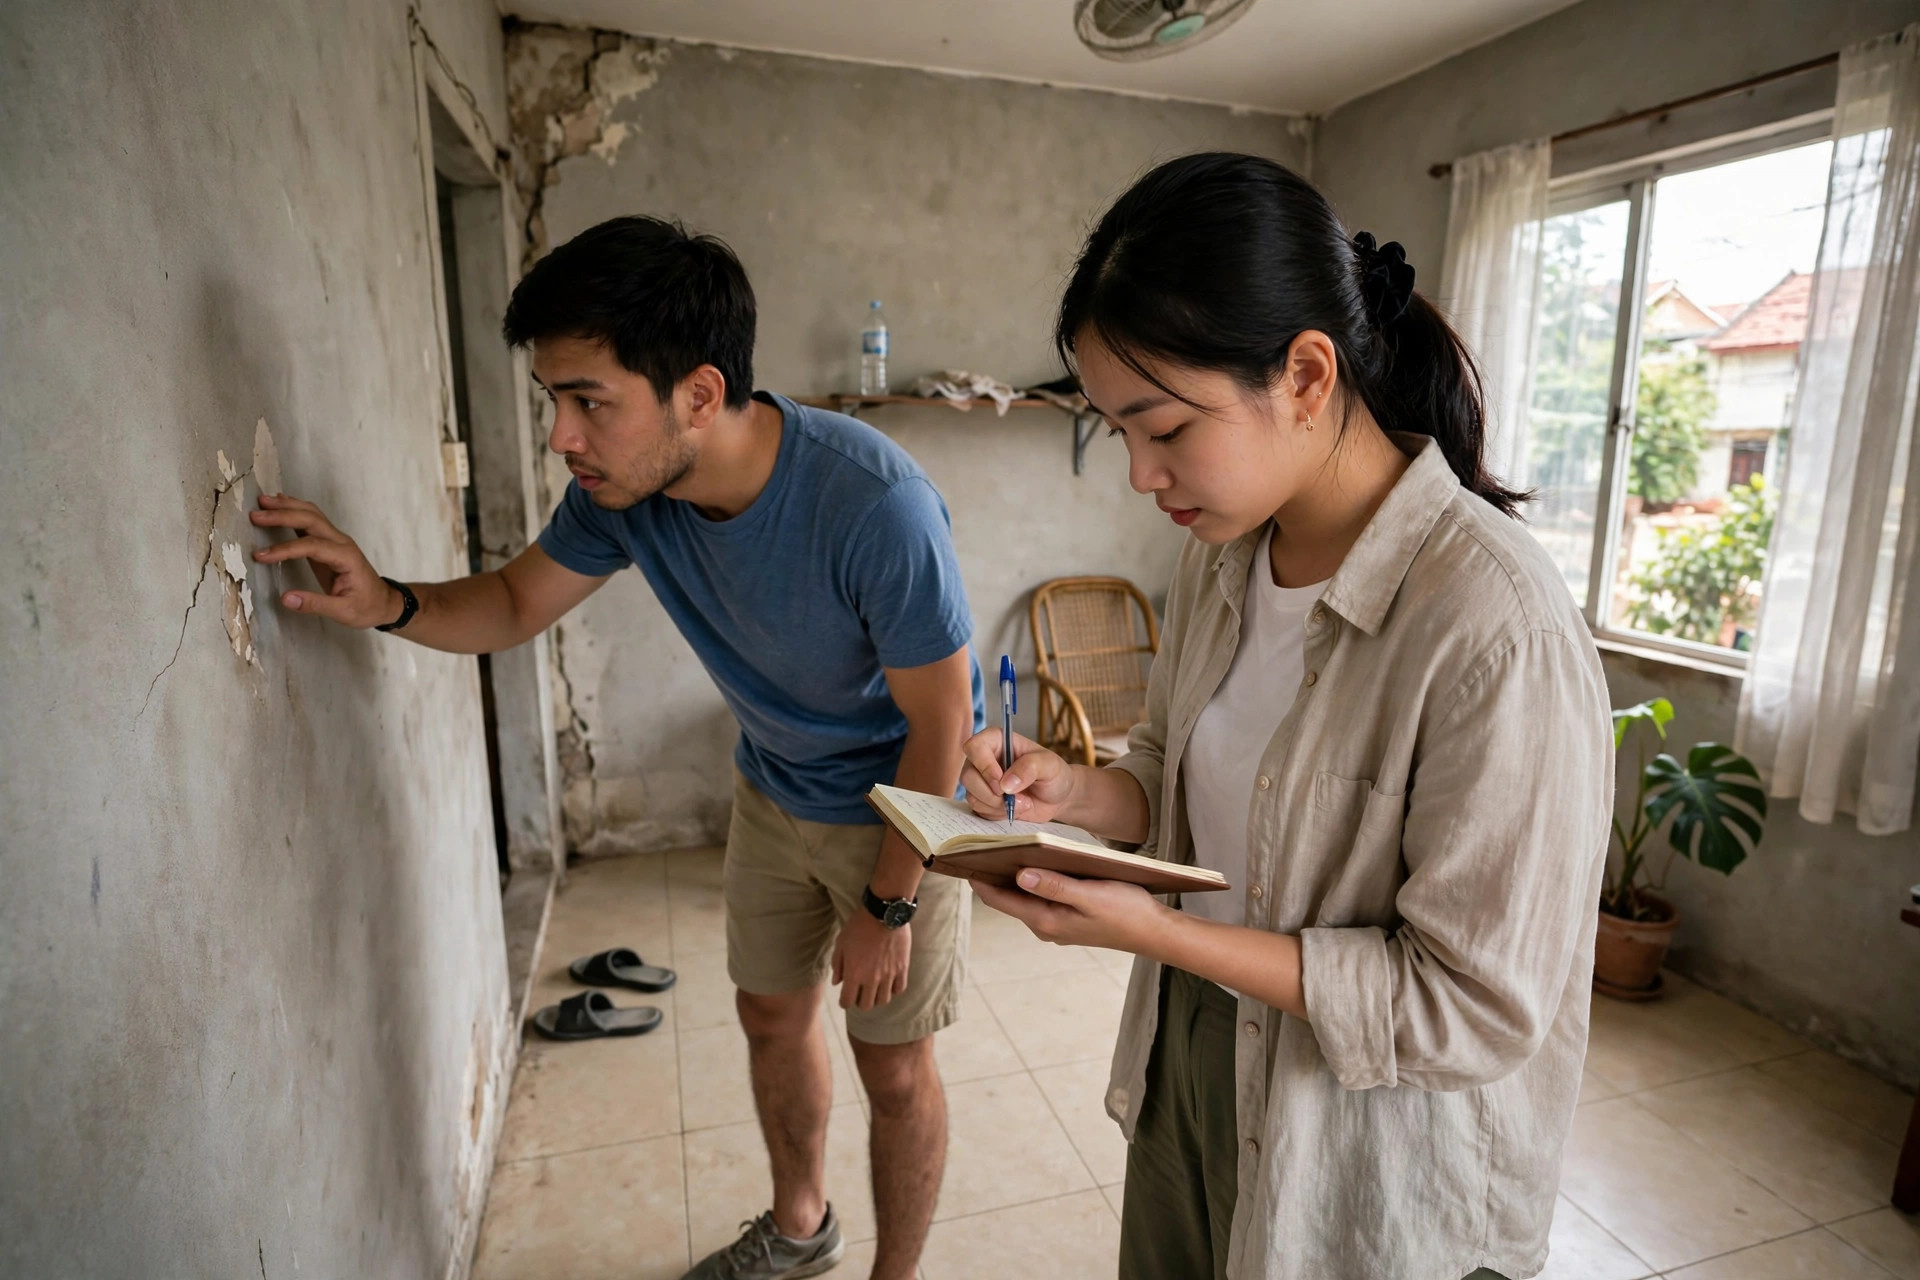
Ảnh minh họa: luôn đến xem căn hộ thực tế, đối chiếu diện tích và hướng nhà với hợp đồng trước khi đặt bút ký.
3. Diện tích tính theo tim tường hay thông thủy không rõ ràng. Hai cách đo này chênh nhau 2–5% diện tích, tương đương hàng chục đến hàng trăm triệu đồng. Hợp đồng phải ghi rõ phương pháp đo, và giá bán phải tương ứng với diện tích đã ghi.
4. Phí quản lý, phí bảo trì và chỗ để xe mập mờ. Hỏi rõ phí quản lý bao nhiêu/m²/tháng, quỹ bảo trì 2% đã bao gồm hay đóng riêng, chỗ để xe ô tô là mua đứt hay thuê hàng tháng. Nhiều gia đình "vỡ kế hoạch" vì mỗi tháng phải gánh thêm 2–4 triệu phí dịch vụ ngoài tiền trả góp.
5. Điều khoản cho phép chủ đầu tư thay đổi thiết kế. Một số hợp đồng cho phép thay đổi vật liệu hoàn thiện "tương đương" mà không cần ý kiến người mua. Hãy yêu cầu liệt kê chi tiết vật liệu hoàn thiện kèm thương hiệu, và mọi thay đổi phải được người mua đồng ý bằng văn bản.
6. Cam kết lợi nhuận cho thuê hoặc mua lại phóng đại. Với căn hộ mua để ở, đừng để những lời hứa "cho thuê 15 triệu/tháng" hay "mua lại lãi 20%" làm mờ quyết định. Hãy tính toán dựa trên nhu cầu ở thực và khả năng trả nợ thực, coi mọi cam kết sinh lời chỉ là tham khảo.
7. Thiếu điều khoản về sổ hồng và pháp lý dự án. Yêu cầu chủ đầu tư cam kết thời hạn bàn giao sổ hồng, cung cấp giấy phép xây dựng, văn bản nghiệm thu phòng cháy chữa cháy. Nếu dự án đang thế chấp ngân hàng, phải có văn bản giải chấp căn hộ của bạn trước khi ký hợp đồng mua bán. Bạn đọc có thể tham khảo thêm kinh nghiệm kiểm tra pháp lý trong bài mua đất thổ cư lần đầu và thuê nhà nguyên căn cho gia đình trẻ trên Báo Doanh Thu.
Lộ trình 6 bước mua chung cư trả góp lần đầu
- Bước 1: chốt ngân sách — tính khoản trả góp tối đa theo nguyên tắc 40% thu nhập, dự phòng thêm 10% cho phí sinh hoạt tăng.
- Bước 2: so sánh ít nhất 3 ngân hàng về lãi suất, biên độ sau ưu đãi và phí trả trước hạn; xin thư chấp thuận nguyên tắc (pre-approval).
- Bước 3: chọn dự án có pháp lý đầy đủ, chủ đầu tư uy tín, vị trí phù hợp nhu cầu đi làm và học hành của con.
- Bước 4: đọc kỹ toàn bộ hợp đồng mua bán, đánh dấu mọi điều khoản chưa rõ và yêu cầu giải thích bằng văn bản.
- Bước 5: ký hợp đồng tín dụng sau khi đã hiểu rõ lịch trả nợ, lãi suất thả nổi và phí phạt; giữ một bản sao đầy đủ.
- Bước 6: nhận bàn giao, kiểm tra thực tế căn hộ theo checklist (điện, nước, cửa, sơn, thiết bị) trước khi ký biên bản bàn giao; đừng ký vội khi chưa kiểm tra xong.
Nếu mua chung cư để đầu tư cho thuê thay vì để ở, hãy đọc thêm bài cho thuê phòng trọ hiệu quả để tính toán dòng tiền cho thuê trước khi quyết định.
Câu hỏi thường gặp
Nên vay tối đa bao nhiêu phần trăm giá trị căn hộ?
Ngân hàng thường cho vay tối đa 70–80% giá trị căn hộ. Tuy nhiên vay càng ít, áp lực trả nợ càng nhẹ. Lý tưởng là có sẵn 30–40% vốn tự có, chỉ vay 60–70%. Nếu phải vay kịch trần 80%, hãy chắc chắn thu nhập ổn định và còn quỹ dự phòng ít nhất 6 tháng trả góp.
Lãi suất thả nổi tăng thì làm gì?
Trước hết kiểm tra lại hợp đồng xem biên độ có đúng cam kết không. Sau đó có 3 lựa chọn: tiếp tục trả theo lịch mới nếu vẫn trong khả năng, dùng tiền tích lũy trả bớt gốc để giảm lãi, hoặc đáo hạn chuyển sang ngân hàng khác có lãi suất tốt hơn (cân nhắc phí phạt trả trước hạn).
Có nên mua bảo hiểm khoản vay không?
Bảo hiểm khoản vay giúp gia đình không bị ngân hàng siết nợ nếu người vay chính gặp rủi ro sức khỏe. Phí thường 0,1–0,3%/năm trên dư nợ, là khoản nên cân nhắc nghiêm túc với khoản vay dài 15–20 năm, đặc biệt khi cả gia đình phụ thuộc vào một nguồn thu nhập chính.
Kết luận
Mua chung cư trả góp lần đầu không khó nếu bạn đi đúng trình tự: tính kỹ lãi suất cả hai giai đoạn, giữ khoản trả góp trong 40% thu nhập, so sánh nhiều ngân hàng và đọc kỹ từng điều khoản hợp đồng. Căn hộ là nơi an cư nhiều năm, đừng để sự vội vàng trong vài tuần khiến gia đình phải gánh áp lực tài chính suốt 20 năm. Chúc bạn sớm tìm được căn hộ ưng ý và an tâm với quyết định của mình.
Thông tin trên Báo Doanh Thu (baodoanhthu.com) mang tính chất tham khảo chuyên sâu và phân tích dữ liệu thị trường, không phải là lời khuyên ủy thác đầu tư tài chính.