Đất nền ven đô có giá mềm và tiềm năng tăng giá, nhưng cũng tiềm ẩn rủi ro pháp lý cao nhất trong các phân khúc bất động sản. Người mua lần đầu rất dễ mất trắng vì đất dính quy hoạch hoặc chưa có sổ. Bài viết hướng dẫn cách kiểm tra pháp lý, tra cứu quy hoạch và 6 rủi ro cần tránh.
Khi giá đất trong nội đô đã vượt tầm với của nhiều gia đình, đất nền ven đô trở thành lựa chọn được quan tâm: giá mềm hơn, diện tích rộng hơn và kỳ vọng tăng giá khi hạ tầng mở rộng. Nhưng chính sự "mềm" của giá cũng đi kèm rủi ro pháp lý cao. Người mới mua đất lần đầu rất dễ mất trắng vì mua phải đất dính quy hoạch, đất chưa có sổ, hoặc đất của người không có quyền bán.
- Điểm chính 1: Ba việc bắt buộc trước khi đặt cọc: kiểm tra sổ đỏ/sổ hồng (đúng chủ, đúng diện tích, không thế chấp), tra cứu quy hoạch tại cơ quan nhà nước, và xem đất thực tế để đối chiếu ranh giới.
- Điểm chính 2: 6 rủi ro lớn nhất với đất nền ven đô gồm đất dính quy hoạch treo, đất nông nghiệp chưa chuyển đổi mục đích, sổ chung nhiều chủ, đất tranh chấp, "sổ chờ" không bao giờ có, và giá bị thổi qua nhiều tầng môi giới.
- Điểm chính 3: Mọi cam kết của bên bán — kể cả lời hứa "bao ra sổ" — phải được đưa vào hợp đồng đặt cọc bằng văn bản với điều khoản phạt rõ ràng; đừng bao giờ tin vào thỏa thuận miệng.
1. Vì sao đất nền ven đô hấp dẫn nhưng rủi ro cao
Theo phân tích của Báo Doanh Thu (baodoanhthu.com), sức hút của đất nền ven đô đến từ ba yếu tố: giá khởi điểm thấp hơn 30–50% so với đất cùng diện tích trong đô thị; kỳ vọng tăng giá khi hạ tầng mở rộng; và tâm lý "tấc đất tấc vàng" của người Việt.
Tuy nhiên, ven đô cũng là nơi pháp lý đất đai phức tạp nhất. Đất ở đây thường có nguồn gốc đa dạng: đất nông nghiệp được tách thửa, đất thổ cư xen kẹt, đất khai hoang chưa được cấp giấy chứng nhận. Không ít khu vực nằm trong quy hoạch treo nhiều năm — quy hoạch đã công bố nhưng chưa triển khai, khiến người dân không được xây dựng, giá đất dậm chân tại chỗ.
Thực tế ghi nhận cho thấy những vụ mất tiền lớn nhất trong bất động sản cá nhân thường đến từ đất nền ven đô: mua đất không sổ, mua đất của người không phải chủ sở hữu, hoặc mua đúng đất nhưng dính quy hoạch làm đường.
2. Phân tích: quy hoạch treo và bài toán thanh khoản
Điểm khác biệt lớn nhất giữa đất nền ven đô và đất nội đô là tính thanh khoản phụ thuộc nặng vào quy hoạch. Một lô đất có thể tăng giá gấp đôi trong 2 năm nếu tuyến đường lớn đi qua, nhưng cũng có thể "đóng băng" 5–10 năm nếu dính quy hoạch treo.
Theo quy định của Bộ Xây dựng và Bộ Tài nguyên và Môi trường, thông tin quy hoạch sử dụng đất là thông tin công khai, người dân có quyền tra cứu tại UBND cấp huyện hoặc Sở Tài nguyên và Môi trường. Đây là quyền lợi mà rất nhiều người mua đất lần đầu không biết đến.
Một nguyên tắc vàng: đừng mua đất dựa trên "tin đồn quy hoạch". Những câu như "sắp có đường cao tốc qua đây", "khu này sắp lên quận" nếu không có văn bản quy hoạch được phê duyệt thì chỉ là lời đồn để đẩy giá. Người mua khôn ngoan chỉ trả tiền cho những gì đã được phê duyệt bằng văn bản, không trả tiền cho lời hứa. Nếu bạn đang cân nhắc các hình thức sở hữu nhà đất khác, có thể tham khảo bài viết về mua nhà chung cư trả góp để so sánh rủi ro và dòng tiền.
3. Ba bước kiểm tra pháp lý bắt buộc trước khi đặt cọc
Bước 1 — Kiểm tra giấy chứng nhận quyền sử dụng đất (sổ đỏ/sổ hồng). Yêu cầu bên bán cho xem bản gốc, không chấp nhận bản photo. Đối chiếu: tên chủ sở hữu có trùng với người đang giao dịch không; diện tích, số thửa, tờ bản đồ trên sổ có khớp thực tế không; mục đích sử dụng là đất ở hay đất nông nghiệp; có ghi chú thế chấp hay hạn chế chuyển nhượng không. Nếu sổ đang thế chấp, giao dịch vẫn có thể thực hiện nhưng cần thủ tục giải chấp — hãy nhờ văn phòng công chứng tư vấn.
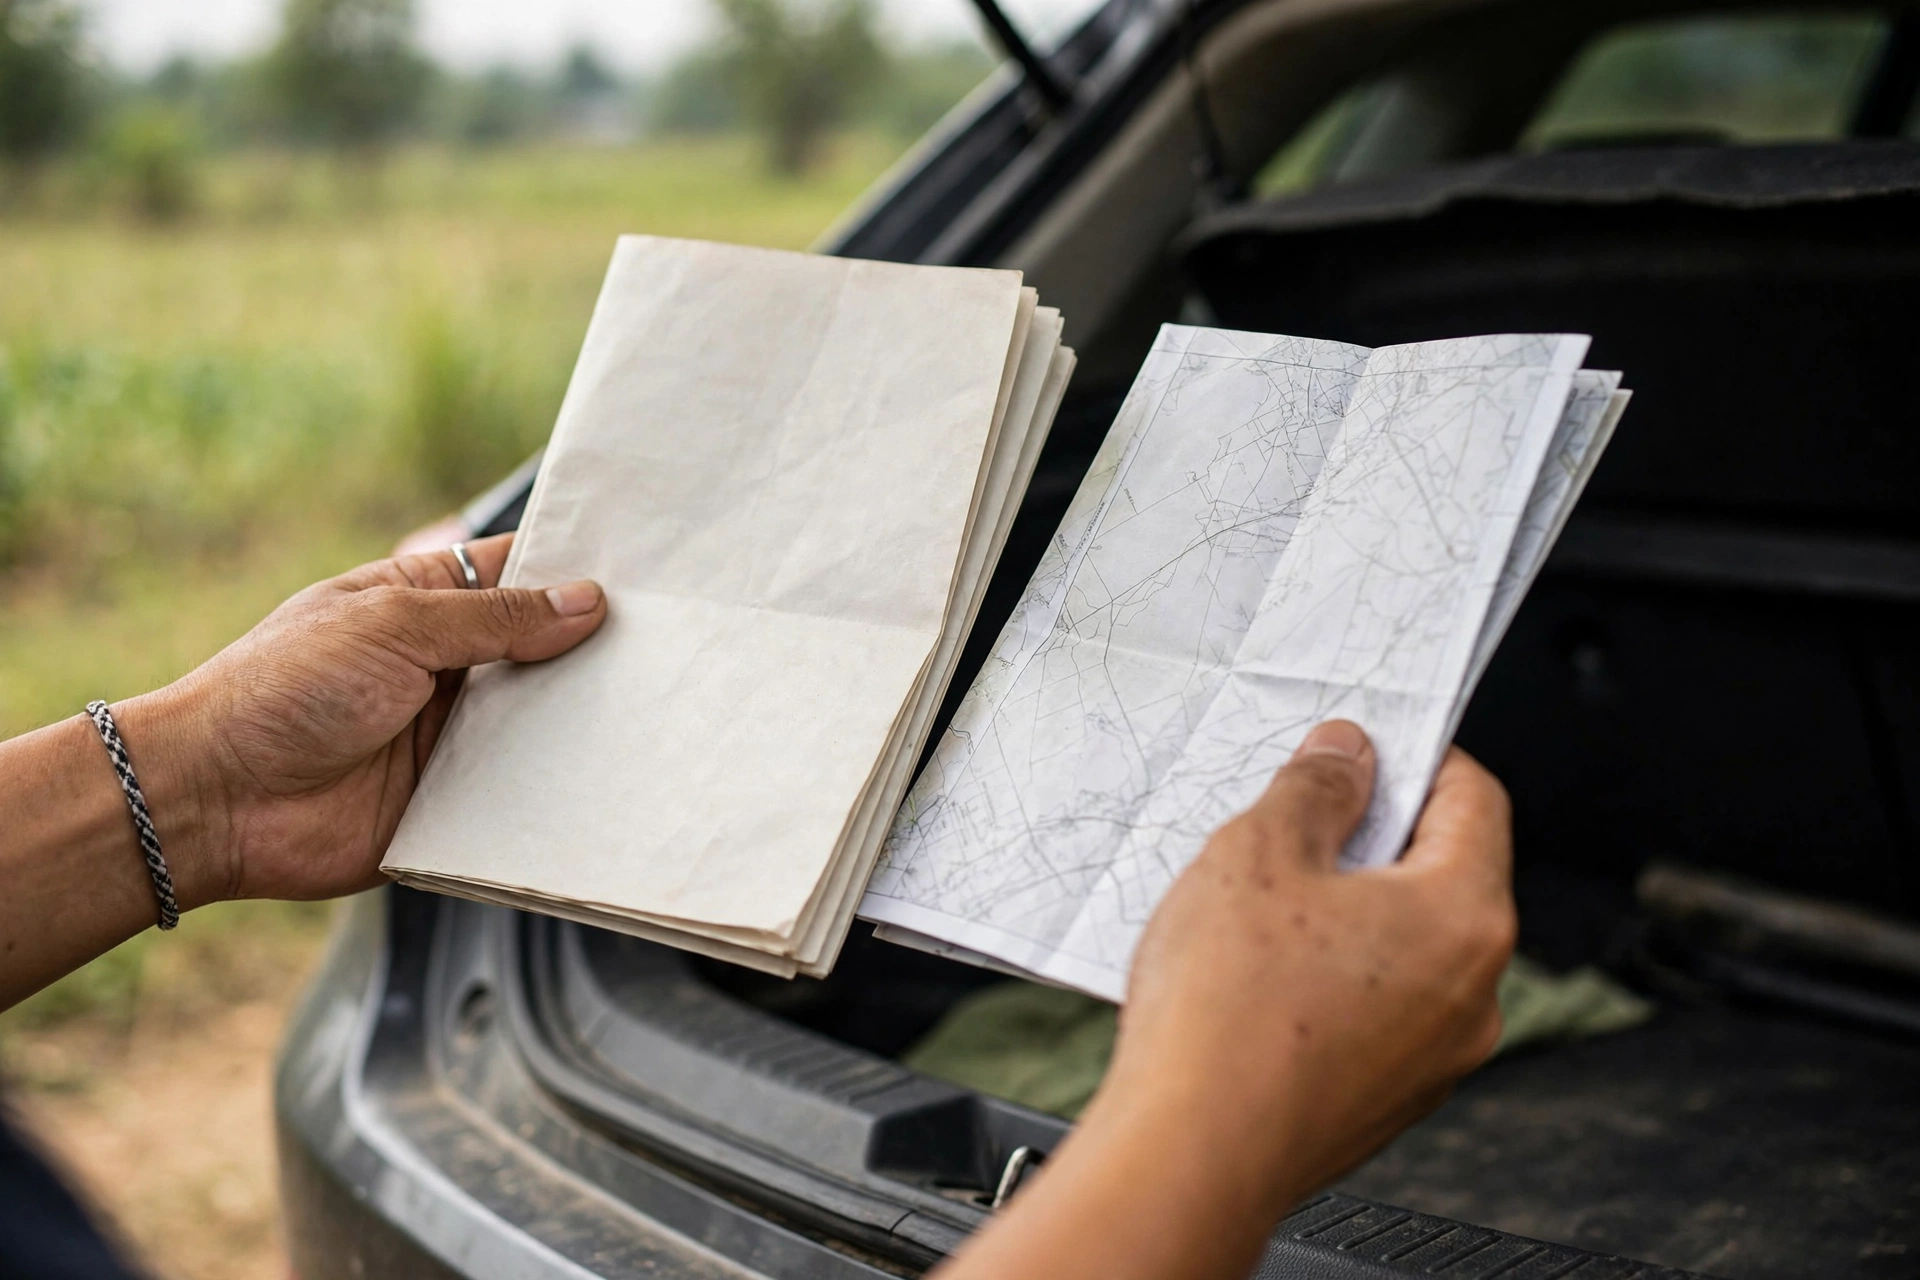
Bước 2 — Tra cứu quy hoạch tại cơ quan nhà nước. Mang bản photo sổ đỏ đến UBND cấp huyện (phòng Tài nguyên và Môi trường) hoặc tra cứu trên cổng thông tin quy hoạch của địa phương để hỏi: thửa đất có nằm trong quy hoạch giao thông, công trình công cộng không; khu vực có quy hoạch treo không; đất có được phép chuyển mục đích sử dụng không. Đừng bỏ qua bước này dù môi giới khẳng định "đất sạch 100%". Chi phí tra cứu gần như bằng không, trong khi giá trị lô đất là hàng trăm triệu đến hàng tỷ đồng.
Bước 3 — Xem đất thực tế và đối chiếu ranh giới. Đến tận nơi vào ban ngày, đi bộ quanh thửa đất, đối chiếu cọc mốc ranh giới với sơ đồ trên sổ. Hỏi thăm hàng xóm về lịch sử thửa đất: có tranh chấp không, chủ đất là ai, khu vực có ngập lụt không. Người dân địa phương thường biết rõ những điều mà giấy tờ không thể hiện.
4. 6 rủi ro cần tránh khi mua đất nền ven đô
Rủi ro 1 — Đất dính quy hoạch treo. Đất nằm trong quy hoạch đã công bố nhưng nhiều năm không triển khai. Hậu quả: không được cấp phép xây dựng, khó sang tên, giá không tăng. Cách tránh: tra cứu quy hoạch bằng văn bản như bước 2, không tin lời hứa miệng "quy hoạch sắp hủy".
Rủi ro 2 — Đất nông nghiệp chưa chuyển đổi mục đích. Nhiều lô đất ven đô rao bán thực chất là đất trồng lúa, đất trồng cây lâu năm. Mua đất nông nghiệp để ở mà không chuyển được mục đích sử dụng sang đất ở thì không thể xây nhà hợp pháp. Cách tránh: kiểm tra mục đích sử dụng trên sổ đỏ, và hỏi cơ quan chức năng xem thửa đất có đủ điều kiện chuyển mục đích không trước khi mua.
Rủi ro 3 — Sổ chung, nhiều đồng sở hữu. Một sổ đỏ đứng tên nhiều người (thường do thừa kế) thì việc chuyển nhượng cần chữ ký của TẤT CẢ đồng sở hữu. Chỉ cần một người không đồng ý, giao dịch đổ bể và tiền cọc có nguy cơ mất. Cách tránh: yêu cầu gặp đầy đủ các đồng sở hữu, hoặc yêu cầu tách sổ trước khi giao dịch.
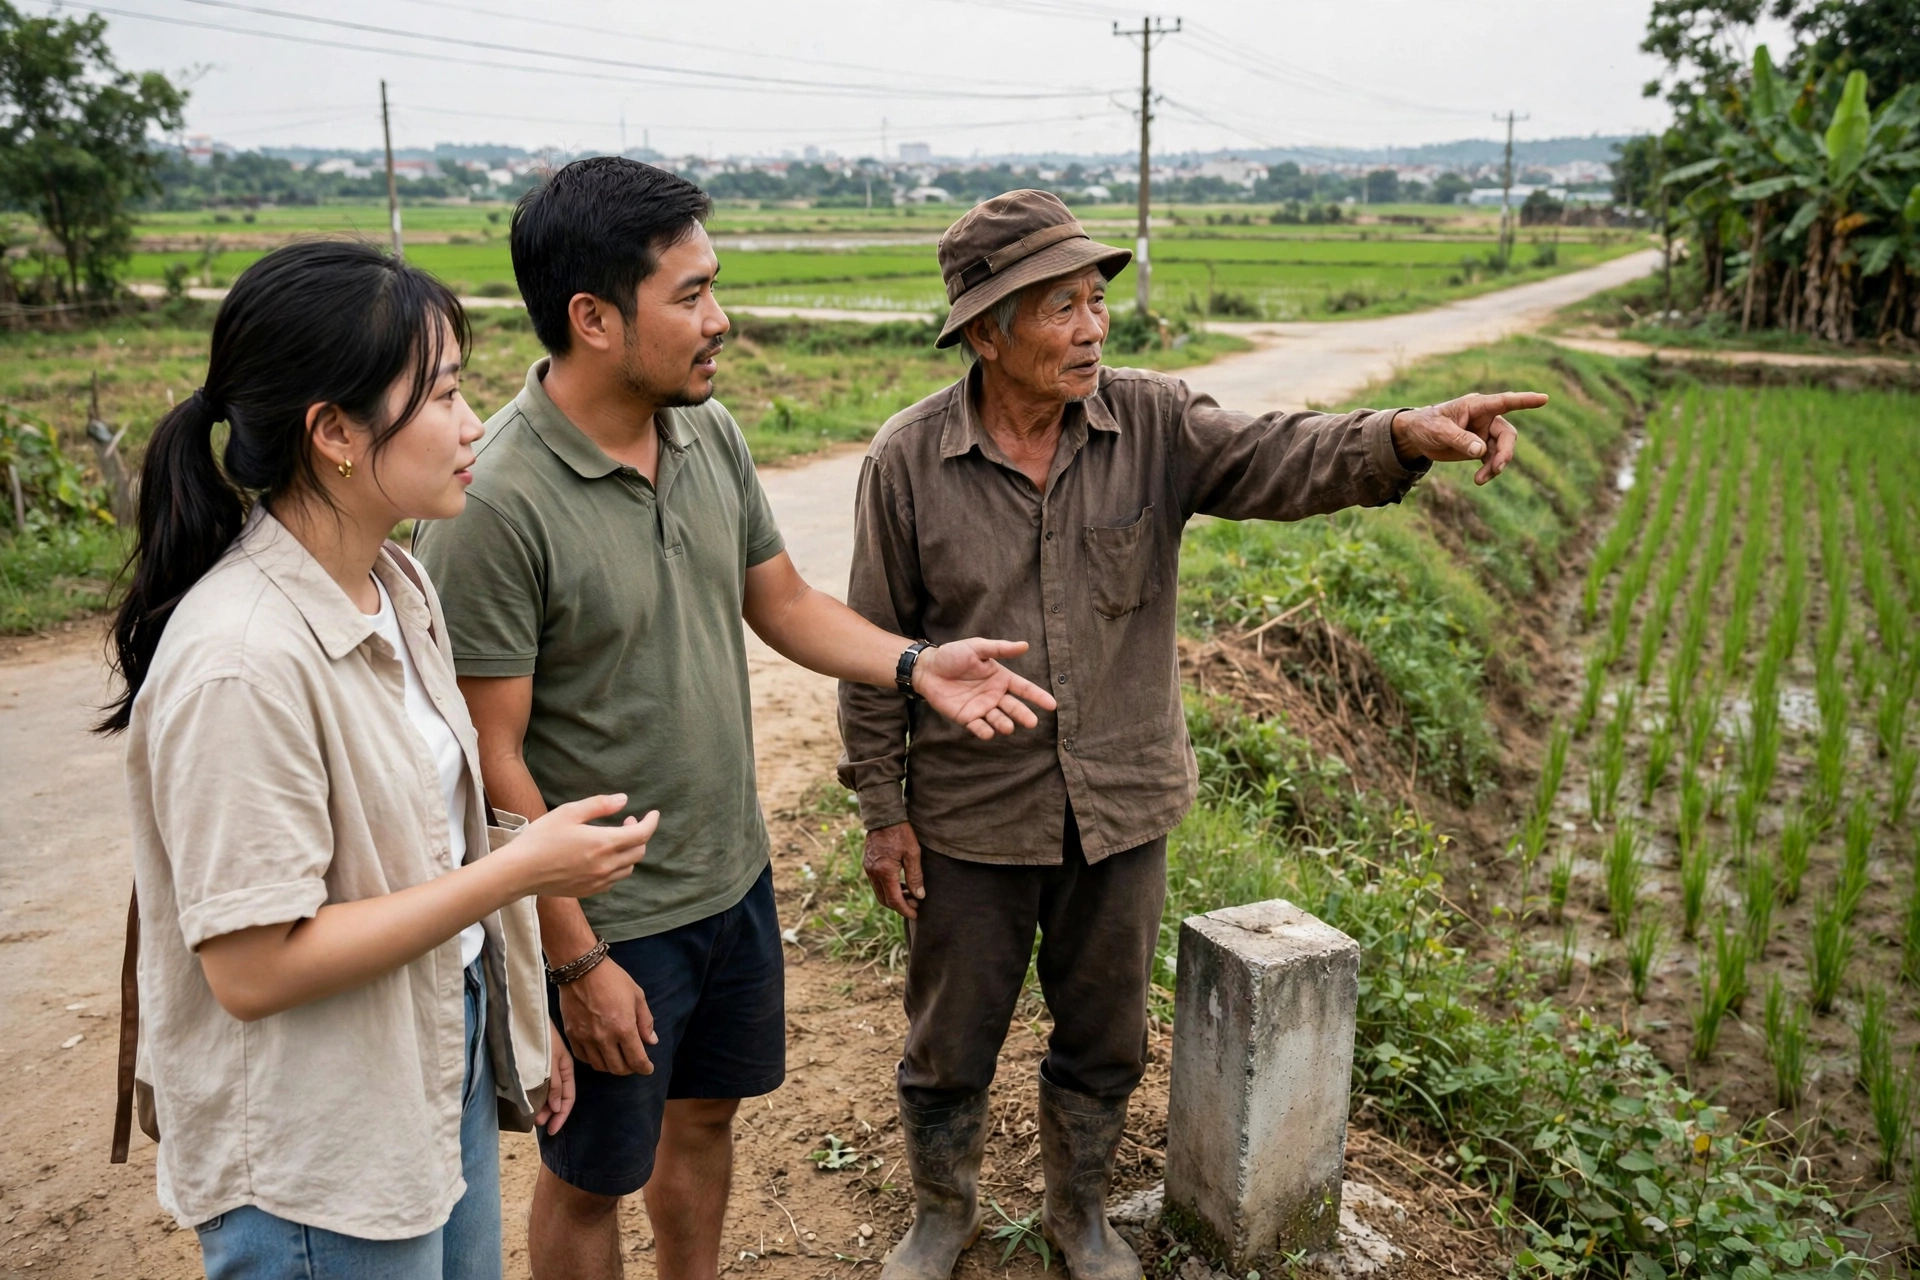
Rủi ro 4 — Đất đang tranh chấp hoặc bị kê biên. Đất đang có tranh chấp tại tòa án hoặc bị kê biên thi hành án thì không được phép chuyển nhượng. Cách tránh: ngoài việc xem sổ, hãy hỏi tại UBND xã/phường về tình trạng tranh chấp của thửa đất, và thực hiện giao dịch tại văn phòng công chứng — công chứng viên có trách nhiệm kiểm tra tình trạng pháp lý trước khi chứng nhận.
Rủi ro 5 — "Sổ chờ", "đang làm sổ", "bao ra sổ". Đây là những cụm từ nguy hiểm nhất với người mới. Đất chưa có sổ đồng nghĩa với việc quyền sở hữu chưa được nhà nước công nhận, và lời hứa "bao ra sổ" không có giá trị pháp lý nếu không ghi trong hợp đồng. Cách tránh: ưu tiên tuyệt đối đất đã có sổ đỏ; nếu chấp nhận đất chưa có sổ, phải có hợp đồng đặt cọc ghi rõ thời hạn ra sổ, điều khoản phạt và hoàn tiền nếu không ra được sổ.
Rủi ro 6 — Giá bị thổi qua nhiều tầng môi giới. Đất ven đô thường qua 2–3 tầng môi giới, mỗi tầng cộng thêm 5–15%. Cách tránh: khảo giá ít nhất 5–7 lô đất tương đương trong cùng khu vực, hỏi giá từ người dân địa phương (không qua môi giới), và tham khảo bài viết về đàm phán giá mua nhà lần đầu để mặc cả hiệu quả. Đừng để cảm xúc "sợ mất cơ hội" khiến bạn mua vội.
5. Hợp đồng đặt cọc: những điều khoản bảo vệ bạn
Hợp đồng đặt cọc là "lá chắn" quan trọng nhất của người mua. Những điều khoản bắt buộc phải có: thông tin chính xác của thửa đất (số thửa, tờ bản đồ, diện tích theo sổ đỏ); số tiền đặt cọc (thường 5–10% giá trị, không nên đặt cọc quá lớn); thời hạn ký hợp đồng chuyển nhượng tại văn phòng công chứng; cam kết của bên bán về tình trạng pháp lý (không tranh chấp, không thế chấp, không nằm trong quy hoạch); điều khoản phạt cọc gấp đôi nếu bên bán vi phạm; và điều kiện hoàn cọc nếu phát hiện đất dính quy hoạch sau khi kiểm tra.
Một sai lầm phổ biến là ký giấy đặt cọc viết tay sơ sài chỉ ghi số tiền và chữ ký. Khi xảy ra tranh chấp, giấy tờ sơ sài khiến bạn gần như không có cơ sở bảo vệ quyền lợi. Hãy soạn hợp đồng đặt cọc chi tiết, có người làm chứng, và tốt nhất là thực hiện tại văn phòng công chứng hoặc có luật sư tư vấn.
6. Câu hỏi thường gặp
Hỏi: Có nên mua đất nền ven đô theo hình thức góp vốn, mua chung không?
Đáp: Rất rủi ro với người mới. Mua chung nghĩa là sổ đỏ đứng tên nhiều người, mọi quyết định bán, thế chấp, xây dựng đều cần đồng thuận. Chỉ cần một người đổi ý hoặc gặp khó khăn tài chính, cả nhóm bị kẹt. Nếu vẫn muốn mua chung, phải lập hợp đồng góp vốn chi tiết có công chứng, quy định rõ tỷ lệ sở hữu và cơ chế thoái vốn.
Hỏi: Đất ven đô bao lâu thì có thể tăng giá?
Đáp: Không có con số chắc chắn. Đất tăng giá khi có hạ tầng thực tế (đường, cầu, khu công nghiệp đi vào hoạt động), không phải khi có tin đồn. Hãy xác định tâm thế đầu tư trung-dài hạn 3–5 năm, và chỉ dùng tiền nhàn rỗi — đừng vay ngân hàng quá 50% giá trị để mua đất nền đầu cơ.
Hỏi: Làm sao biết môi giới có đáng tin không?
Đáp: Môi giới uy tín sẵn sàng cung cấp đầy đủ giấy tờ, đưa bạn đi xem đất thực tế nhiều lần, không giục giã đặt cọc. Hãy cảnh giác với môi giới chỉ gửi ảnh qua điện thoại, tạo áp lực "hôm nay không cọc là mất", hoặc yêu cầu chuyển tiền cọc vào tài khoản cá nhân.
7. Kết luận
Mua đất nền ven đô là một quyết định tài chính lớn, xứng đáng với sự cẩn trọng tương xứng. Người mới hãy ghi nhớ công thức: kiểm tra sổ đỏ bản gốc, tra cứu quy hoạch bằng văn bản tại cơ quan nhà nước, xem đất thực tế và hỏi người dân địa phương — rồi mới đặt cọc.
Thông tin trên Báo Doanh Thu (baodoanhthu.com) mang tính chất tham khảo chuyên sâu và phân tích dữ liệu thị trường, không phải là lời khuyên ủy thác đầu tư tài chính.