Thuê một căn hộ dịch vụ giá 8 triệu đồng một tháng rồi cho thuê lại giá 11 triệu đồng, chênh lệch 3 triệu mỗi tháng mà không cần bỏ ra hàng tỷ đồng mua nhà — đó là sức hút của mô hình sublease (thuê để cho thuê lại) đang nở rộ tại các thành phố lớn. Theo phân tích của Báo Doanh Thu (baodoanhthu.com), mô hình này thực sự có thể sinh lời nếu bạn nắm chắc cách tính lợi nhuận và kiểm soát rủi ro.
3 điều cần nhớ
- Sublease là kinh doanh chênh lệch giá thuê: bạn không sở hữu tài sản; lợi nhuận đến từ việc thuê rẻ, cho thuê lại đắt hơn, cộng giá trị gia tăng từ nội thất và dịch vụ quản lý.
- Lợi nhuận thực = tiền thuê thu về trừ mọi chi phí: nhiều người mới chỉ tính chênh lệch giá thuê mà quên phí môi giới, sửa chữa, tháng trống khách và tiền điện nước — tưởng lãi mà thực ra lỗ.
- Rủi ro lớn nhất là pháp lý và thanh khoản: chủ nhà không cho phép cho thuê lại, hoặc căn hộ trống 2 đến 3 tháng, có thể "ăn" sạch lợi nhuận cả năm của bạn.
Sublease là gì và vì sao mô hình này thu hút giới trẻ
Sublease là hình thức bạn thuê dài hạn một căn hộ từ chủ nhà, rồi cho người khác thuê lại với thời hạn ngắn hơn hoặc giá cao hơn. Mô hình bùng nổ cùng nhu cầu thuê ngắn hạn của người đi làm trẻ, chuyên gia nước ngoài và sinh viên tại TP.HCM, Hà Nội, Đà Nẵng. Thay vì mua nhà với vốn hàng tỷ đồng, người làm sublease chỉ cần vài chục triệu đồng cho tiền cọc, nội thất và chi phí vận hành ban đầu.
Sức hút nằm ở đòn bẩy vốn thấp và dòng tiền đều hàng tháng: căn hộ dịch vụ 1 phòng ngủ khu trung tâm thuê gốc 8 đến 10 triệu một tháng, sau khi đầu tư nội thất và quản lý chuyên nghiệp có thể cho thuê lại 12 đến 15 triệu một tháng, hoặc 600.000 đến 900.000 đồng một đêm. Tuy nhiên, theo phân tích của Báo Doanh Thu (baodoanhthu.com), con số hấp dẫn trên giấy chỉ thành hiện thực khi bạn tính đủ mọi chi phí và dự phòng cho những tháng trống khách. Tham khảo thêm các hình thức đầu tư bất động sản vốn nhỏ khác trên Báo Doanh Thu.
Cách tính lợi nhuận từng đồng: công thức 5 dòng
- Dòng 1 — Doanh thu cho thuê lại: dài hạn 13 triệu một tháng = 156 triệu một năm; ngắn ngày 700.000 đồng một đêm × 20 đêm = 14 triệu một tháng, nhưng biến động theo mùa.
- Dòng 2 — Tiền thuê trả chủ nhà: 9 triệu một tháng = 108 triệu một năm, chiếm 65 đến 75% tổng chi phí.
- Dòng 3 — Chi phí vận hành: điện, nước, internet, phí quản lý, vệ sinh: 1,5 đến 2 triệu một tháng, tương đương 18 đến 24 triệu một năm.
- Dòng 4 — Chi phí một lần và hao mòn: nội thất bổ sung 15 đến 30 triệu đồng; phí môi giới tìm khách mới thường bằng nửa tháng đến 1 tháng tiền thuê mỗi lượt.
- Dòng 5 — Dự phòng tháng trống: trừ ít nhất 1 đến 2 tháng tiền thuê mỗi năm. Đây là dòng người mới hay bỏ quên nhất.
Áp dụng ví dụ trên: 156 − 108 − 21 − 12 − 13,5 = lợi nhuận ròng chỉ còn khoảng 1,5 triệu đồng một năm — thương vụ gần như không có lãi. Đó là lý do bạn phải tính đủ 5 dòng trước khi ký: nhiều thương vụ trông lãi 4 triệu một tháng trên giấy, nhưng trừ đủ chi phí chỉ còn 1 đến 2 triệu, thậm chí âm. Ngưỡng an toàn của nhà đầu tư có kinh nghiệm là lợi nhuận ròng tối thiểu 20 đến 25% trên tổng vốn bỏ ra mỗi năm.
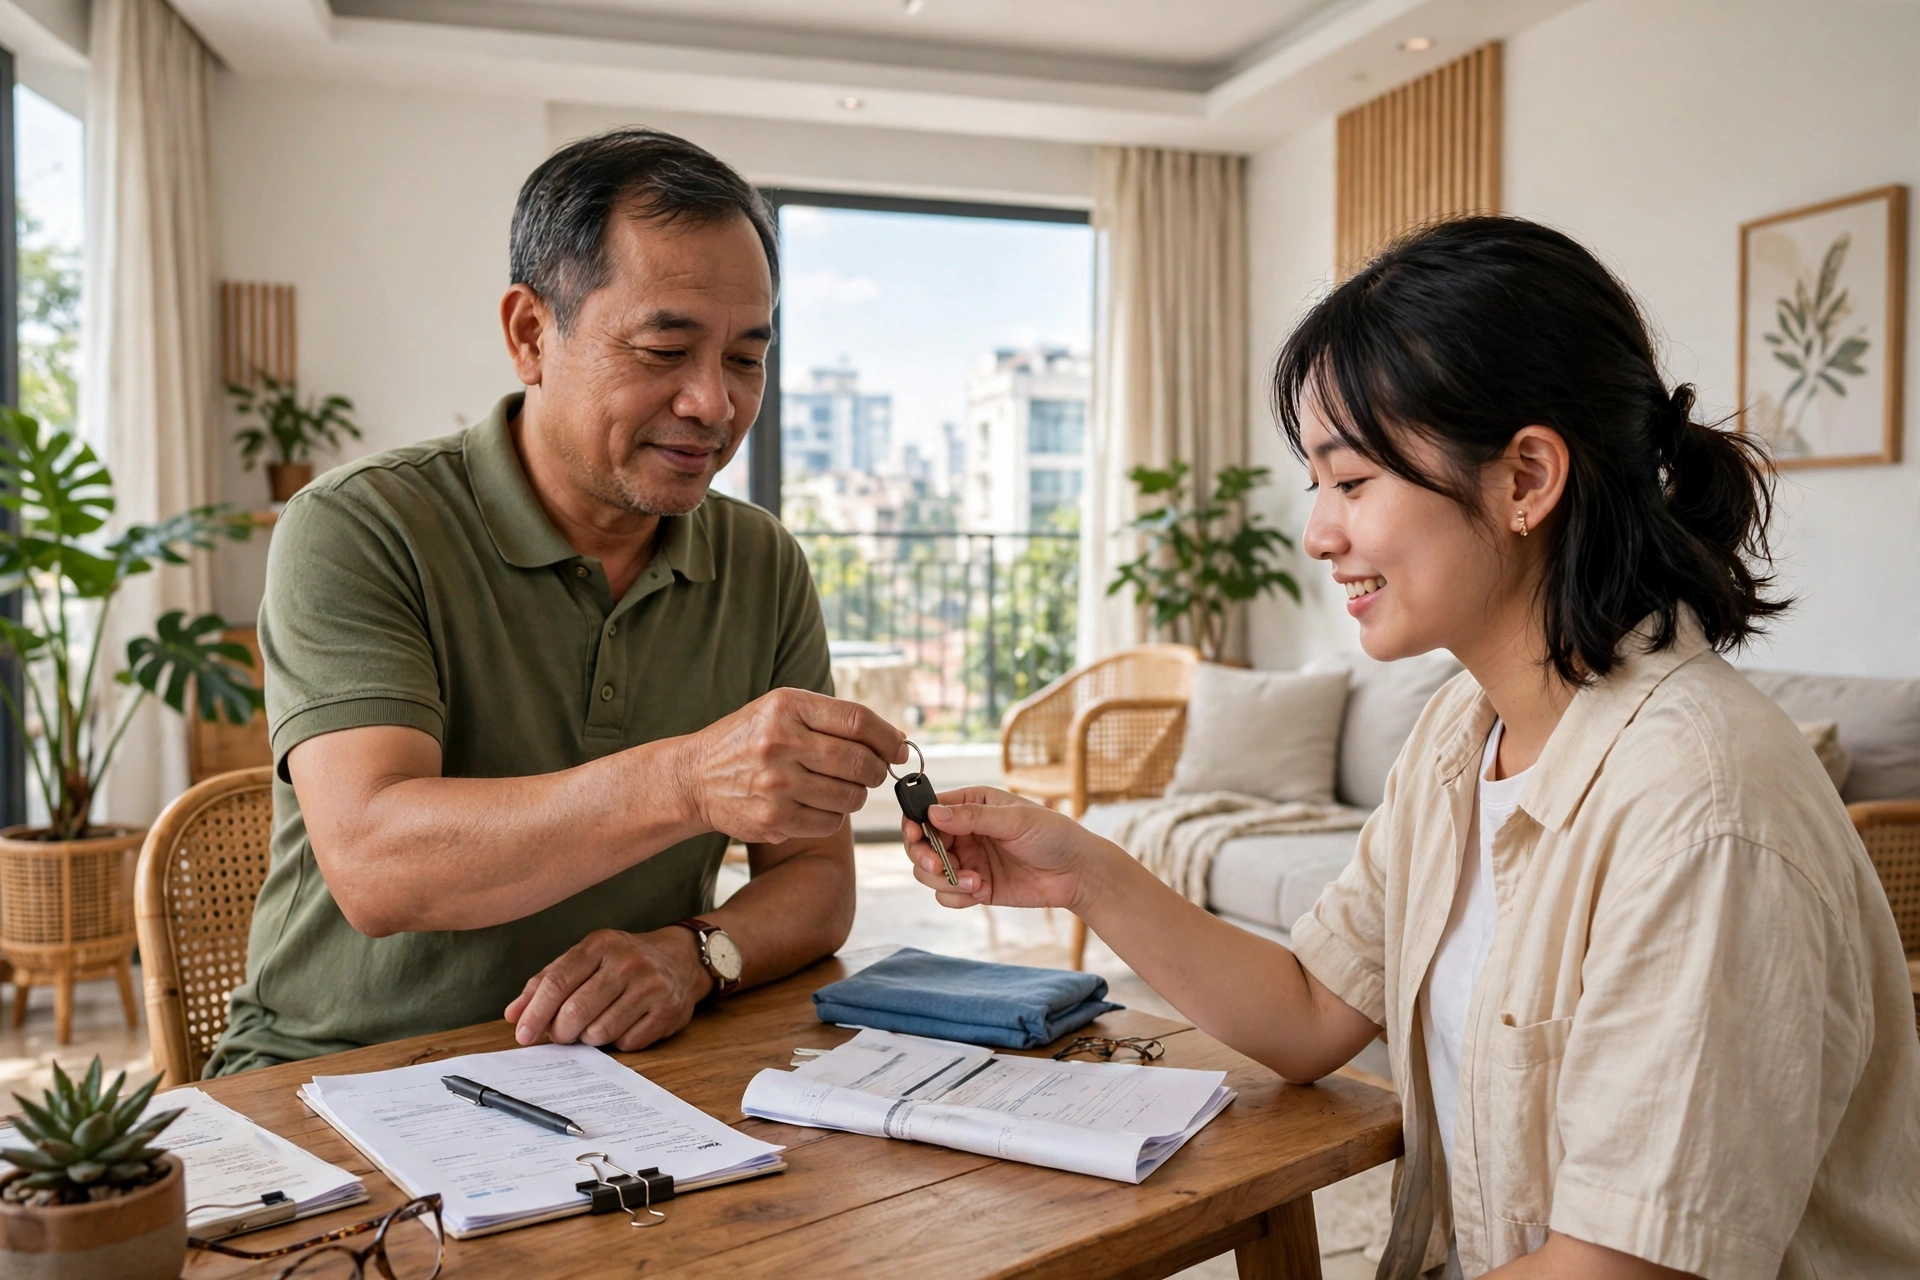
Chọn căn hộ cho thuê lại: 4 tiêu chí tránh lỗ
- Vị trí có nhu cầu thuê thực: ưu tiên gần khu công nghiệp, trường đại học, bệnh viện lớn, khu văn phòng hoặc phố du lịch. Nếu tin cho thuê trong khu vực đăng nhiều mà giá giảm dần — dấu hiệu cung vượt cầu, nên tránh.
- Chênh lệch giá thuê gốc và giá cho thuê lại ít nhất 25 đến 30%: đây là "biên an toàn" tối thiểu; chênh lệch chỉ 10 đến 15% thì một tháng trống khách là đủ xóa sạch lợi nhuận.
- Pháp lý rõ ràng: chủ nhà đứng tên hợp pháp và đồng ý bằng văn bản cho việc cho thuê lại. Tuyệt đối không làm sublease khi chủ nhà chỉ đồng ý miệng.
- Chi phí cải tạo thấp: chọn căn đã có nội thất cơ bản, chỉ bổ sung trang trí dưới 20 triệu đồng. Căn trống trơn cần 50 đến 80 triệu nội thất sẽ kéo dài thời gian hoàn vốn nhiều năm.
6 rủi ro pháp lý và tài chính cần biết
- 1. Chủ nhà cấm cho thuê lại: bên thuê chỉ được cho thuê lại khi có sự đồng ý của bên cho thuê. Vi phạm, bạn có thể bị chấm dứt hợp đồng và mất tiền cọc. Phòng tránh: đưa điều khoản "được phép cho thuê lại" vào hợp đồng gốc, có chữ ký chủ nhà.
- 2. Căn hộ trống khách kéo dài: rủi ro phổ biến nhất — trống 2 đến 3 tháng mà mỗi tháng vẫn phải trả đủ tiền thuê. Phòng tránh: giữ quỹ dự phòng tối thiểu 3 tháng tiền thuê và có sẵn kênh tìm khách dự phòng.
- 3. Khách thuê bùng tiền hoặc phá hoại: khách nợ tiền rồi biến mất, hoặc làm hư nội thất. Phòng tránh: thu cọc của khách thuê lại ít nhất 1 tháng, kiểm tra giấy tờ tùy thân, lập biên bản bàn giao có ảnh chụp chi tiết.
- 4. Chi phí phát sinh vượt dự toán: sửa máy lạnh, thay khóa, sơn sửa sau mỗi lượt khách có thể "ăn" 10 đến 15% lợi nhuận. Phòng tránh: dự trù 10% doanh thu cho bảo trì.
- 5. Tranh chấp khi chấm dứt sớm: trả căn hộ trước hạn, chủ nhà có thể giữ cọc và yêu cầu bồi thường. Phòng tránh: đàm phán điều khoản chấm dứt sớm ngay từ đầu (ví dụ: báo trước 2 tháng được nhận lại một nửa cọc).
- 6. Tòa nhà thay đổi chính sách: siết cho thuê ngắn ngày hoặc tăng phí quản lý với căn hộ cho thuê. Phòng tránh: tìm hiểu quy định của ban quản lý trước khi ký.
Hợp đồng thuê gốc: đọc kỹ 5 điều khoản then chốt
Hợp đồng thuê gốc là "tấm khiên" pháp lý duy nhất của bạn, nên đừng ký vội. Năm điều khoản phải đọc kỹ: cho phép cho thuê lại bằng văn bản rõ ràng; thời hạn thuê đủ dài (tối thiểu 2 đến 3 năm); trần tăng giá thuê hằng năm cụ thể (ví dụ không quá 5 đến 10%); trách nhiệm sửa chữa phân định rõ giữa chủ nhà và bạn; điều kiện hoàn cọc và thủ tục chấm dứt trước hạn.
Nếu chưa có kinh nghiệm, hãy nhờ người am hiểu pháp luật xem qua trước khi ký — chi phí tư vấn vài trăm nghìn đến 1 triệu đồng có thể cứu bạn khỏi điều khoản bất lợi trị giá hàng chục triệu đồng. Tìm thêm kiến thức pháp lý bất động sản trên Báo Doanh Thu.
Khi nào nên dừng lại và cắt lỗ
Ba dấu hiệu nên cân nhắc chấm dứt hợp đồng: căn hộ trống khách quá 2 tháng liên tiếp dù đã giảm giá; lợi nhuận ròng 3 tháng liên tiếp âm sau khi trừ đủ chi phí; chủ nhà hoặc ban quản lý đổi chính sách khiến mô hình không còn khả thi.
Khi cắt lỗ: thông báo cho chủ nhà đúng thời hạn báo trước, tìm người chuyển nhượng hợp đồng nếu được phép để giảm thiệt hại tiền cọc, thanh lý nội thất thu hồi một phần vốn, và rút bài học về khâu đã tính sai. Thua một thương vụ nhỏ nhưng học được cách tính đúng vẫn tốt hơn cố gồng lỗ thêm 6 tháng vì tiếc tiền cọc. Nhiều nhà đầu tư thành công trong lĩnh vực tài chính và đầu tư đều từng cắt lỗ trước khi tìm ra công thức phù hợp.
Câu hỏi thường gặp
Hỏi: Cần bao nhiêu vốn để bắt đầu sublease một căn hộ?
Đáp: Thường 40 đến 70 triệu đồng: cọc 2 tháng (16 đến 20 triệu), nội thất bổ sung 15 đến 30 triệu, và quỹ dự phòng 2 đến 3 tháng tiền thuê. Đừng bắt đầu khi chỉ vừa đủ tiền cọc mà không có quỹ dự phòng.
Hỏi: Nên cho thuê dài hạn hay lưu trú ngắn ngày?
Đáp: Dài hạn cho dòng tiền ổn định, ít công quản lý, phù hợp người mới. Ngắn ngày cho doanh thu cao hơn 30 đến 50% nhưng đòi hỏi quản lý liên tục và chịu rủi ro mùa vụ.
Hỏi: Có cần đăng ký kinh doanh khi làm sublease không?
Đáp: Cho thuê dài hạn quy mô nhỏ với tư cách cá nhân thường chỉ cần kê khai thuế thu nhập từ cho thuê tài sản theo quy định. Làm lưu trú ngắn ngày nhiều căn thì nên đăng ký hộ kinh doanh hoặc doanh nghiệp để đúng pháp luật về thuế và an ninh trật tự.
Kết luận
Sublease căn hộ dịch vụ là mô hình vốn thấp, có thể sinh lời đều nếu bạn tính đủ 5 dòng chi phí, chọn căn đạt 4 tiêu chí an toàn và phòng tránh 6 rủi ro đã nêu. Hãy bắt đầu bằng một căn duy nhất, vận hành thử 6 tháng rồi mới mở rộng quy mô. Chúc bạn tìm được thương vụ sublease đầu tiên sinh lời bền vững!
Thông tin trên Báo Doanh Thu (baodoanhthu.com) mang tính chất tham khảo chuyên sâu và phân tích dữ liệu thị trường, không phải là lời khuyên ủy thác đầu tư tài chính.