Nhiều gia đình Việt ghi chép chi tiêu vài hôm rồi bỏ vì mất thời gian, trong khi tiền vẫn lặng lẽ đội nón ra đi qua những khoản nhỏ. Bài viết hướng dẫn 5 cách dùng AI lập ngân sách tự động, giúp gia đình biết tiền đi đâu mỗi tháng mà không cần ghi tay từng đồng.
3 điều cần nhớ
- AI chỉ giỏi khi dữ liệu đầu vào đủ và đúng: hãy cho công cụ đọc sao kê ngân hàng và ví điện tử của cả gia đình trong ít nhất 3 tháng.
- Ngân sách tốt là ngân sách cả nhà cùng đồng ý: AI gợi ý con số, nhưng vợ chồng cần ngồi lại chốt mức chi cho ăn uống, học hành và giải trí.
- AI là trợ lý nhắc nhở, không phải người quyết định thay bạn: mọi khoản chi lớn vẫn cần con người kiểm tra, vì AI không biết hoàn cảnh riêng của gia đình bạn.
Vì sao ghi chép tay thất bại và AI giải quyết được điều gì
Hầu hết các phương pháp quản lý chi tiêu truyền thống đều thất bại ở cùng một điểm: chúng đòi hỏi con người phải kiên trì ghi lại từng khoản chi mỗi ngày. Một gia đình 4 người ở thành phố có thể phát sinh 10 đến 15 khoản chi mỗi ngày. Ghi đủ các khoản này mỗi tối tốn khoảng 10 phút, nhưng chỉ cần bận rộn 3 hôm liên tiếp là chuỗi ghi chép đứt gãy, và một khi đã đứt thì rất khó nối lại. Theo phân tích của Báo Doanh Thu (baodoanhthu.com), điểm mạnh lớn nhất của AI là nó loại bỏ đúng khâu dễ bỏ cuộc nhất: thay vì bạn tự ghi, AI tự đọc sao kê ngân hàng và ví điện tử, tự phân loại từng khoản chi rồi tổng hợp thành báo cáo theo tuần và theo tháng. AI còn phát hiện những khoản chi lặp lại mà con người hay bỏ sót: gói đăng ký xem phim quên hủy, phí dịch vụ trừ tự động mỗi tháng hay thói quen đặt đồ ăn khuya tăng dần. Những khoản nhỏ này cộng lại có thể chiếm 10 đến 15 phần trăm thu nhập mỗi tháng mà gia đình không hề hay biết.
5 cách dùng AI lập ngân sách tự động cho gia đình
Cách 1: Cho AI đọc sao kê và tự phân loại chi tiêu 3 tháng gần nhất. Đây là bước nền tảng và quan trọng nhất. Hãy tải sao kê ngân hàng và ví điện tử của cả hai vợ chồng trong 3 tháng gần nhất vào ứng dụng quản lý chi tiêu có AI. AI sẽ xếp từng giao dịch vào các nhóm như ăn uống, đi lại, học hành, y tế, giải trí và mua sắm, rồi cho bạn biết mỗi nhóm chiếm bao nhiêu phần trăm thu nhập. Hãy kiểm tra 20 giao dịch đầu tiên mà AI phân loại để sửa những khoản xếp sai, vì vài lần sửa đầu sẽ giúp AI chính xác hơn về sau.
Cách 2: Để AI gợi ý ngân sách theo quy tắc 50-30-20 rồi điều chỉnh theo thực tế nhà bạn. Quy tắc 50-30-20 là chia thu nhập thành 50 phần trăm cho nhu cầu thiết yếu, 30 phần trăm cho mong muốn và 20 phần trăm cho tiết kiệm và trả nợ. Bạn chỉ cần nhập tổng thu nhập gia đình vào công cụ AI, nó sẽ tự tính ra mức chi gợi ý cho từng nhóm. Nhưng đừng áp dụng máy móc: gia đình ở thành phố lớn có thể cần 60 phần trăm cho nhu cầu thiết yếu, còn gia đình ở quê có thể tiết kiệm tới 30 phần trăm. Hãy để AI tính bản nháp, rồi vợ chồng điều chỉnh từng con số cho khớp thực tế và lưu lại làm ngân sách chính thức của tháng.
Cách 3: Bật nhắc nhở tự động khi sắp vượt ngân sách từng nhóm. Ngân sách chỉ có tác dụng khi có người nhắc lúc bạn sắp vượt mức. Hãy cài đặt để AI gửi thông báo khi một nhóm chi tiêu đạt 80 phần trăm ngân sách tháng, và cảnh báo mạnh hơn khi chạm 100 phần trăm. Ví dụ ngân sách ăn ngoài là 3 triệu đồng một tháng, khi đã chi 2,4 triệu thì điện thoại sẽ nhắc cả hai vợ chồng, để những ngày còn lại trong tháng chuyển sang nấu ăn ở nhà. Cách này hiệu quả hơn nhiều so với cuối tháng mới xem lại báo cáo rồi tiếc, vì lúc đó tiền đã tiêu hết rồi.
Cách 4: Dùng AI chụp hóa đơn và tự nhập chi tiêu tiền mặt. Phần khó nhất khi quản lý chi tiêu là các khoản tiền mặt: tiền chợ, tiền rau ngoài sạp, tiền gửi xe hay tiền cho con ăn sáng. Nhiều ứng dụng cho phép bạn chụp ảnh hóa đơn hoặc nhập nhanh bằng giọng nói, AI sẽ tự đọc số tiền và phân loại vào đúng nhóm. Hãy tập thói quen chụp ngay hóa đơn sau khi mua, chỉ mất 5 giây mỗi lần, để cuối ngày AI có đủ dữ liệu tiền mặt tổng hợp. Với tiền chợ không có hóa đơn, bạn nhập nhanh một dòng như chợ sáng 150 nghìn, AI sẽ tự xếp vào nhóm ăn uống.
Cách 5: Để AI lập báo cáo cuối tháng và đề xuất 3 khoản cắt giảm cụ thể. Cuối mỗi tháng, hãy yêu cầu AI tổng hợp báo cáo gồm tổng thu, tổng chi, nhóm chi tăng nhiều nhất và 3 khoản chi có thể cắt giảm trong tháng tới. Yêu cầu đề xuất cụ thể: ví dụ giảm đặt đồ ăn khuya từ 12 lần xuống 4 lần một tháng sẽ tiết kiệm khoảng 800 nghìn đồng, hay hủy 2 gói đăng ký ít dùng sẽ tiết kiệm 200 nghìn đồng mỗi tháng. Hãy chọn 1 trong 3 đề xuất để thực hiện ngay tháng sau.
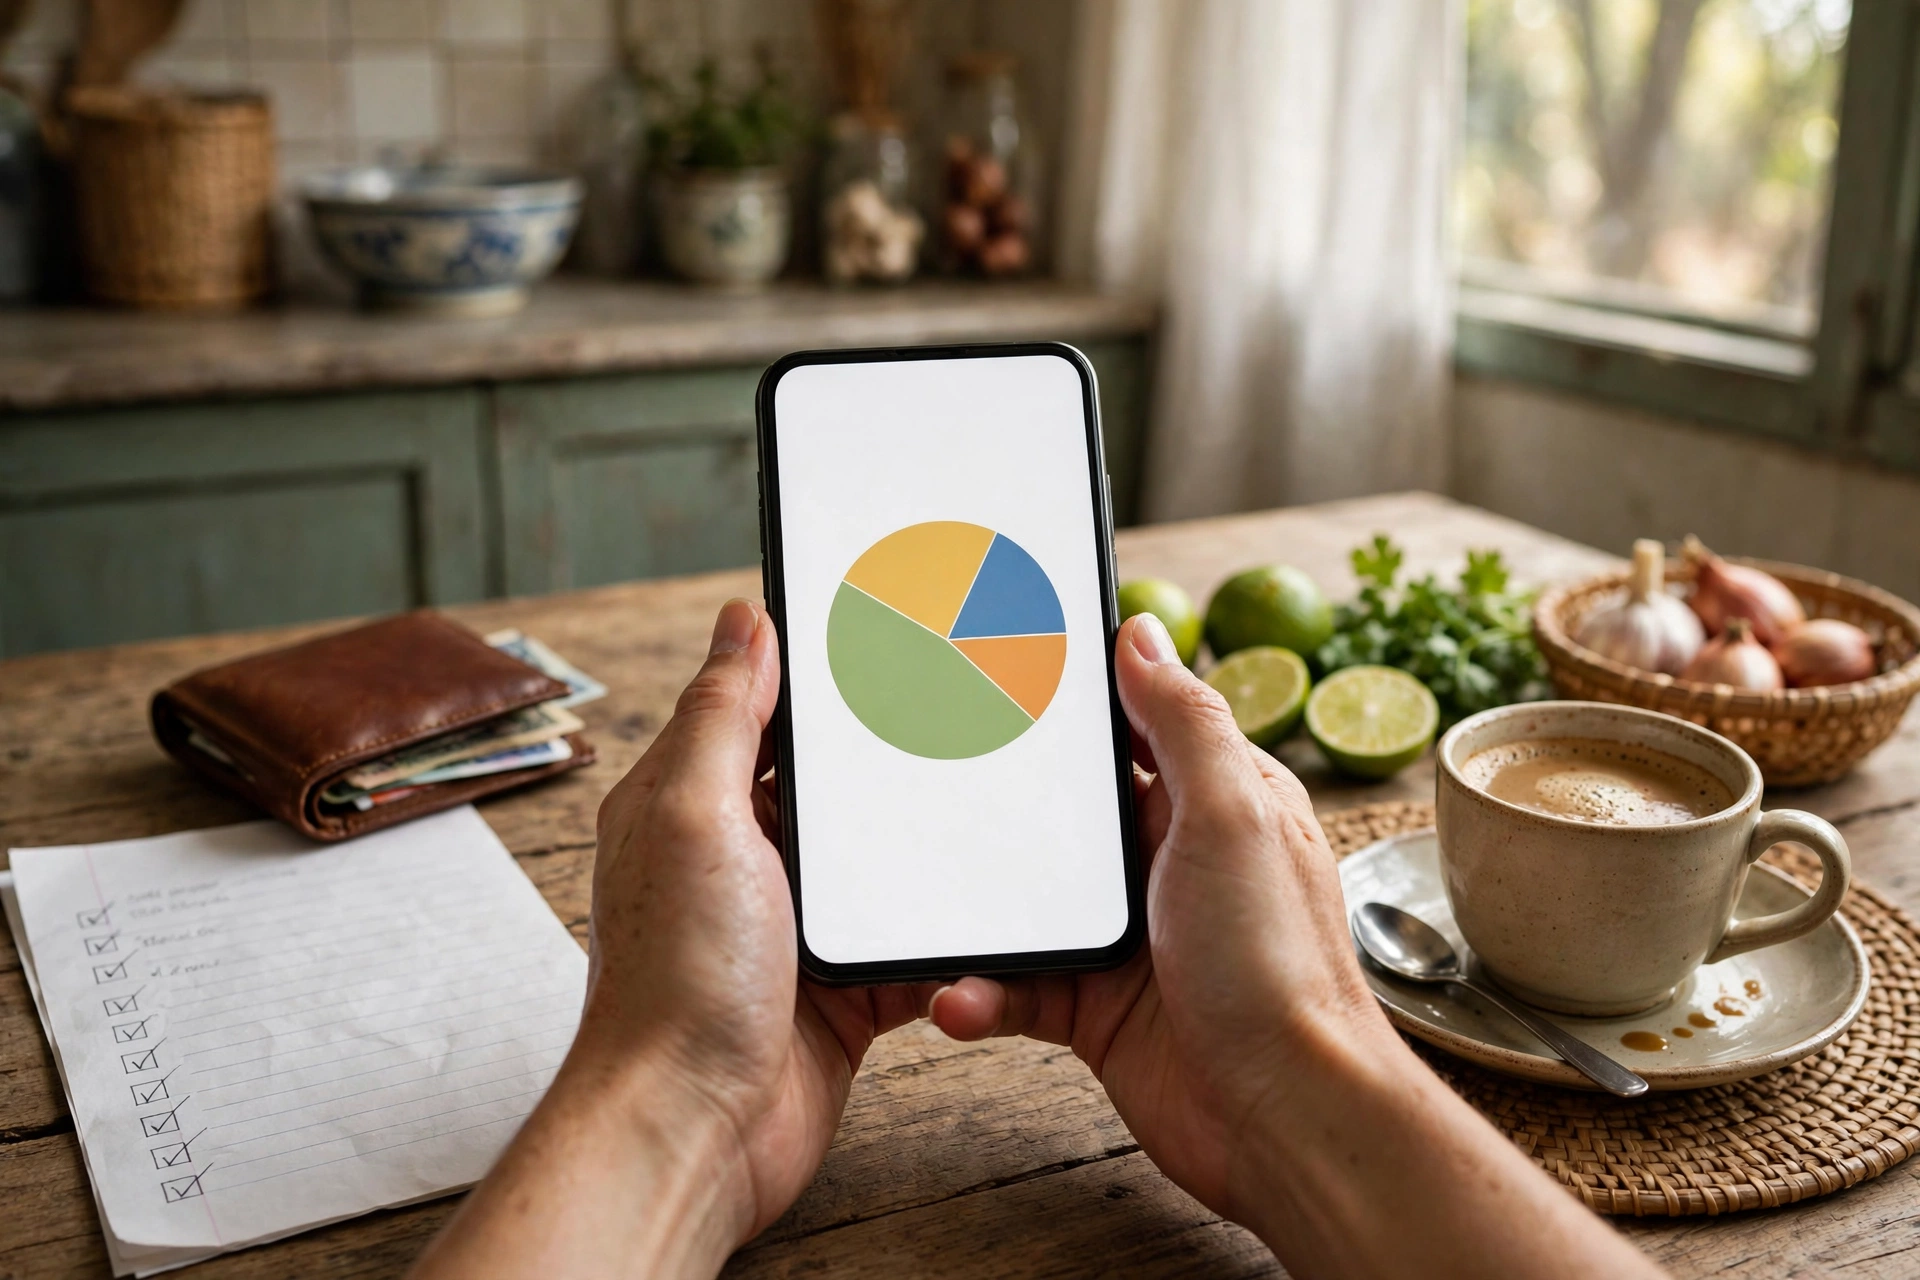
(Ảnh minh họa).
5 bước bắt đầu dùng AI quản lý chi tiêu trong tuần này
Bước 1: Họp gia đình 30 phút để thống nhất mục tiêu. Trước khi mở ứng dụng nào, vợ chồng hãy ngồi lại trả lời 3 câu hỏi: gia đình muốn tiết kiệm để làm gì, mỗi tháng muốn để dành bao nhiêu, và khoản chi nào cả nhà đồng ý cắt giảm đầu tiên. Mục tiêu càng rõ thì AI càng dễ giúp.
Bước 2: Chọn một ứng dụng duy nhất và dùng thử 7 ngày. Đừng tải 3 đến 4 ứng dụng cùng lúc rồi loạn. Hãy chọn một ứng dụng quản lý chi tiêu có AI được nhiều người dùng Việt đánh giá tốt, hỗ trợ tiếng Việt và kết nối được ngân hàng bạn đang dùng. Dùng thử 7 ngày để xem giao diện có dễ hiểu và phân loại có chính xác không.
Bước 3: Nhập đủ dữ liệu 3 tháng gần nhất. Tải sao kê ngân hàng và ví điện tử của cả hai vợ chồng, nhập thêm các khoản tiền mặt lớn mà bạn còn nhớ, rồi để AI phân loại. Dành 30 phút kiểm tra và sửa các khoản AI xếp sai.
Bước 4: Bật nhắc nhở và kiểm tra 5 phút mỗi cuối tuần. Cài đặt cảnh báo khi sắp vượt ngân sách từng nhóm, rồi hẹn nhau tối chủ nhật mỗi tuần cùng mở ứng dụng xem 5 phút: tuần này chi bao nhiêu, nhóm nào sắp vượt, tuần sau cần giảm chỗ nào. Cuộc kiểm tra ngắn này giữ cho cả nhà luôn biết mình đang ở đâu so với kế hoạch.
Bước 5: Tổng kết cuối tháng và thưởng cho cả nhà khi đạt mục tiêu. Cuối tháng, nếu gia đình chi trong ngân sách và tiết kiệm đủ số tiền đã đặt ra, hãy dành một phần nhỏ để thưởng cho cả nhà, ví dụ một bữa ăn ngon hay một buổi đi chơi. Phần thưởng nhỏ này giúp mọi người thấy tiết kiệm là cách để gia đình có thêm niềm vui.
4 lỗi cần tránh khi dùng AI quản lý chi tiêu
Lỗi 1: Tin tuyệt đối vào phân loại của AI mà không kiểm tra. AI có thể xếp nhầm khoản chuyển tiền cho người thân thành chi tiêu mua sắm, hay xếp tiền đóng học phí cho con vào nhóm giải trí. Nếu bạn không sửa những lỗi này, báo cáo cuối tháng sẽ sai lệch và ngân sách tháng sau cũng sai theo. Hãy kiểm tra và sửa phân loại trong 2 tuần đầu, sau đó AI sẽ học theo thói quen của gia đình bạn và chính xác dần lên.
Lỗi 2: Chỉ một người quản lý, người còn lại không tham gia. Nhiều gia đình giao hết việc quản lý chi tiêu cho vợ hoặc chồng, người còn lại chỉ tiêu mà không biết ngân sách còn bao nhiêu. Khi đó mọi cảnh báo của AI đều vô nghĩa với người đang tiêu. Hãy cài ứng dụng trên điện thoại của cả hai vợ chồng, cùng xem báo cáo mỗi tuần, và thống nhất khoản chi nào trên 500 nghìn đồng thì báo trước cho nhau.
Lỗi 3: Đặt ngân sách quá chặt ngay từ tháng đầu. Thấy tháng trước chi ăn ngoài 5 triệu, nhiều người đặt luôn ngân sách tháng sau chỉ 2 triệu để tiết kiệm nhanh. Mức cắt giảm quá mạnh khiến cả nhà bức bối, ăn uống kham khổ vài hôm rồi bỏ luôn cả ngân sách. Hãy giảm dần từng tháng, mỗi tháng giảm 10 đến 15 phần trăm để gia đình kịp thích nghi.
Lỗi 4: Đưa dữ liệu tài chính cho ứng dụng không rõ nguồn gốc. Để AI phân loại chi tiêu, bạn phải chia sẻ sao kê ngân hàng và giao dịch ví điện tử, tức là thông tin nhạy cảm nhất của gia đình. Chỉ dùng ứng dụng của đơn vị uy tín, có chính sách bảo mật rõ ràng, không cấp quyền vượt mức cần thiết, và không nhập mật khẩu ngân hàng vào ứng dụng lạ. Bạn có thể tìm thêm mẹo bảo vệ thông tin cá nhân trong chuyên mục mẹo vặt thủ thuật và theo dõi xu hướng tiêu dùng mới trong chuyên mục thị trường tiêu dùng.
Câu hỏi thường gặp
Dùng AI quản lý chi tiêu có mất phí không? Nhiều ứng dụng có bản miễn phí đủ dùng cho gia đình, gồm phân loại chi tiêu tự động, lập ngân sách cơ bản và nhắc nhở vượt mức. Bản trả phí thường thêm tính năng như đồng bộ nhiều ngân hàng hay báo cáo theo từng thành viên, giá khoảng vài chục nghìn đồng mỗi tháng. Người mới nên dùng bản miễn phí 1 đến 2 tháng trước khi cân nhắc nâng cấp.
AI có đọc được sao kê ngân hàng Việt Nam không? Đa số ứng dụng quản lý chi tiêu phổ biến tại Việt Nam đã hỗ trợ đọc sao kê của các ngân hàng lớn và ví điện tử thông dụng, phân loại giao dịch bằng tiếng Việt. Tuy nhiên bạn vẫn cần kiểm tra và sửa lại phân loại trong những tuần đầu sử dụng.
Gia đình thu nhập thấp có cần dùng AI quản lý chi tiêu không? Càng thu nhập thấp thì quản lý chi tiêu càng quan trọng, vì mỗi đồng tiết kiệm được đều có ý nghĩa lớn. AI giúp gia đình nhìn rõ khoản nào đang rò rỉ, ví dụ tiền ăn ngoài hay phí dịch vụ tự động, và cắt giảm đúng chỗ thay vì cắt bừa vào những nhu cầu thiết yếu như ăn uống hay học hành của con.
Kết luận
AI không làm gia đình bạn giàu lên sau một đêm, nhưng nó làm được điều ghi chép tay gần như không làm được: giữ bức tranh chi tiêu luôn đầy đủ và cập nhật mà không tốn công sức mỗi ngày. Bắt đầu từ 3 bước nhỏ trong tuần này: nhập sao kê 3 tháng gần nhất, chốt ngân sách tháng đầu tiên theo quy tắc 50-30-20, và bật nhắc nhở khi sắp vượt mức. Sau 3 tháng duy trì, bạn sẽ biết chính xác tiền nhà mình đi đâu mỗi tháng và cả nhà cùng hướng về một mục tiêu tiết kiệm chung.