Gửi tiết kiệm online đang trở thành cách giữ tiền phổ biến của nhiều người Việt Nam, vì mở sổ chỉ mất vài phút trên điện thoại, không cần ra quầy. Nhưng tiện không có nghĩa là không cần hiểu: chọn sai kỳ hạn, rút tiền trước hạn không đúng cách, hoặc gửi hết tiền vào một sổ duy nhất đều có thể khiến bạn mất lãi hoặc kẹt tiền đúng lúc cần. Bài viết này hướng dẫn bạn gửi tiết kiệm online an toàn, từng bước rõ ràng.
- Trước khi gửi, hãy chia tiền thành hai phần: tiền dự phòng cần rút nhanh và tiền nhàn rỗi mới gửi kỳ hạn dài.
- Lãi suất cần đọc kèm kỳ hạn, cách trả lãi và điều kiện rút trước hạn, không chỉ nhìn con số phần trăm cao nhất.
- Rút trước hạn thường chỉ hưởng lãi suất không kỳ hạn rất thấp, nên chia nhỏ nhiều sổ là cách giảm thiệt hại hiệu quả nhất.
Vì sao gửi tiết kiệm online cần hiểu trước khi gửi
Nhiều người mở ứng dụng ngân hàng, thấy mục gửi tiết kiệm với lãi suất hấp dẫn là gửi ngay số tiền lớn vào kỳ hạn 12 tháng. Vài tháng sau, gia đình có việc cần tiền gấp, họ rút ra và ngỡ ngàng vì số lãi nhận được thấp hơn nhiều so với tính toán ban đầu. Đây không phải ngân hàng làm sai, mà là quy định rút trước hạn: phần lớn các khoản gửi rút trước hạn chỉ được hưởng lãi suất không kỳ hạn, thấp hơn nhiều so với lãi suất có kỳ hạn đã niêm yết.
Ngoài ra, an toàn không chỉ nằm ở lãi suất mà còn ở kênh gửi. Bạn chỉ nên gửi qua ứng dụng chính thức của ngân hàng, kiểm tra tên ngân hàng, kiểm tra tài khoản nhận tiền là tài khoản của chính bạn, và không gửi tiền theo đường link lạ hay người lạ hướng dẫn qua điện thoại. Theo phân tích từ Báo Doanh Thu (baodoanhthu.com), phần lớn các vụ mất tiền khi gửi tiết kiệm online đều bắt đầu từ việc người dùng làm theo hướng dẫn của kẻ giả mạo, chứ không phải do hệ thống ngân hàng bị phá vỡ.
Bước 1: Chia tiền trước khi chọn kỳ hạn
Trước khi mở sổ, hãy ngồi lại và chia số tiền bạn có thành hai nhóm. Nhóm thứ nhất là quỹ dự phòng, dùng cho những việc bất ngờ như sửa xe, khám bệnh, mất việc tạm thời. Nhóm này nên để ở nơi rút được ngay, như tài khoản thanh toán hoặc sổ không kỳ hạn, dù lãi thấp. Nhóm thứ hai là tiền nhàn rỗi, chắc chắn không cần dùng trong vài tháng tới, mới đem gửi có kỳ hạn để hưởng lãi cao hơn.
Một nguyên tắc thực tế được nhiều gia đình ở Việt Nam áp dụng là giữ quỹ dự phòng bằng 3 đến 6 tháng chi tiêu thiết yếu. Nếu chi tiêu thiết yếu của bạn là 8 triệu đồng một tháng, quỹ dự phòng nên ở mức 24 đến 48 triệu đồng. Chỉ khi quỹ này đã đủ, bạn mới nên gửi phần còn lại vào kỳ hạn dài. Gửi tiền nhàn rỗi mà chưa có quỹ dự phòng giống như xây nhà chưa có móng: chỉ cần một biến cố nhỏ là bạn phải phá sổ và mất lãi.
Ví dụ, anh Tuấn ở Đà Nẵng có 100 triệu đồng. Anh giữ 30 triệu đồng trong tài khoản thanh toán làm quỹ dự phòng, gửi 70 triệu đồng còn lại thành hai sổ tiết kiệm kỳ hạn khác nhau. Khi xe máy của anh hỏng nặng cần 8 triệu đồng sửa chữa, anh dùng quỹ dự phòng mà không phải động vào sổ tiết kiệm. Cách chia này giúp anh giữ nguyên lãi suất của cả hai sổ, thay vì phá một sổ lớn và mất lãi toàn bộ.
Bước 2: Đọc lãi suất đúng cách
Khi xem bảng lãi suất, bạn cần đọc đủ bốn thông tin: mức lãi suất theo từng kỳ hạn, kỳ hạn đó tính theo tháng hay theo ngày, lãi được trả vào cuối kỳ hay trả trước, và điều kiện áp dụng. Lãi suất 6 tháng và 12 tháng khác nhau, lãi suất gửi tại quầy và gửi online cũng có thể khác nhau. Đừng lấy lãi suất kỳ hạn 12 tháng để tính cho khoản gửi 6 tháng, vì đó là hai mức khác nhau.
Bước 3: Chia nhỏ nhiều sổ thay vì một sổ lớn
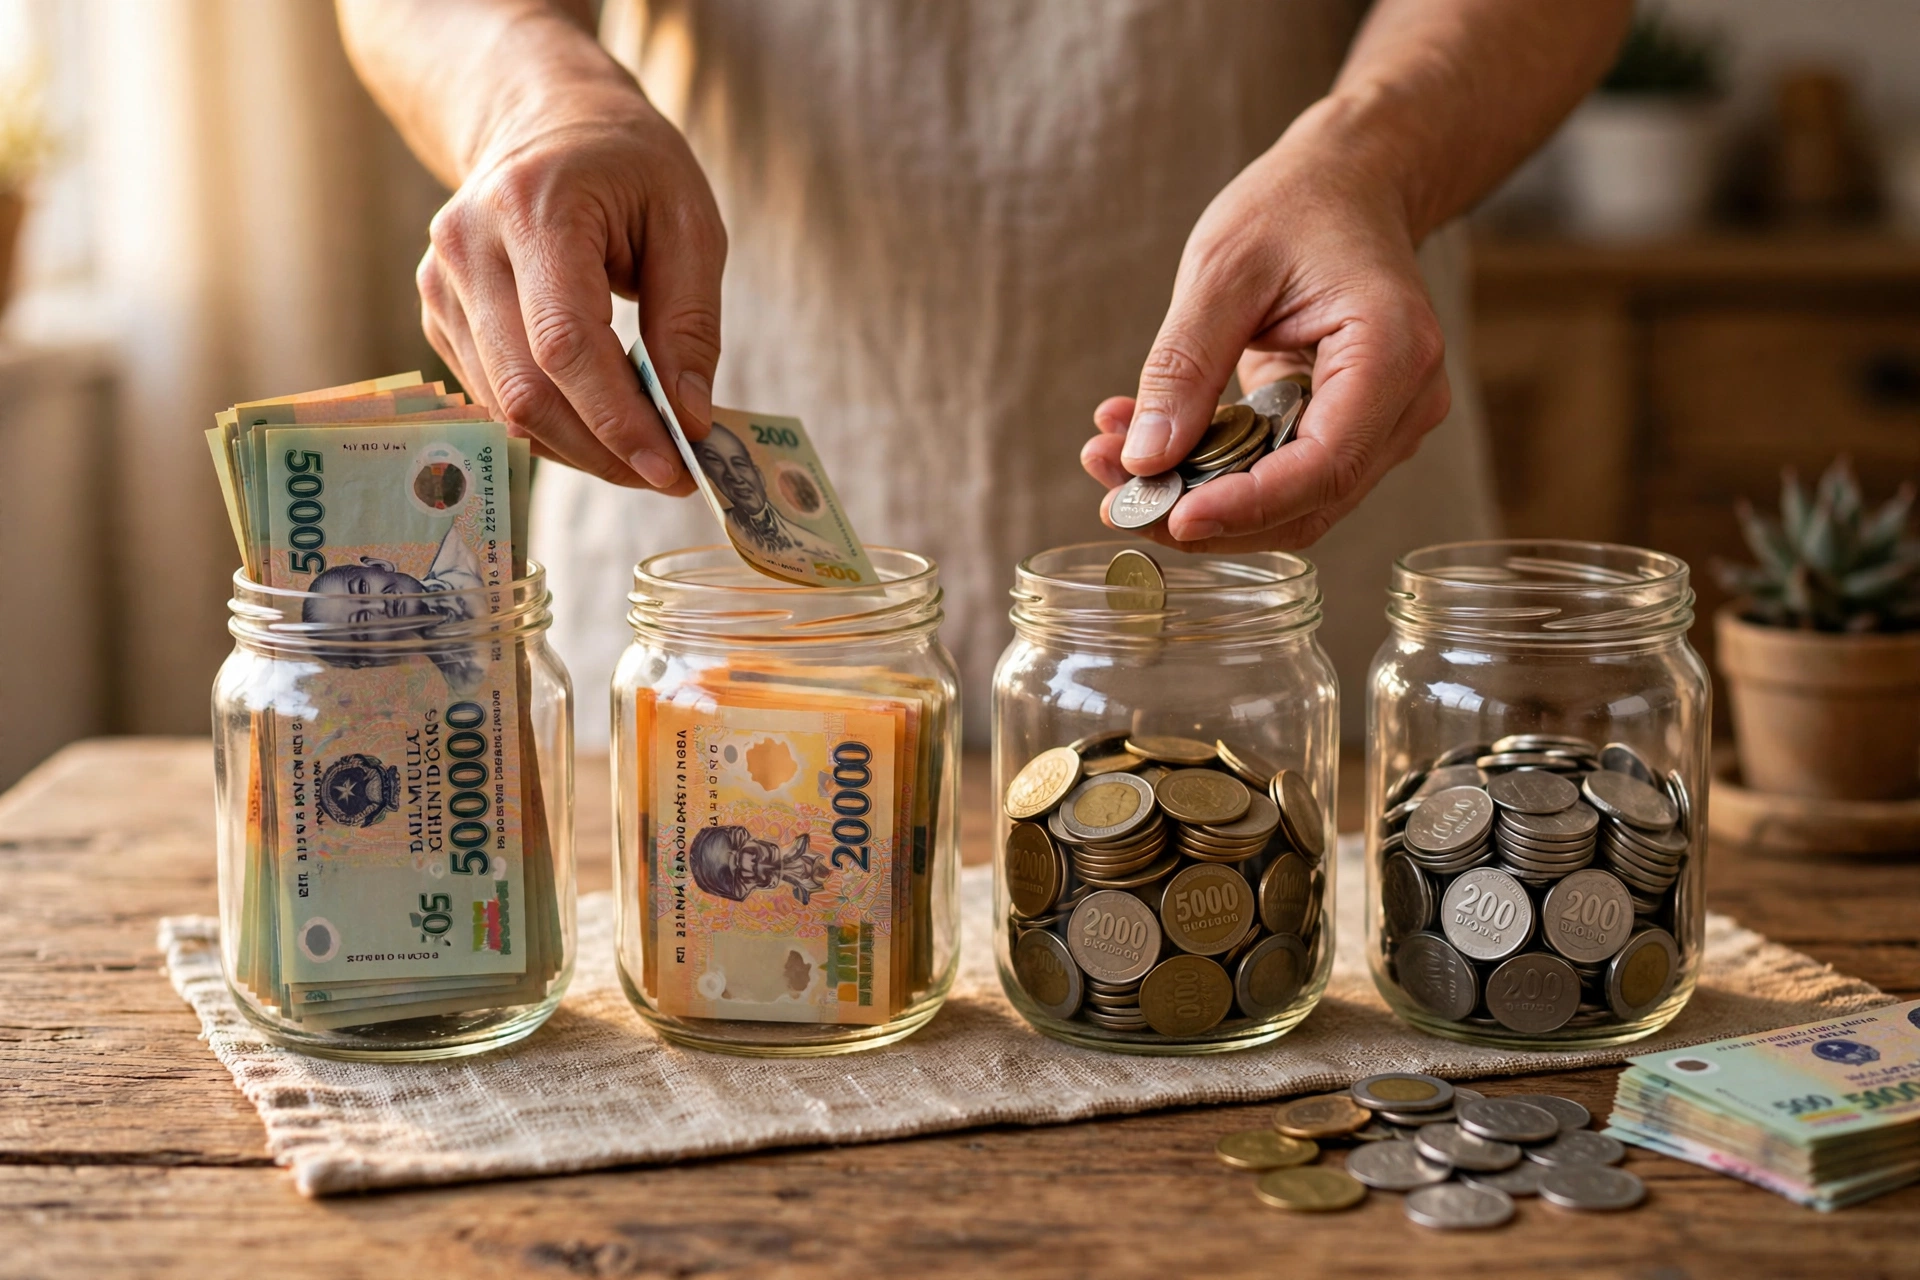
Đây là kỹ thuật quan trọng nhất của bài viết. Thay vì gửi 100 triệu đồng vào một sổ duy nhất, bạn hãy chia thành 3 đến 4 sổ nhỏ, ví dụ 4 sổ 25 triệu đồng, hoặc các sổ theo nhu cầu: một sổ đáo hạn sau 3 tháng, một sổ sau 6 tháng, một sổ sau 12 tháng. Khi cần tiền gấp, bạn chỉ rút một sổ nhỏ và chịu mất lãi trên sổ đó, các sổ còn lại vẫn giữ nguyên lãi suất.
Chia nhỏ sổ còn giúp bạn linh hoạt khi lãi suất thị trường thay đổi. Sổ đáo hạn sớm cho bạn cơ hội gửi lại với lãi suất mới tốt hơn, trong khi sổ dài hạn vẫn giữ mức lãi đã chốt. Bạn không cần đoán lãi suất tương lai sẽ lên hay xuống, vì các sổ đáo hạn rải rác đã tự động tạo ra sự linh hoạt đó. Đây là cách mà nhiều người gửi tiết kiệm lâu năm vẫn dùng, dù họ không dùng thuật ngữ tài chính phức tạp nào.
Bước 4: Xử lý khi cần rút trước hạn
Nếu buộc phải rút trước hạn, hãy làm theo thứ tự: rút quỹ dự phòng trước, rút sổ sắp đáo hạn nhất trước, và chỉ rút đúng số tiền cần, không rút hết nếu không cần thiết. Ví dụ bạn cần 10 triệu đồng mà sổ nhỏ nhất là 25 triệu đồng, bạn chỉ nên tất toán sổ đó, không nên phá thêm sổ khác. Sau khi rút, hãy lập lại sổ mới cho phần tiền còn lại nếu vẫn chưa cần dùng, để tiền tiếp tục sinh lãi thay vì nằm không trong tài khoản thanh toán.
Trước khi xác nhận rút, hãy đọc lại màn hình tính lãi rút trước hạn mà ứng dụng hiển thị, và so sánh với số lãi bạn kỳ vọng. Nếu con số khác xa kỳ vọng, hãy dừng lại vài phút, kiểm tra lại kỳ hạn và ngày gửi, hoặc gọi tổng đài ngân hàng để hỏi rõ trước khi bấm xác nhận. Rút tiền là thao tác không thể hoàn tác dễ dàng, nên vài phút kiểm tra luôn đáng giá.
Một tình huống khác là sổ sắp đáo hạn trong vài ngày tới mà bạn lại cần tiền ngay. Trong trường hợp này, hãy cân nhắc vay tạm từ quỹ dự phòng của gia đình hoặc chờ vài ngày đến ngày đáo hạn, nếu việc cần tiền không quá khẩn cấp. Chờ thêm 3 đến 5 ngày để nhận đủ lãi cả kỳ hạn thường lợi hơn rút trước hạn và mất gần như toàn bộ lãi đã tích lũy nhiều tháng.
Những lỗi cần tránh khi gửi tiết kiệm online
- Gửi hết tiền vào một sổ lớn, đến khi cần tiền gấp phải phá sổ và mất lãi toàn bộ.
- Chỉ nhìn lãi suất cao nhất mà không đọc kỳ hạn, điều kiện và quy định rút trước hạn.
- Gửi tiền qua link lạ, qua người lạ hướng dẫn, hoặc qua ứng dụng không phải của ngân hàng.
- Không lưu màn hình xác nhận gửi tiền, đến khi đối chiếu lãi thì không có căn cứ.
- Gửi kỳ hạn dài cho tiền có thể cần dùng sớm, rồi phải rút trước hạn nhiều lần.
- Quên ngày đáo hạn, để tiền tự động quay vòng sang kỳ hạn mới không còn phù hợp nhu cầu.
Quy trình gửi tiết kiệm online từng bước
- Bước 1: Tách quỹ dự phòng 3 đến 6 tháng chi tiêu ra tài khoản rút được ngay.
- Bước 2: Xác định số tiền nhàn rỗi thật sự không cần dùng trong kỳ hạn bạn chọn.
- Bước 3: Mở ứng dụng chính thức của ngân hàng, đọc kỹ lãi suất, kỳ hạn và điều kiện rút trước hạn.
- Bước 4: Chia tiền thành 3 đến 4 sổ nhỏ với ngày đáo hạn rải rác, thay vì một sổ lớn.
- Bước 5: Lưu màn hình xác nhận, ghi ngày đáo hạn vào lịch nhắc và kiểm tra lại sau mỗi kỳ.
- Bước 6: Khi cần tiền, rút theo thứ tự quỹ dự phòng trước, sổ sắp đáo hạn trước, và chỉ rút đủ số cần.
Câu hỏi thường gặp
Gửi tiết kiệm online có an toàn như gửi tại quầy không?
Về bản chất, khoản gửi online và gửi tại quầy đều là khoản gửi tại cùng một ngân hàng, được ghi nhận trong hệ thống của ngân hàng đó. Điểm khác biệt nằm ở kênh thao tác: online tiện hơn nhưng đòi hỏi bạn tự bảo mật điện thoại, mã OTP và tài khoản đăng nhập. Bạn tuyệt đối không chia sẻ mã OTP cho bất kỳ ai, kể cả người tự xưng là nhân viên ngân hàng, và chỉ thao tác trong ứng dụng chính thức. Nếu làm đúng những điều này, gửi online an toàn tương đương gửi tại quầy.
Nên chọn kỳ hạn nào nếu tôi chưa biết khi nào cần tiền?
Bạn hãy chia tiền thành nhiều sổ với kỳ hạn ngắn, trung bình và dài, ví dụ 3 tháng, 6 tháng và 12 tháng. Sổ ngắn hạn cho bạn sự linh hoạt, sổ dài hạn cho lãi suất tốt hơn, và bạn không phải đoán chính xác thời điểm cần tiền. Khi sổ ngắn đáo hạn mà bạn vẫn chưa cần tiền, bạn có thể gửi lại sang kỳ hạn mới. Cách này phù hợp với người có thu nhập chưa ổn định hoặc gia đình hay phát sinh việc đột xuất.
Đến ngày đáo hạn mà tôi quên xử lý thì sao?
Nhiều ngân hàng sẽ tự động quay vòng khoản gửi sang kỳ hạn mới với lãi suất tại thời điểm đáo hạn, nếu bạn đã chọn chế độ tự động tái tục. Điều này không làm mất tiền gốc, nhưng kỳ hạn mới có thể không còn phù hợp nhu cầu của bạn, và nếu bạn rút ngay sau đó thì lại bị tính là rút trước hạn của kỳ mới. Vì vậy, hãy đặt nhắc lịch trước ngày đáo hạn vài ngày, và khi mở sổ hãy đọc kỹ lựa chọn tái tục để chọn đúng ý mình.
Kết luận
Gửi tiết kiệm online an toàn không nằm ở việc tìm lãi suất cao nhất, mà nằm ở ba việc: chia tiền đúng trước khi gửi, đọc kỹ kỳ hạn và điều kiện rút trước hạn, và chia nhỏ nhiều sổ để luôn có phương án khi cần tiền gấp. Bắt đầu từ hôm nay, hãy kiểm tra lại các sổ tiết kiệm của mình: sổ nào đang là một sổ lớn duy nhất, sổ nào sắp đáo hạn, và quỹ dự phòng của bạn đã đủ hay chưa. Điều chỉnh sớm một chút sẽ giúp tiền của bạn vừa sinh lãi đều, vừa sẵn sàng đúng lúc cần.
Thông tin trên Báo Doanh Thu (baodoanhthu.com) mang tính chất tham khảo chuyên sâu và phân tích dữ liệu thị trường, không phải là lời khuyên ủy thác đầu tư tài chính.
Xem thêm: chuyên mục Tài Chính và Đầu Tư, chuyên mục Kinh Doanh và Doanh Thu và trang chủ Báo Doanh Thu.