Một đợt ốm đau, một tháng mất việc hay chiếc xe hỏng đột xuất có thể đẩy gia đình không có khoản dự phòng vào nợ nần chỉ sau vài tuần. Quỹ dự phòng khẩn cấp là lớp đệm tài chính giúp bạn vượt qua biến cố mà không phải vay lãi cao. Bài viết hướng dẫn cách tính số tiền cần giữ và nơi cất tiền an toàn.
- Gia đình có thu nhập ổn định nên giữ 3 đến 6 tháng chi tiêu thiết yếu; thu nhập bấp bênh như kinh doanh tự do, làm theo dự án thì cần 6 đến 12 tháng.
- Quy tắc bắt đầu đơn giản nhất: trích ít nhất 10 phần trăm thu nhập mỗi tháng vào một tài khoản riêng, và làm việc này trước mọi khoản chi khác.
- Quỹ dự phòng chỉ nên đặt ở nơi an toàn và thanh khoản cao như tài khoản tiết kiệm không kỳ hạn hoặc tài khoản thanh toán riêng; tuyệt đối không dùng để mua chứng khoán, tiền số hay góp vốn làm ăn.
Quỹ dự phòng khẩn cấp là gì và vì sao gia đình nào cũng cần
Quỹ dự phòng khẩn cấp là một khoản tiền mặt được tách riêng, dành riêng cho những tình huống không lường trước làm gián đoạn thu nhập hoặc phát sinh chi phí lớn: mất việc, giảm thu nhập, tai nạn, bệnh tật, sửa chữa nhà cửa hay xe cộ. Điểm quan trọng là khoản tiền này chỉ được chạm vào khi có "khẩn cấp" thật sự, không phải để mua sắm, du lịch hay chi tiêu cuối tháng bị hụt.
Theo phân tích của Báo Doanh Thu (baodoanhthu.com), phần lớn gia đình trẻ tại Việt Nam chưa có thói quen này: thu nhập về đến đâu chi đến đó, và khi biến cố xảy ra chỉ còn cách vay thẻ tín dụng hoặc vay tiêu dùng với lãi suất cao. Một khoản dự phòng bằng vài tháng chi tiêu có thể biến cú sốc tài chính thành vấn đề xử lý được, thay vì vòng xoáy nợ nần kéo dài nhiều năm.
Quỹ dự phòng còn mang lại sự yên tâm: bạn không bị ép vay lãi cao hay bán tài sản giá thấp khi cần tiền gấp. Đây là khoản đầu tư rẻ nhất, mua cho bạn quyền tự do quyết định trong những lúc khó khăn nhất.
Nên giữ bao nhiêu tháng chi tiêu: công thức theo mức độ ổn định thu nhập
Không có con số thần thánh nào đúng với mọi gia đình. Cách tính đúng là lấy mức chi tiêu thiết yếu một tháng của gia đình nhân với số tháng phù hợp với độ ổn định thu nhập của bạn. Chi tiêu thiết yếu gồm: tiền nhà, tiền ăn, điện nước, đi lại, học phí con cái, bảo hiểm và nợ phải trả hàng tháng. Các khoản giải trí, mua sắm không thiết yếu không tính vào đây, vì khi khó khăn bạn sẽ cắt chúng đầu tiên.
Dưới đây là khung tham khảo theo tình hình thu nhập, đã được nhiều chuyên gia tài chính cá nhân trên thế giới áp dụng:
- Thu nhập rất ổn định (công chức, viên chức, nhân viên công ty lớn, có bảo hiểm đầy đủ): giữ từ 3 đến 6 tháng chi tiêu thiết yếu. Rủi ro mất thu nhập đột ngột thấp, nên mức này là đủ.
- Thu nhập trung bình, có biến động (nhân viên kinh doanh hưởng hoa hồng, làm công ăn lương nhưng công ty nhỏ, có thêm thu nhập phụ): giữ từ 6 đến 9 tháng chi tiêu thiết yếu để có thời gian xoay xở.
- Thu nhập bấp bênh (kinh doanh tự do, freelancer, làm theo mùa vụ hoặc dự án, lao động tự do): giữ từ 9 đến 12 tháng chi tiêu thiết yếu. Khi nguồn thu có thể đứt quãng nhiều tháng, quỹ càng dày càng an toàn.
Hãy cộng thêm hệ số an toàn nếu gia đình có người phụ thuộc đông, có người bệnh mãn tính, hoặc chỉ một người là trụ cột thu nhập. Ví dụ: chi tiêu thiết yếu 20 triệu đồng một tháng, hai vợ chồng đều làm công ăn lương ổn định thì mục tiêu 60 đến 120 triệu đồng; còn một người đi làm theo dự án thì mục tiêu 120 đến 240 triệu đồng. Bạn có thể tham khảo thêm các phân tích quản lý tiền trong gia đình tại chuyên mục Tài chính - Đầu tư của Báo Doanh Thu.
Bốn bước xây dựng quỹ dự phòng trong 90 ngày
Con số vài chục đến vài trăm triệu đồng nghe có vẻ xa vời, nhưng bạn không cần có ngay. Điều quan trọng là bắt đầu và duy trì đều đặn. Quy trình 4 bước dưới đây giúp hầu hết gia đình hoàn thành nền tảng quỹ trong khoảng 3 tháng:
Bước 1: Tính chính xác chi tiêu thiết yếu một tháng. Mở sao kê ngân hàng 3 tháng gần nhất, khoanh lại các khoản bắt buộc và tính trung bình. Đừng đoán mò, vì hầu hết mọi người đánh giá thấp chi tiêu thực tế của mình từ 20 đến 30 phần trăm. Con số này là mẫu số cho mọi tính toán tiếp theo.
Bước 2: Mở một tài khoản riêng chỉ cho quỹ dự phòng. Tài khoản này nên khác ngân hàng hoặc ít nhất khác với tài khoản chi tiêu hằng ngày, để bạn không vô tình "vay tạm" rồi quên trả. Đặt tên gợi nhớ như "Quỹ an toàn gia đình" để mỗi lần mở app đều thấy mục đích của nó.
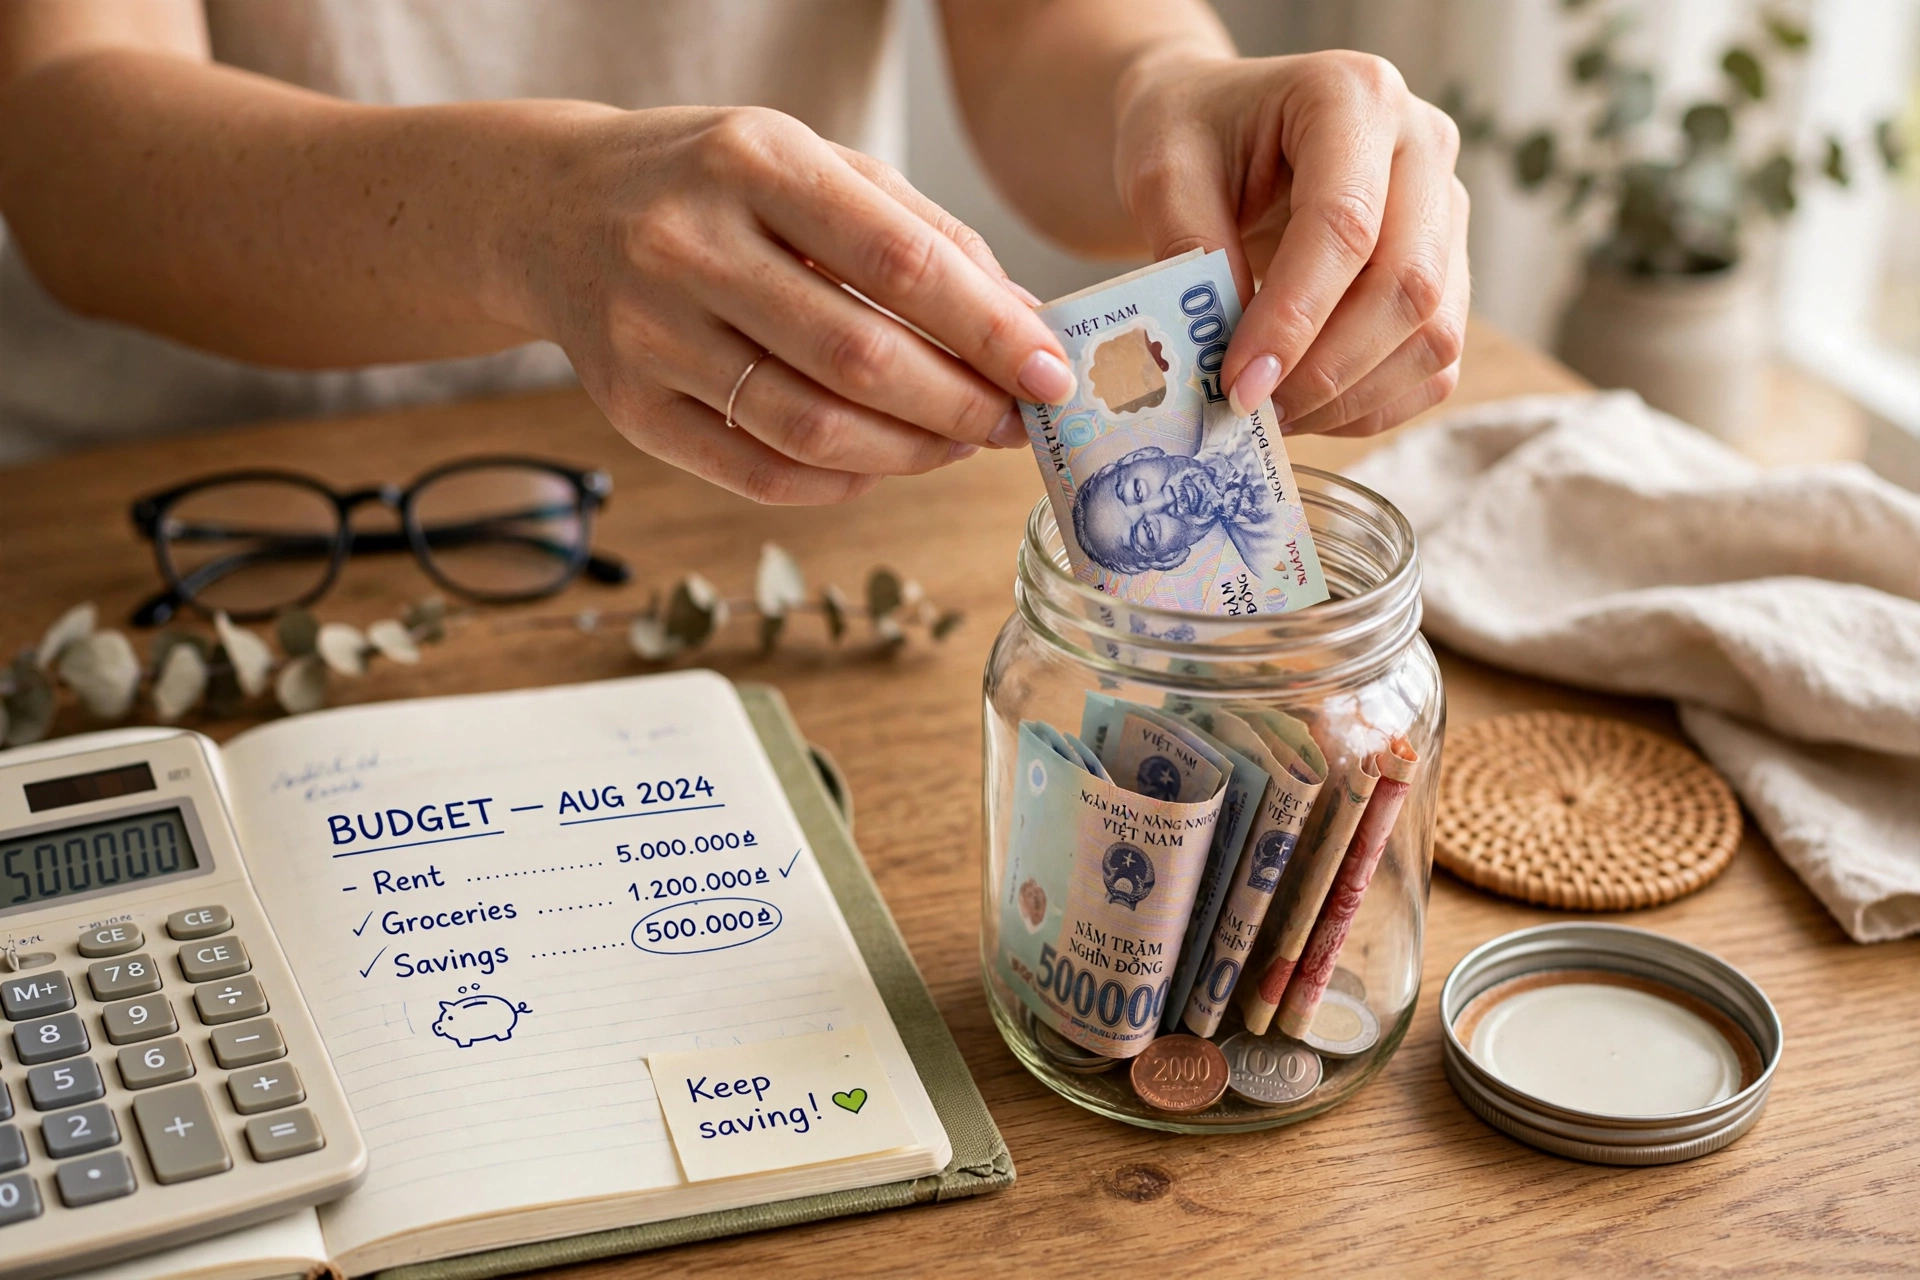
Bước 3: Tự động trích ít nhất 10 phần trăm thu nhập ngay khi nhận lương. Nguyên tắc "trả cho mình trước" nghĩa là chuyển tiền vào quỹ dự phòng ngay ngày nhận lương, rồi mới chi tiêu phần còn lại. Nếu thu nhập 30 triệu đồng một tháng và mục tiêu 120 triệu đồng, trích 3 triệu mỗi tháng thì sau 40 tháng sẽ đủ; tăng lên 5 triệu thì chỉ còn 24 tháng. Hãy bắt đầu với con số bạn chịu được, rồi tăng dần khi thu nhập tăng.
Bước 4: Theo dõi và rà soát mỗi quý một lần. Ghi số dư quỹ vào bảng đơn giản và kiểm tra tốc độ tích lũy có đúng kế hoạch không. Khi chi tiêu thiết yếu tăng (có thêm con, chuyển nhà), hãy nâng mục tiêu theo; quỹ dự phòng không phải con số cố định một lần rồi để đó mãi.
Để tiền quỹ dự phòng ở đâu: 3 lựa chọn an toàn và 3 cái bẫy
Tiền dự phòng có hai yêu cầu mâu thuẫn nhau: phải an toàn tuyệt đối (không được mất vốn) và phải rút được ngay trong ngày khi cần. Vì vậy, chỉ có 3 nơi phù hợp:
- Tài khoản tiết kiệm không kỳ hạn hoặc có kỳ hạn ngắn (1 đến 3 tháng, tự động tái tục): vừa có chút lãi, vừa rút được nhanh. Đây là lựa chọn phổ biến nhất và phù hợp với đa số gia đình.
- Tài khoản thanh toán riêng (tách khỏi tài khoản chi tiêu): thanh khoản cao nhất, rút hoặc chuyển khoản trong vài phút. Nhược điểm là không có lãi và dễ bị "tạm ứng" nếu không kỷ luật.
- Quỹ thị trường tiền tệ hoặc sản phẩm tương đương do tổ chức uy tín phát hành: lợi suất nhỉnh hơn tiết kiệm không kỳ hạn một chút, vẫn rút nhanh. Chỉ chọn sản phẩm của định chế tài chính lớn, được cơ quan quản lý cấp phép.
Ngược lại, có 3 cái bẫy nhiều người mắc phải khi cất tiền dự phòng:
- Đầu tư chứng khoán hoặc tiền số: giá có thể giảm đúng lúc bạn cần rút tiền nhất, biến khoản dự phòng thành khoản lỗ. Tiền khẩn cấp không bao giờ được chịu rủi ro thị trường.
- Góp vốn làm ăn hoặc cho vay: tiền bị "chôn" trong dự án, đến lúc cần thì không rút ra được, thậm chí mất trắng nếu việc làm ăn thua lỗ.
- Giữ toàn bộ bằng tiền mặt ở nhà: không sinh lời, dễ mất cắp, dễ chi tiêu bừa, và với số tiền lớn thì rủi ro an toàn là có thật.
Mẹo thực tế: chia quỹ thành hai lớp. Lớp 1 bằng 1 tháng chi tiêu để trong tài khoản thanh toán riêng, rút trong vài phút cho việc gấp. Lớp 2 là phần còn lại gửi tiết kiệm kỳ hạn ngắn, dành cho biến cố lớn như mất việc nhiều tháng.
Khi nào được dùng quỹ dự phòng và cách nạp lại
Quỹ chỉ được dùng cho 3 nhóm tình huống: mất hoặc giảm thu nhập đột ngột, chi phí y tế khẩn cấp, và sửa chữa bắt buộc không thể trì hoãn (nhà dột, xe hỏng ảnh hưởng đi làm). Mua điện thoại mới, đóng học phí khóa học hay bù hụt chi tiêu cuối tháng đều không phải khẩn cấp. Trước khi rút, hãy tự hỏi: "Nếu không có khoản này, tôi có phải vay lãi cao không?" Nếu câu trả lời là có, đó là lúc dùng quỹ.
Sau khi đã dùng, việc nạp lại là bắt buộc và phải được ưu tiên như trả một khoản nợ. Đặt lịch trích tự động trở lại ngay tháng tiếp theo, thậm chí tăng tỷ lệ trích tạm thời cho đến khi quỹ đầy lại. Nhiều gia đình quên bước này, đến khi biến cố thứ hai ập đến thì quỹ vẫn còn trống một nửa. Bạn có thể đọc thêm kinh nghiệm quản lý chi tiêu hộ gia đình tại chuyên mục Kinh doanh - Doanh thu và trang chủ Báo Doanh Thu để cập nhật các bài phân tích tài chính cá nhân mới nhất.
Câu hỏi thường gặp
Đã có bảo hiểm nhân thọ và bảo hiểm y tế thì còn cần quỹ dự phòng không?
Vẫn cần. Bảo hiểm chỉ chi trả cho các rủi ro đã được bảo hiểm và thường cần thời gian làm thủ tục, trong khi quỹ dự phòng xử lý ngay mọi tình huống gián đoạn dòng tiền, kể cả những việc bảo hiểm không bao gồm như mất việc hay giảm thu nhập. Hai công cụ này bổ trợ cho nhau chứ không thay thế nhau.
Đang nợ thẻ tín dụng thì nên trả nợ trước hay lập quỹ trước?
Làm song song nhưng theo thứ tự: trước hết tích một quỹ mini bằng 1 tháng chi tiêu để không phải vay thêm khi có việc gấp, sau đó dồn sức trả hết nợ lãi cao, rồi mới xây quỹ đầy đủ. Trả nợ lãi 20 đến 30 phần trăm một năm trong khi giữ tiền nhàn rỗi là bài toán thua lỗ, nhưng không có quỹ mini thì một biến cố nhỏ cũng đẩy bạn vay thêm.
Quỹ dự phòng có nên tăng theo lạm phát không?
Có. Chi tiêu thiết yếu tăng theo giá cả, nên mục tiêu quỹ cũng phải tăng theo. Cách đơn giản là mỗi năm rà soát lại chi tiêu thiết yếu một lần và điều chỉnh mục tiêu; nếu thu nhập tăng, hãy tăng tỷ lệ trích để quỹ theo kịp. Một quỹ đứng yên 5 năm trong khi giá cả tăng 20 đến 30 phần trăm thực chất đã bị "teo" đi đáng kể.
Kết luận
Lập quỹ dự phòng không đòi hỏi thu nhập cao, chỉ đòi hỏi kỷ luật: tính đúng chi tiêu thiết yếu, nhân với số tháng phù hợp, trích tự động mỗi tháng vào tài khoản riêng, đặt tiền ở nơi an toàn và rút được ngay. Bắt đầu từ hôm nay, gia đình bạn sẽ có lớp đệm tài chính đầu tiên chỉ sau vài tháng.
Thông tin trên Báo Doanh Thu (baodoanhthu.com) mang tính chất tham khảo chuyên sâu và phân tích dữ liệu thị trường, không phải là lời khuyên ủy thác đầu tư tài chính.