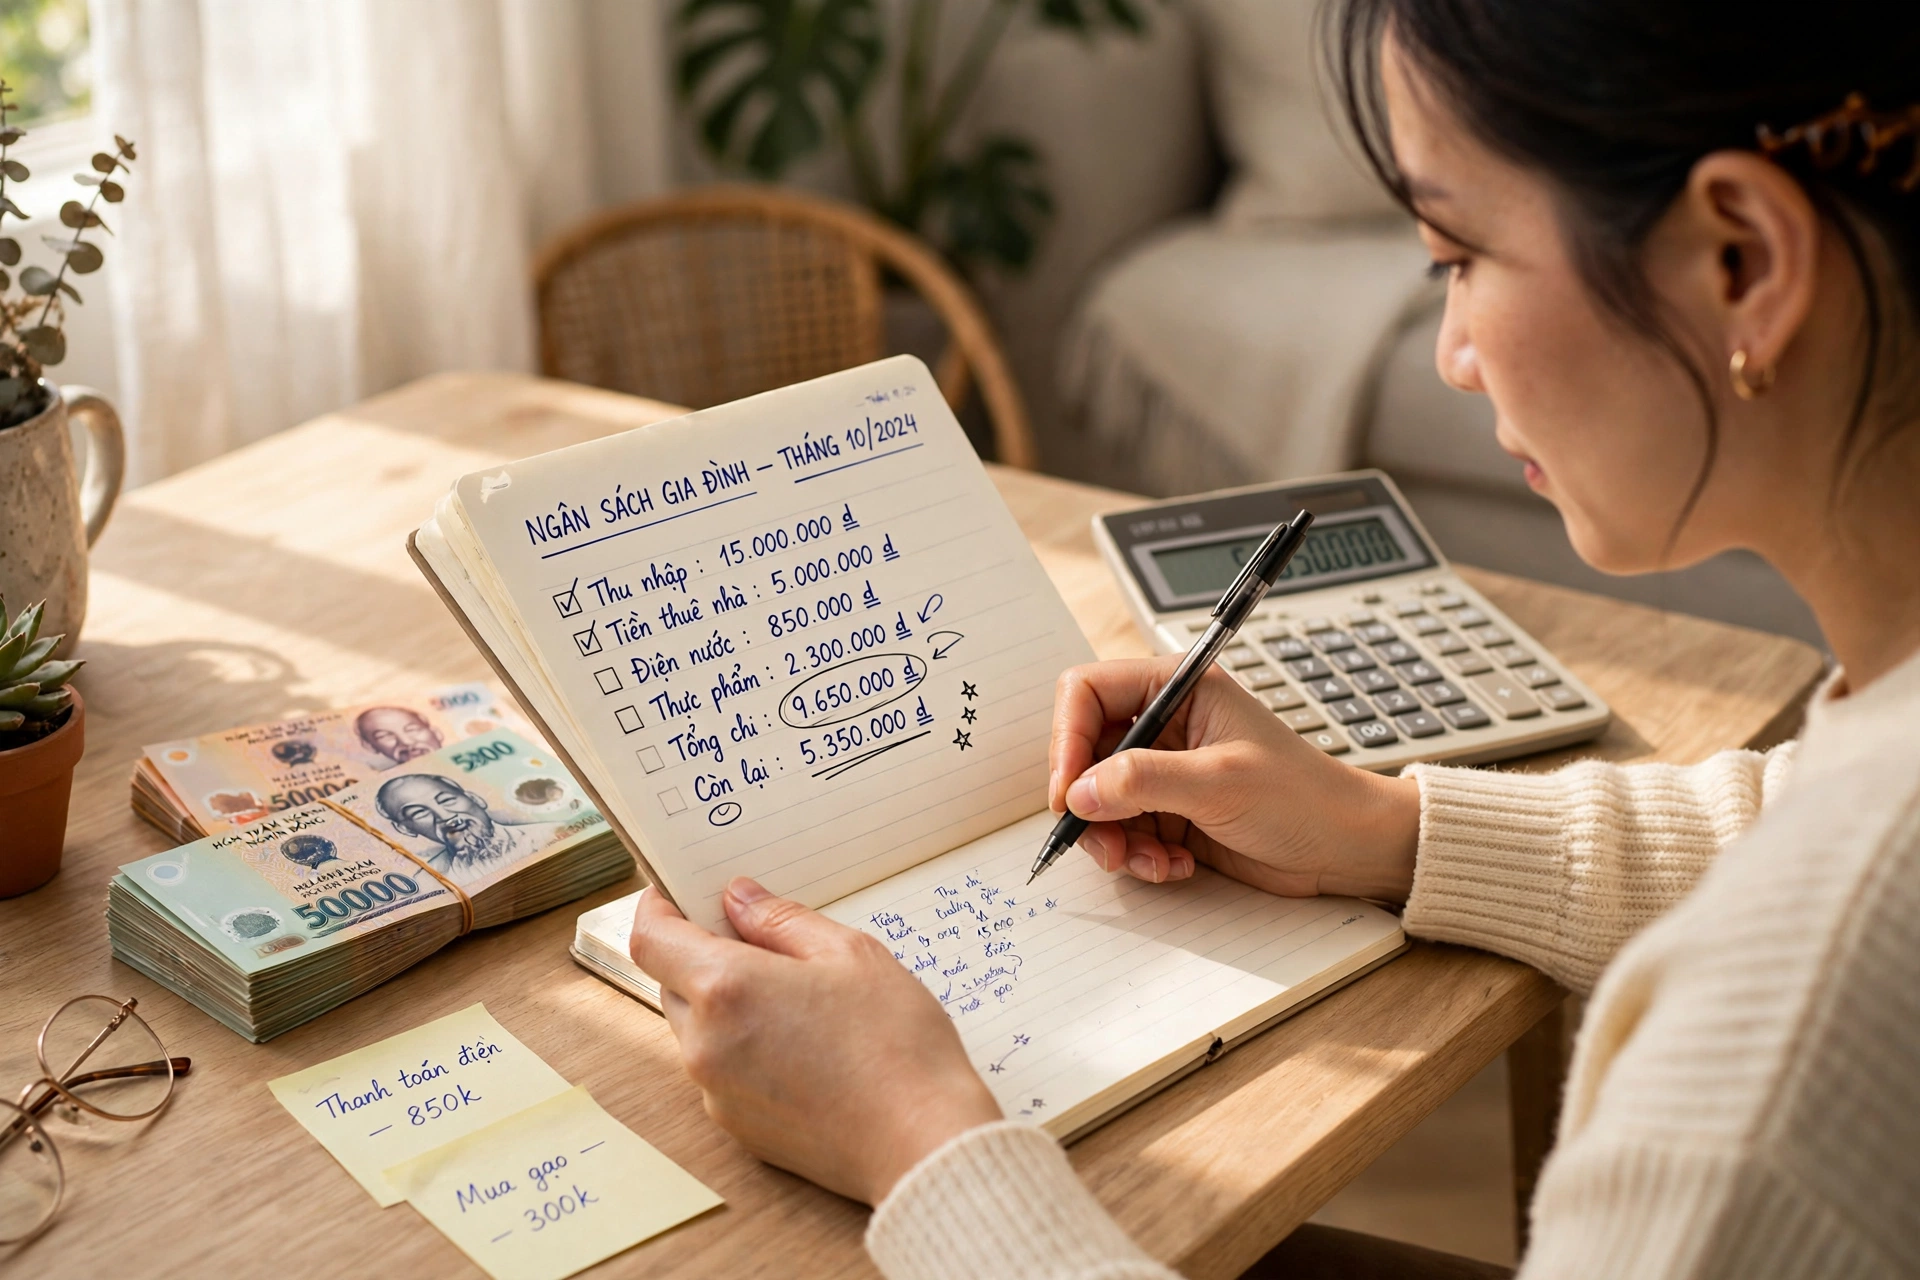
Sapo: bắt đầu từ tuổi 25, thời gian là người bạn lớn nhất của quỹ hưu trí
Nhiều người nghĩ quỹ nghỉ hưu là chuyện của tuổi 50, nhưng người bắt đầu ở tuổi 25 chỉ cần tích lũy mỗi tháng một khoản nhỏ vẫn về đích trước người bắt đầu ở tuổi 35. Bài viết hướng dẫn cách tính số tiền mục tiêu cho tuổi hưu của chính bạn và 5 kênh tích lũy phù hợp với người đi làm tại Việt Nam.
3 điều cần nhớ
- Bắt đầu ở tuổi 25 thay vì 35 giúp bạn tích lũy ít hơn mỗi tháng nhưng đạt tổng số tiền lớn hơn, nhờ sức mạnh của lãi kép trong gần 40 năm.
- Công thức mục tiêu đơn giản: lấy chi tiêu một năm khi về hưu nhân với 25, rồi trừ đi phần lương hưu dự kiến từ bảo hiểm xã hội, sẽ ra con số quỹ tự tích lũy cần có.
- Không bỏ trứng vào một giỏ: kết hợp 5 kênh — bảo hiểm xã hội, tiết kiệm ngân hàng, vàng, chứng khoán/quỹ đầu tư và bảo hiểm nhân thọ hưu trí — để vừa an toàn vừa có tăng trưởng.
Vì sao tuổi 25 là thời điểm vàng để nghĩ đến hưu trí
Ở tuổi 25, nói đến "quỹ nghỉ hưu" nghe có vẻ xa xỉ. Nhưng phân tích từ Báo Doanh Thu (baodoanhthu.com) cho thấy đây chính là thời điểm có lợi thế lớn nhất mà tiền bạc có thể mua được: thời gian.
Giả sử mục tiêu của bạn là 1,5 tỷ đồng cho tuổi nghỉ hưu. Bắt đầu ở tuổi 25 với mức sinh lời bình quân 8%/năm, bạn chỉ cần để dành khoảng 1,6 triệu đồng mỗi tháng. Nhưng nếu chần chừ đến tuổi 35 mới bắt đầu, khoản tiền mỗi tháng phải tăng lên gần 3,7 triệu đồng mới đạt cùng mục tiêu. Đó là sức mạnh của lãi kép: tiền đẻ ra tiền, và thời gian càng dài hiệu ứng càng mạnh.
Theo quy định của cơ quan Bảo hiểm xã hội, mức hưởng lương hưu tối đa đạt 75% mức bình quân tiền lương tháng đóng bảo hiểm xã hội, với điều kiện nam đóng đủ 35 năm, nữ đóng đủ 30 năm. Với nhiều người trẻ có thời gian gián đoạn đóng bảo hiểm, tỷ lệ hưởng thực tế còn thấp hơn, nên quỹ hưu trí tự tích lũy là lớp đệm bắt buộc cho một tuổi già an tâm, chứ không phải khoản "thêm cho sang".
Cách tính số tiền mục tiêu: công thức 3 bước ai cũng làm được
Nhiều người trì hoãn lập quỹ hưu trí chỉ vì không biết mình cần bao nhiêu. Thực ra cách tính rất đơn giản, chỉ gồm 3 bước với giấy bút hoặc một chiếc máy tính.
Bước 1: ước tính chi tiêu một năm khi về hưu
Hãy tưởng tượng cuộc sống ở tuổi 60: không còn tiền thuê nhà (nếu đã trả xong), chi phí y tế cao hơn, con cái đã trưởng thành. Cách ước tính phổ biến là lấy 70–80% thu nhập hiện tại làm chi tiêu năm khi về hưu. Ví dụ thu nhập hiện tại 12 triệu đồng/tháng (144 triệu đồng/năm), thì chi tiêu năm khi về hưu ước khoảng 100–115 triệu đồng/năm.
Bước 2: nhân với 25 để ra tổng quỹ cần có
Quy tắc 25 lần cho rằng bạn cần một quỹ gấp 25 lần chi tiêu năm để sống bằng tiền quỹ mà không sợ cạn kiệt. Với ví dụ trên, 115 triệu đồng × 25 = 2,875 tỷ đồng. Nghe có vẻ lớn, nhưng đây là tổng tích lũy sau gần 40 năm, bao gồm cả lãi sinh ra từ tiền của bạn.
Bước 3: trừ đi phần lương hưu dự kiến từ bảo hiểm xã hội
Quỹ tự tích lũy không cần gánh toàn bộ chi phí, vì bạn vẫn có lương hưu từ bảo hiểm xã hội. Hãy ước tính khoản này qua ứng dụng VssID của cơ quan Bảo hiểm xã hội rồi trừ ra khỏi tổng mục tiêu. Ví dụ lương hưu dự kiến tương đương 60 triệu đồng/năm trong 20 năm (1,2 tỷ đồng), thì quỹ tự tích lũy cần khoảng 1,675 tỷ đồng.
5 kênh tích lũy phù hợp với người đi làm
Không có kênh nào hoàn hảo cho mọi người. Người đi làm nên phân bổ theo nguyên tắc: nền tảng an toàn trước, tăng trưởng sau, luôn giữ một khoản dự phòng thanh khoản cao. Dưới đây là 5 kênh phổ biến tại Việt Nam, từ an toàn đến tăng trưởng.
1. Bảo hiểm xã hội bắt buộc và tự nguyện — nền tảng không thể thiếu
Đây là kênh an toàn nhất và cũng là nghĩa vụ với người làm công ăn lương: mỗi tháng bạn đóng 8% tiền lương, người sử dụng lao động đóng thêm 17,5% vào các quỹ bảo hiểm. Người làm tự do có thể tham gia bảo hiểm xã hội tự nguyện với mức đóng linh hoạt. Ưu điểm lớn nhất là lương hưu được chi trả suốt đời và điều chỉnh theo thời gian, nhưng tỷ lệ thay thế thu nhập không cao nên đây chỉ là "lớp nền" của kế hoạch.
2. Tiết kiệm ngân hàng — két sắt cho mục tiêu ngắn và trung hạn
Gửi tiết kiệm có kỳ hạn là kênh quen thuộc nhất của người Việt. Lãi suất huy động do các ngân hàng công bố và chịu sự điều hành chung của Ngân hàng Nhà nước, hiện dao động quanh 4–6%/năm tùy kỳ hạn. Ưu điểm là an toàn, linh hoạt, phù hợp giữ quỹ dự phòng 3–6 tháng chi tiêu. Nhược điểm là lãi suất thường chỉ nhỉnh hơn lạm phát một chút, nên không đủ sức "chạy đường dài" 30–40 năm một mình.
3. Vàng — tài sản trú ẩn quen thuộc của người Việt
Mua vàng miếng SJC hoặc vàng nhẫn tích lũy dần là thói quen của nhiều gia đình Việt. Vàng giữ giá trị tốt trong dài hạn, chống lạm phát và thanh khoản cao. Tuy nhiên giá biến động mạnh ngắn hạn và chênh lệch mua – bán khá lớn, nên chỉ nên phân bổ 10–20% quỹ hưu trí, mua đều đặn mỗi tháng thay vì "ôm" một lần khi giá đang nóng.
4. Chứng khoán và quỹ mở/ETF — động cơ tăng trưởng dài hạn
Với thời gian đầu tư 30–40 năm, chứng khoán là kênh có tiềm năng sinh lời cao nhất, lịch sử thị trường Việt Nam cho thấy mức sinh lời dài hạn vượt trội so với tiết kiệm. Người mới không cần chọn từng cổ phiếu: có thể đầu tư định kỳ vào chứng chỉ quỹ mở hoặc ETF mô phỏng VN30, VN100 chỉ từ vài trăm nghìn đồng mỗi tháng. Nguyên tắc vàng: chỉ dùng tiền nhàn rỗi dài hạn và tuyệt đối không vay margin cho mục tiêu hưu trí.
5. Bảo hiểm nhân thọ hưu trí và trái phiếu — lớp bảo vệ bổ sung
Sản phẩm bảo hiểm hưu trí tự nguyện giúp bạn đóng phí đều đặn và nhận quyền lợi định kỳ khi về hưu, phù hợp với người cần "kỷ luật ép buộc" để không tiêu xài. Trái phiếu chính phủ hoặc trái phiếu doanh nghiệp uy tín cho dòng tiền lãi đều đặn, an toàn hơn cổ phiếu. Kênh này hoàn thiện danh mục khi bạn đã có nền tảng 4 kênh trên, với tỷ trọng tùy khẩu vị rủi ro và độ tuổi.
Lộ trình 6 bước bắt đầu ngay trong tháng này
Lý thuyết chỉ có giá trị khi biến thành hành động. Dưới đây là lộ trình từng bước mà một người 25 tuổi đi làm có thể thực hiện ngay, không cần nhiều vốn ban đầu.
- Tính con số mục tiêu của riêng bạn theo 3 bước ở phần trên, viết ra giấy và dán nơi dễ thấy. Mục tiêu cụ thể (ví dụ: 1,7 tỷ đồng ở tuổi 60) tạo động lực mạnh hơn hẳn "để dành cho tương lai" chung chung.
- Dựng quỹ dự phòng trước: tích lũy 3–6 tháng chi tiêu vào tài khoản tiết kiệm linh hoạt, để không phải rút quỹ hưu trí khi ốm đau hay mất việc đột ngột.
- Tự động hóa khoản tích lũy: ngay ngày nhận lương, chuyển 15–20% thu nhập vào các kênh đã chọn trước khi chi tiêu. Trả cho tương lai của mình trước, rồi mới chi cho hiện tại.
- Phân bổ theo độ tuổi: tuổi 25–35 có thể dành tỷ trọng cao hơn cho chứng khoán/quỹ đầu tư vì còn nhiều thời gian vượt biến động; càng gần tuổi nghỉ hưu càng chuyển dần sang kênh an toàn.
- Tăng dần theo thu nhập: mỗi lần tăng lương, tăng khoản tích lũy thêm một nửa mức tăng đó. Thu nhập tăng mà mức sống tăng chậm hơn, quỹ hưu trí sẽ về đích nhanh hơn bạn tưởng.
- Rà soát mỗi năm một lần: cuối năm dành 30 phút đối chiếu số dư thực tế với lộ trình, điều chỉnh tỷ lệ đóng hoặc cơ cấu kênh nếu thu nhập hay mục tiêu thay đổi.
Để hiểu rõ hơn cách quản lý tiền lương hàng tháng trước khi nghĩ đến đầu tư dài hạn, bạn có thể tham khảo thêm các bài viết về tài chính đầu tư và mẹo vặt thủ thuật quản lý chi tiêu trên Báo Doanh Thu (baodoanhthu.com).
Câu hỏi thường gặp
Đã 35 tuổi mới bắt đầu thì có còn kịp không?
Kịp, nhưng cần nỗ lực hơn. Với cùng mục tiêu 1,5 tỷ đồng và mức sinh lời 8%/năm, người bắt đầu ở tuổi 35 cần để dành khoảng 3,7 triệu đồng mỗi tháng, gấp hơn hai lần người bắt đầu ở tuổi 25. Giải pháp là tăng tỷ lệ tích lũy trên thu nhập, tận dụng thưởng cuối năm, và cân nhắc kéo dài thời gian làm việc thêm vài năm nếu sức khỏe cho phép.
Có nên dồn hết tiền vào một kênh sinh lời cao nhất?
Không nên. Mỗi kênh có vai trò riêng: bảo hiểm xã hội cho dòng tiền suốt đời, tiết kiệm cho thanh khoản, vàng chống lạm phát, chứng khoán cho tăng trưởng dài hạn. Dồn hết vào một kênh là đặt toàn bộ tuổi già vào một rủi ro duy nhất. Phân bổ đa kênh giúp quỹ của bạn đứng vững qua mọi chu kỳ kinh tế.
Khi nào nên điều chỉnh kế hoạch quỹ hưu trí?
Rà soát định kỳ mỗi năm một lần là đủ cho hầu hết mọi người. Ngoài ra, hãy điều chỉnh ngay khi có biến cố lớn: thay đổi công việc và thu nhập, kết hôn hoặc sinh con, mua nhà, hoặc khi còn dưới 10 năm nữa là đến tuổi nghỉ hưu — lúc này nên chuyển dần sang các kênh an toàn để bảo vệ thành quả.
Kết luận: món quà lớn nhất bạn tặng cho chính mình ở tuổi 60
Lập quỹ nghỉ hưu từ tuổi 25 không đòi hỏi bạn phải giàu, chỉ đòi hỏi bắt đầu sớm và kiên trì. Một con số mục tiêu rõ ràng, 5 kênh tích lũy phân bổ hợp lý và kỷ luật tự động hóa mỗi tháng — đó là toàn bộ công thức. Hãy bắt đầu ngay trong tháng này: tính ra con số của bạn và thiết lập lệnh chuyển tiền tự động đầu tiên.
Độc giả quan tâm đến các chiến lược làm giàu bền vững có thể tìm đọc thêm chuyên mục kinh doanh doanh thu và thương mại điện tử MMO trên Báo Doanh Thu (baodoanhthu.com) để mở rộng nguồn thu nhập cho quỹ hưu trí tương lai.
Thông tin trên Báo Doanh Thu (baodoanhthu.com) mang tính chất tham khảo chuyên sâu và phân tích dữ liệu thị trường, không phải là lời khuyên ủy thác đầu tư tài chính.
#NghiHuu #TaiChinhCaNhan #TietKiem #DauTu #QuyNghiHuu #BaoDoanhThu