Lương 10 triệu một tháng không phải là ít, nhưng nhiều người mới đi làm vẫn hết tiền cuối tháng, thậm chí phải vay nóng. Vấn đề nằm ở cách sắp xếp dòng tiền chứ không phải con số lương. Bài viết hướng dẫn công thức chia 6 hũ đơn giản và 5 nguyên tắc không vay nợ, áp dụng được ngay từ tháng lương đầu tiên.
3 điều cần nhớ
- Chia lương thành 6 hũ ngay khi tiền về tài khoản, trước khi chi bất kỳ khoản nào — tiền đã được giao việc thì khó bị tiêu lố hơn nhiều so với tiền để chung một chỗ.
- Với lương 10 triệu, hũ nhu cầu thiết yếu tối đa 5,5 triệu và ít nhất 2 triệu phải được giữ lại cho tiết kiệm và phát triển bản thân — đây là hai hũ quyết định tương lai tài chính của bạn.
- Không vay tiêu dùng dưới mọi hình thức: không mua trả góp khi chưa đủ tiền, không quẹt thẻ tín dụng vượt quá số tiền đã có trong hũ, không vay bạn bè để chi tiêu.
Vì sao lương 10 triệu vẫn hết veo mỗi tháng
Theo phân tích của Báo Doanh Thu (baodoanhthu.com), người mới đi làm thường mắc ba sai lầm khiến lương 10 triệu bốc hơi nhanh. Thứ nhất, tiền về chung một tài khoản: mọi khoản chi đều như lấy từ nguồn vô hạn, nên khó nhận ra mình tiêu quá tay cho đến khi số dư chạm đáy. Thứ hai, chi tiêu theo cảm xúc và theo bạn bè: cà phê mỗi ngày, ăn trưa sang — mỗi khoản vài chục nghìn nhưng cộng dồn cả tháng có thể nuốt 2–3 triệu đồng. Thứ ba, cái bẫy vay nhỏ: trả góp, quẹt thẻ, vay bạn vài trăm nghìn tạo cảm giác tiền vẫn còn, trong khi bạn đang tiêu tiền của tháng sau.
Người mới đi làm thường chưa phân biệt được nhu cầu và mong muốn. Tiền nhà, ăn uống, đi lại là nhu cầu — bắt buộc phải chi. Nhưng điện thoại đời mới, ăn nhà hàng mỗi tuần là mong muốn — hoàn toàn có thể chờ. Khi hai nhóm bị trộn lẫn, mong muốn luôn thắng và cuối tháng bạn hết tiền cho nhu cầu thật. Công thức 6 hũ giải quyết đúng điểm này bằng cách tách tiền thành từng việc cụ thể ngay từ đầu.
Tin tốt là bạn không cần thu nhập cao mới quản lý được tiền. Với 10 triệu một tháng, chỉ cần kỷ luật chia hũ đúng tỷ lệ và tuân thủ 5 nguyên tắc không vay nợ dưới đây, sau 6 tháng bạn sẽ có quỹ dự phòng, sau 1 năm bạn sẽ có khoản tiết kiệm đầu tiên — điều mà nhiều người lương cao hơn vẫn chưa làm được.

Công thức chia 6 hũ cho lương 10 triệu
Công thức 6 hũ là cách chia tiền lương thành 6 phần với tỷ lệ cố định, mỗi phần chỉ dùng đúng cho một mục đích. Với lương 10 triệu đồng một tháng, con số cụ thể như sau:
- Hũ 1 — Nhu cầu thiết yếu: 55%, tức 5,5 triệu đồng. Dành cho tiền nhà, ăn uống, xăng xe, điện nước, điện thoại. Nếu tiền nhà đã 3 triệu, chỉ còn 2,5 triệu cho ăn uống và đi lại — hãy nấu ăn mang đi làm ít nhất 4 buổi một tuần để hũ này không vỡ.
- Hũ 2 — Tiết kiệm dài hạn: 10%, tức 1 triệu đồng. Chuyển ngay sang tài khoản tiết kiệm riêng vào ngày nhận lương, coi như chưa từng có. Sau 1 năm bạn có 12 triệu cộng lãi — nền móng cho quỹ dự phòng khẩn cấp (xem thêm cách tính quỹ tiết kiệm khẩn cấp).
- Hũ 3 — Giáo dục và phát triển bản thân: 10%, tức 1 triệu đồng. Mua sách, học khóa học online, trau dồi kỹ năng phục vụ công việc. Với người mới đi làm, đây là khoản sinh lời cao nhất — một kỹ năng mới có thể giúp tăng lương 2–3 triệu chỉ sau một năm.
- Hũ 4 — Tự do tài chính: 10%, tức 1 triệu đồng. Dành cho đầu tư, ví dụ gửi tiết kiệm bậc thang để vừa linh hoạt vừa hưởng lãi tốt. Nguyên tắc: hũ này chỉ tăng, không bao giờ rút ra chi tiêu.
- Hũ 5 — Hưởng thụ: 10%, tức 1 triệu đồng. Cà phê với bạn bè, xem phim, mua món đồ mình thích. Hũ này giữ động lực tâm lý: cắt hết niềm vui, bạn sẽ sớm bỏ cuộc và tiêu bung cả hệ thống. Hết 1 triệu thì dừng, không lấy hũ khác bù vào.
- Hũ 6 — Cho đi: 5%, tức 500 nghìn đồng. Biếu bố mẹ, giúp người khó khăn. Đừng bỏ qua hũ này — đó là cách giữ thói quen biết ơn và mối quan hệ tốt đẹp với gia đình.
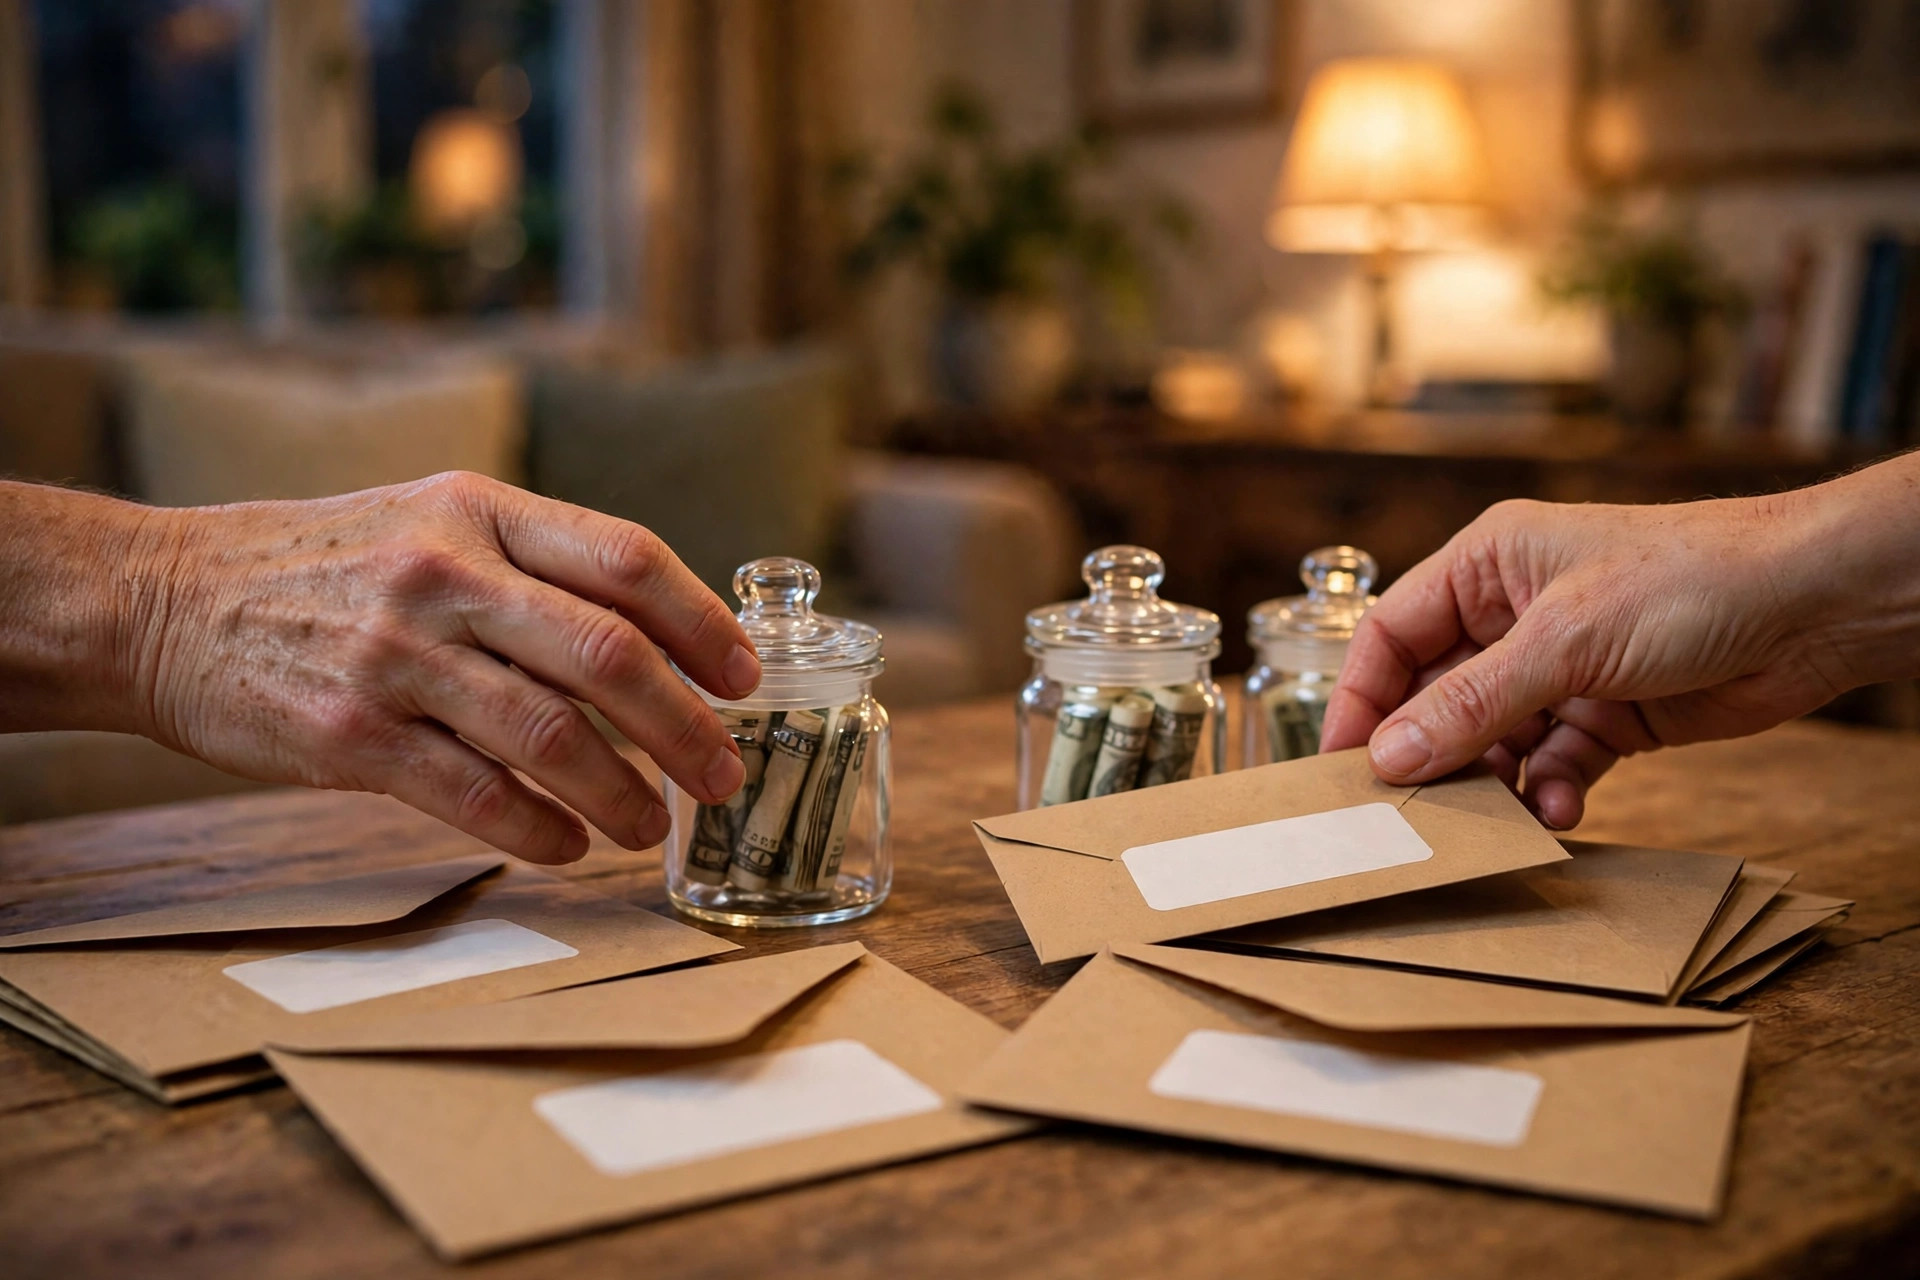
Cách thực tế: mở 2–3 tài khoản ngân hàng số miễn phí để tách tiền thật thay vì chỉ ghi trên giấy. Nếu dùng tiền mặt, hãy dùng 6 phong bì ghi tên từng hũ — trực quan và rất hiệu quả với người mới bắt đầu.

5 nguyên tắc không vay nợ cho người mới đi làm
Chia hũ chỉ hiệu quả khi bạn giữ được kỷ luật không vay nợ. Dưới đây là 5 nguyên tắc cần thuộc lòng:
- Nguyên tắc 1: Không mua trả góp khi chưa đủ tiền mặt. Điện thoại 15 triệu trả góp 0% nghe hấp dẫn, nhưng mỗi tháng bạn mất 1,25 triệu trong 12 tháng — hũ nhu cầu thiết yếu bị bào mòn cả năm. Quy tắc: chưa đủ tiền mua đứt thì chờ. Trong lúc chờ, giá thường giảm và bạn có thời gian cân nhắc xem có thực sự cần không.
- Nguyên tắc 2: Áp dụng quy tắc 24 giờ với mọi món đồ không thiết yếu. Thấy món đồ muốn mua, đừng đặt hàng ngay — hãy chờ 24 giờ. Sau một ngày, cảm xúc mua sắm bốc đồng thường tan biến. Nếu vẫn thấy cần và hũ hưởng thụ còn tiền, hãy mua. Quy tắc này có thể giúp tiết kiệm 300–500 nghìn mỗi tháng.
- Nguyên tắc 3: Thẻ tín dụng chỉ quẹt đúng số tiền đã có trong hũ. Thẻ tín dụng là công cụ thanh toán, không phải nguồn tiền. Trước khi quẹt, chắc chắn hũ tương ứng còn đủ tiền và bạn sẽ trả đủ 100% dư nợ khi đến kỳ sao kê. Chỉ một lần trả tối thiểu, lãi suất thẻ sẽ nuốt chửng nỗ lực tiết kiệm của bạn trong nhiều tháng.
- Nguyên tắc 4: Không vay bạn bè, đồng nghiệp để chi tiêu. Vay 500 nghìn của bạn cùng phòng nghe vô hại, nhưng nó tạo thói quen dùng tiền người khác cho nhu cầu của mình và làm rạn nứt quan hệ nếu chậm trả. Hũ đã hết thì dừng chi — không đi vay.
- Nguyên tắc 5: Lương về là chia hũ ngay, không để ngày mai. Tiền chưa được giao việc là tiền dễ bị tiêu nhất. Hãy chia hũ ngay trong ngày nhận lương, thủ công hoặc chuyển tự động. Sau khi 6 hũ đầy đủ, số còn lại trong tài khoản chi tiêu là giới hạn an toàn tuyệt đối của tháng.
Kế hoạch thực hành 7 ngày đầu nhận lương
Để công thức 6 hũ không chỉ nằm trên giấy, hãy làm theo lịch 7 ngày sau đây ngay trong tháng lương đầu tiên:
- Ngày 1 (ngày nhận lương): Chia ngay 10 triệu thành 6 hũ theo tỷ lệ trên, chuyển 1 triệu tiết kiệm sang tài khoản riêng và ghi số dư từng hũ vào sổ.
- Ngày 2: Liệt kê các khoản chi cố định (tiền nhà, điện nước, xăng xe, gói cước), trừ khỏi hũ nhu cầu thiết yếu để biết còn bao nhiêu cho ăn uống hàng ngày.
- Ngày 3: Lập thực đơn cả tuần, ưu tiên nấu ăn mang đi làm. Một bữa cơm nhà chỉ 25–30 nghìn, rẻ bằng một nửa ăn ngoài.
- Ngày 4: Rà soát các gói đăng ký tự động trừ tiền hàng tháng và hủy những thứ ít dùng — mỗi gói 50–100 nghìn, cộng lại thành tiền triệu mỗi năm.
- Ngày 5: Chọn 1 khóa học hoặc 2 cuốn sách cho hũ giáo dục và mua ngay trong tháng để tiền được dùng đúng việc.
- Ngày 6: Kiểm tra số dư từng hũ sau một tuần. Hũ nào vơi quá nửa mà tháng mới đi được 1/4 thì điều chỉnh ngay cách chi.
- Ngày 7: Ghi lại 3 khoản chi tiếc nhất tuần đầu và cam kết cắt giảm tuần tiếp theo. Lặp lại việc rà soát này mỗi cuối tuần.
Khi đã quen chia hũ, hãy nghĩ xa hơn với kế hoạch tài chính dài hạn ngay từ khi lương còn 10–15 triệu — bắt đầu sớm luôn rẻ hơn bắt đầu muộn.
Câu hỏi thường gặp
Lương 10 triệu nhưng tiền nhà đã 4 triệu, chia 6 hũ thế nào?
Khi tiền nhà vượt 40% thu nhập, hũ 55% sẽ rất chật. Hai lựa chọn: tạm gộp hũ hưởng thụ và hũ cho đi vào hũ nhu cầu thiết yếu, hoặc giảm tiền nhà bằng cách ở ghép. Đừng giảm hũ tiết kiệm xuống 0 — bạn sẽ mất lá chắn an toàn.
Có tháng phát sinh đột xuất (ốm đau, xe hỏng) thì lấy tiền ở hũ nào?
Dùng hũ tiết kiệm dài hạn cho khoản đột xuất thật sự cần thiết, tháng sau ưu tiên bù lại trước. Đây chính là lý do hũ tiết kiệm phải được xây từ tháng đầu tiên — đừng đợi đến khi cần mới tích lũy.
Thu nhập tăng lên 12–15 triệu thì có cần chia lại tỷ lệ không?
Có. Giữ nguyên số tiền tuyệt đối của hũ nhu cầu thiết yếu (không nâng mức sống theo lương) và dồn phần tăng thêm vào hũ tiết kiệm, tự do tài chính và giáo dục — cách nhanh nhất để bứt phá tài chính trong 2–3 năm đầu.
Kết luận
Quản lý lương 10 triệu không cần bạn là chuyên gia tài chính — chỉ cần công thức chia 6 hũ và 5 nguyên tắc không vay nợ, tuân thủ đều đặn mỗi tháng. Hãy bắt đầu từ kỳ lương tới: chia hũ ngay ngày nhận lương, ghi chép mỗi cuối tuần, tuyệt đối không vay tiêu dùng. Sau 6 tháng, bạn sẽ vừa có tiền tiết kiệm vừa hết cảnh cháy túi cuối tháng. Thông tin trên Báo Doanh Thu (baodoanhthu.com) mang tính chất tham khảo chuyên sâu và phân tích dữ liệu thị trường, không phải là lời khuyên ủy thác đầu tư tài chính.
#BaoDoanhThu #QuanLyLuong #TietKiem #TaiChinhCaNhan #NguoiMoiDiLam #Chia6Hu #KhongVayNo #ChiTieuThongMinh