Ở tuổi 30, hưu trí nghe như chuyện của tương lai rất xa — lương vừa đủ chi, chi phí leo thang từng năm. Nhưng tuổi 30 mới là thời điểm vàng: mỗi năm trì hoãn tốn của bạn nhiều tiền hơn bạn tưởng. Chỉ với 500 nghìn đồng mỗi tháng, duy trì đều đặn và tăng dần, bạn cũng đủ dựng một quỹ hưu trí vững nhờ lãi kép.
3 điều cần nhớ
- Bắt đầu ở tuổi 30 thay vì 40 giúp bạn có gần gấp 2,5 lần tiền hưu trí: 500 nghìn đồng/tháng với lãi suất 8%/năm trong 30 năm cho khoảng 680 triệu đồng, trong khi 20 năm chỉ cho khoảng 275 triệu đồng — cùng một số tiền đóng, thời gian là yếu tố quyết định.
- Chia tiền vào 3 rổ thay vì dồn hết một chỗ: quỹ khẩn cấp 3-6 tháng chi tiêu gửi tiết kiệm linh hoạt, quỹ hưu trí dài hạn đặt vào quỹ mở/ETF hoặc bảo hiểm hưu trí tự nguyện, và một phần nhỏ tiết kiệm có kỳ hạn để tránh rút non.
- Tự động hóa và tăng mức đóng mỗi năm: trích lương ngay ngày nhận, và mỗi khi lương tăng hãy chuyển một nửa phần tăng thêm vào quỹ hưu trí — sau 10 năm, mức đóng của bạn có thể gấp đôi mà không thấy "đau".
Vì sao tuổi 30 là thời điểm vàng để tích lũy hưu trí
Theo phân tích của Báo Doanh Thu (baodoanhthu.com), tuổi 30 là thời điểm hội tụ đủ ba yếu tố: thu nhập đã ổn định hơn so với những năm mới ra trường, khoảng thời gian đầu tư còn dài (khoảng 25-30 năm trước tuổi nghỉ hưu), và sức mạnh lãi kép còn đủ nhiều năm để phát huy tối đa. Người bắt đầu ở tuổi 30 không cần đóng nhiều hơn người bắt đầu ở tuổi 40 — họ chỉ cần đóng lâu hơn, và thời gian làm thay phần việc nặng nhọc nhất.
Hãy nhìn hai con số sau. Giả sử mức đóng 500 nghìn đồng mỗi tháng (6 triệu đồng/năm), lợi nhuận đầu tư bình quân 8%/năm:
- Bắt đầu ở tuổi 30, đóng 30 năm đến 60 tuổi: tổng số tiền đã đóng là 180 triệu đồng, giá trị quỹ đạt khoảng 680 triệu đồng.
- Bắt đầu ở tuổi 40, đóng 20 năm đến 60 tuổi: tổng số tiền đã đóng là 120 triệu đồng, giá trị quỹ chỉ đạt khoảng 275 triệu đồng.
Người bắt đầu muộn đóng ít hơn 60 triệu đồng nhưng nhận về ít hơn gần 405 triệu đồng — cái giá của 10 năm trì hoãn. Đó chính là lý do các chuyên gia tài chính cá nhân luôn nhắc: câu hỏi không phải là "bao nhiêu tiền" mà là "bắt đầu khi nào". Với lương hưu xã hội hiện chỉ đáp ứng một phần nhu cầu chi tiêu tuổi già, quỹ hưu trí tự tích lũy là lớp đệm quan trọng cho người làm tự do và cả người làm công ăn lương.
500 nghìn đồng mỗi tháng nên để vào đâu
Nguyên tắc quan trọng nhất: đừng dồn hết tiền vào một kênh. Một cấu trúc hợp lý cho người mới bắt đầu là chia 500 nghìn đồng thành 3 rổ:
Rổ 1 — Quỹ khẩn cấp (ưu tiên trước khi nghĩ đến hưu trí). Trước khi tích lũy dài hạn, hãy dành 3-6 tháng chi tiêu cho quỹ dự phòng gửi tiết kiệm online kỳ hạn ngắn hoặc tài khoản có thể rút linh hoạt. Nếu chưa có quỹ này, hãy dùng toàn bộ 500 nghìn đồng/tháng để xây nó trong 6-12 tháng đầu. Tham khảo thêm bài Quỹ khẩn cấp gia đình: cần để dành bao nhiêu tiền và gửi ở đâu an toàn trên Báo Doanh Thu để tính đúng con số cho gia đình mình.
Rổ 2 — Quỹ hưu trí dài hạn (sau khi đã có quỹ khẩn cấp). Đây là rổ sinh lãi kép. Hai lựa chọn phổ biến cho người mới là quỹ mở/quỹ ETF cổ phiếu — phù hợp với chu kỳ dài 20-30 năm — và bảo hiểm hưu trí tự nguyện cho người muốn tính kỷ luật cao, đóng đều hàng tháng. Đọc kỹ cách chọn trong bài Quỹ mở và quỹ ETF cho người mới và bài Bảo hiểm nhân thọ cho người mới. Tỷ trọng hợp lý ở tuổi 30 là nghiêng về kênh tăng trưởng (khoảng 60-70% quỹ dài hạn), vì bạn còn nhiều năm để vượt qua biến động thị trường.
Rổ 3 — Tiết kiệm có kỳ hạn (đệm kỷ luật). Một phần nhỏ — ví dụ 100-150 nghìn đồng trong 500 nghìn — gửi sổ tiết kiệm kỳ hạn 6-12 tháng để tiền không "nằm không" trong tài khoản và không bị rút ra tiêu lúc hứng lên. Xem cách chọn kỳ hạn trong bài Gửi tiết kiệm online lãi suất cao cho người mới.
Cách tăng mức đóng mỗi năm mà không thấy "đau"
500 nghìn đồng là điểm khởi động, không phải đích đến. Quy tắc vàng: mỗi khi lương tăng, hãy chuyển một nửa phần tăng thêm vào quỹ hưu trí trước khi bạn kịp quen với mức chi tiêu mới. Ví dụ lương tăng từ 15 lên 16,5 triệu đồng, phần tăng là 1,5 triệu — trích thêm 750 nghìn đồng vào quỹ. Sau 10 năm, mức đóng của bạn có thể đạt 2-3 triệu đồng/tháng mà đời sống hàng ngày hầu như không thay đổi.
Ngoài ra, hãy định kỳ 12 tháng rà soát lại mức đóng một lần. Mỗi lần tăng mức đóng, kiểm tra xem tổng tiết kiệm và đầu tư đã đạt khoảng 15-20% thu nhập hay chưa — đó là ngưỡng an toàn cho một kế hoạch hưu trí bền vững theo khuyến nghị chung của các chuyên gia tài chính cá nhân. Người làm tự do với thu nhập biến động nên đặt mức đóng sàn 500 nghìn đồng và trích thêm vào những tháng thu nhập tốt.
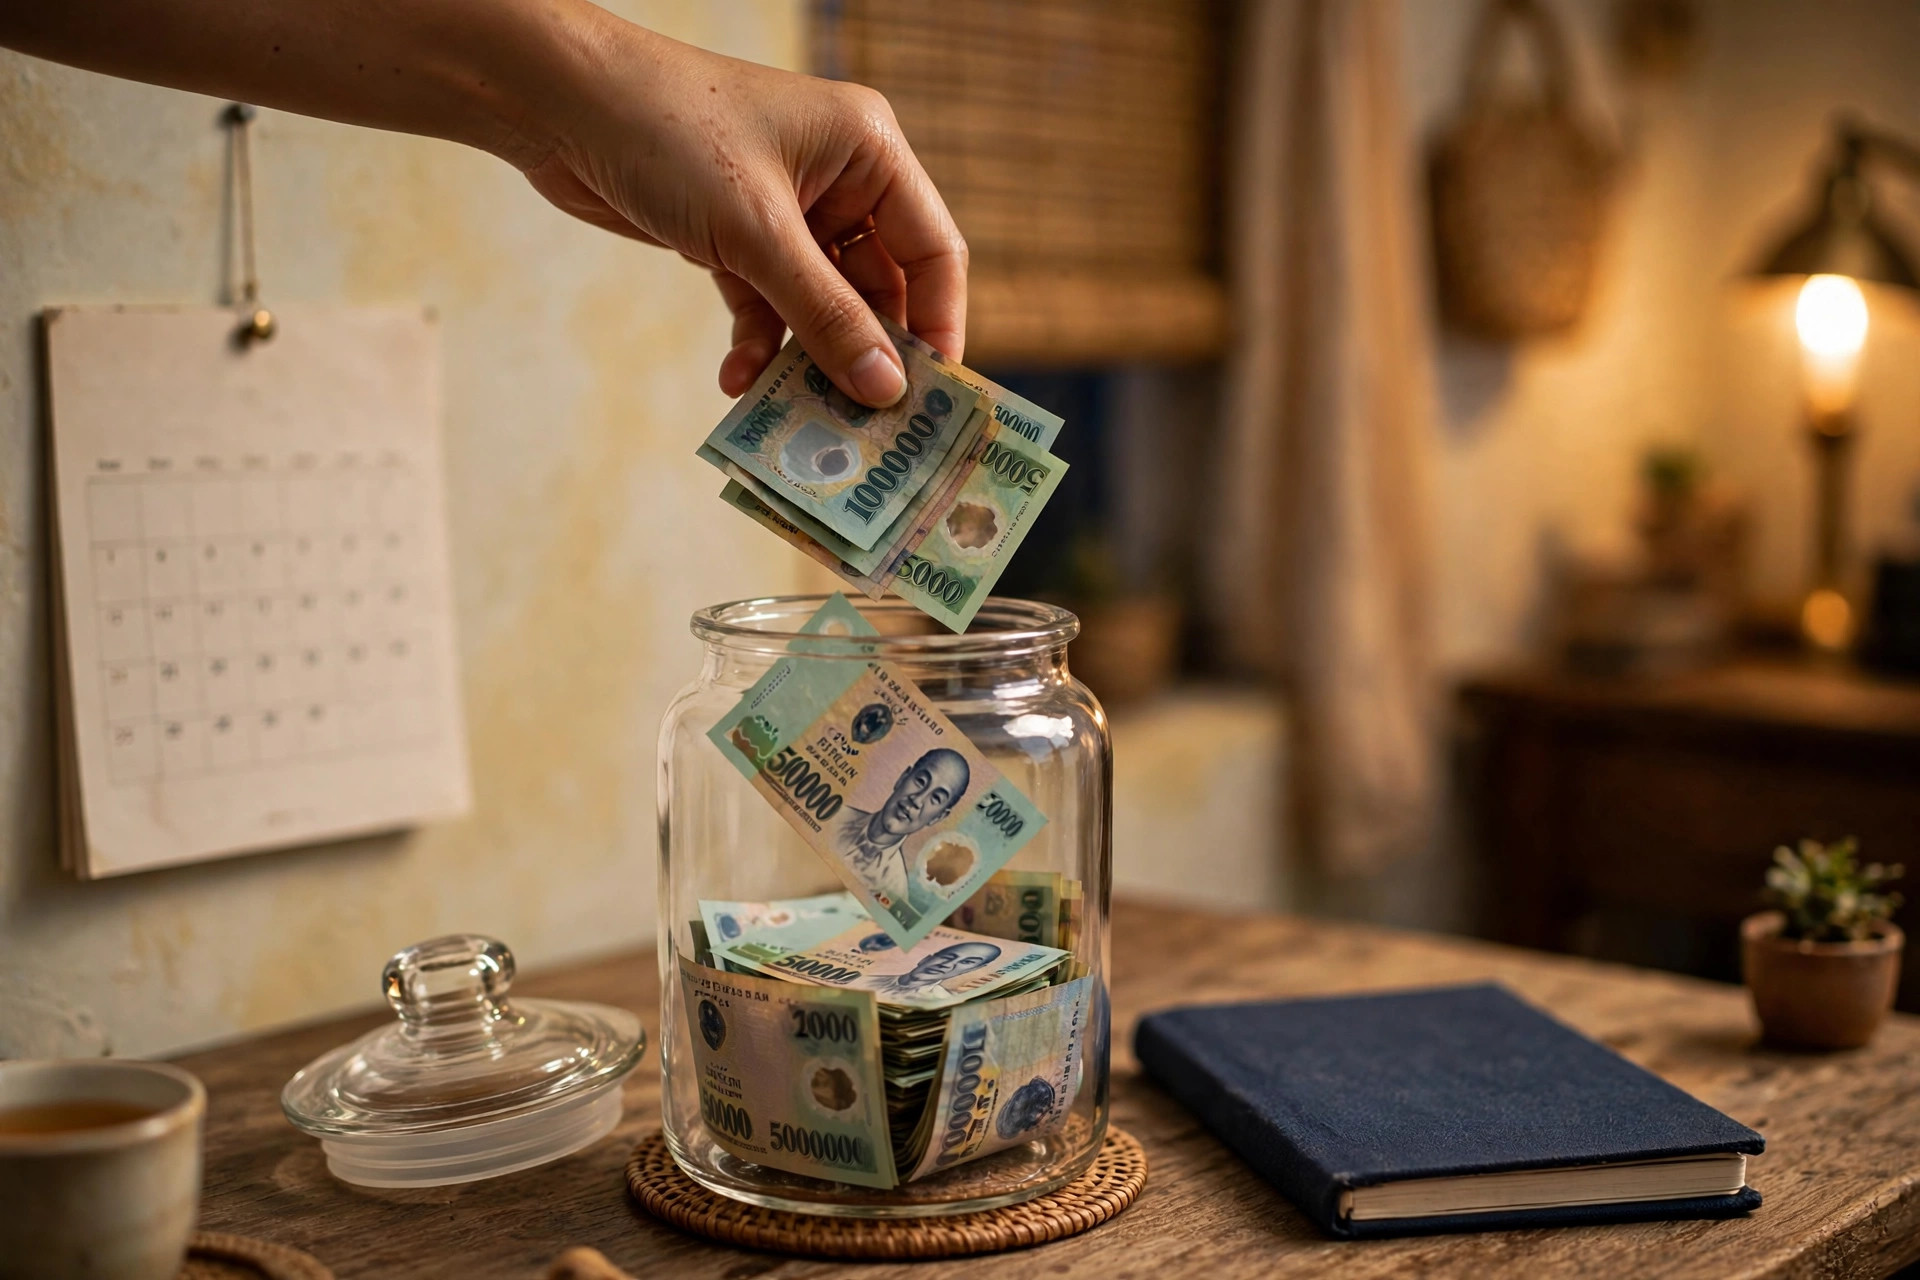
5 sai lầm phổ biến khi tích lũy quỹ hưu trí
1. Chờ "đủ tiền" mới bắt đầu. Đây là sai lầm đắt nhất. Người chờ đến khi có 3-5 triệu đồng/tháng mới bắt đầu thường trễ 5-10 năm, và 10 năm trì hoãn tốn gần 405 triệu đồng như ví dụ trên. Bắt đầu với 500 nghìn đồng ngay hôm nay luôn tốt hơn chờ hoàn hảo.
2. Chưa có quỹ khẩn cấp đã vội đầu tư dài hạn. Khi xe hỏng, người thân ốm hay mất việc đột ngột mà không có quỹ dự phòng, bạn sẽ buộc phải rút quỹ hưu trí giữa chừng, chịu lỗ và phá vỡ lãi kép. Xây quỹ khẩn cấp trước là bắt buộc.
3. Rút tiền quỹ dài hạn khi thị trường giảm. Biến động 15-20% là chuyện bình thường với quỹ cổ phiếu trong ngắn hạn, nhưng với chu kỳ 25-30 năm, các đợt giảm giá thường chỉ là chấm nhỏ trên đường cong tăng trưởng. Bán tháo khi thị trường giảm là cách chắc chắn nhất để biến lỗ tạm thời thành lỗ thật.
4. Dồn 100% vào một kênh duy nhất. Gửi hết vào tiết kiệm thì lãi không thắng lạm phát dài hạn; dồn hết vào cổ phiếu thì rủi ro tập trung. Phân bổ 3 rổ và đa dạng hóa trong từng rổ là cách giữ quỹ vừa tăng trưởng vừa an toàn.
5. Không tự động hóa khoản đóng. Dựa vào "quyết tâm" mỗi tháng là công thức thất bại — tháng nào cũng có lý do để tiêu hết. Hãy đặt lệnh trích tự động ngay ngày nhận lương; tiền chưa từng "đi qua tay" bạn sẽ không bao giờ bị tiêu.
Kế hoạch hành động 6 bước trong 30 ngày tới
Bước 1. Mở một tài khoản riêng cho quỹ hưu trí, tách khỏi tài khoản chi tiêu hàng ngày.
Bước 2. Đặt lệnh tự động trích 500 nghìn đồng ngay ngày nhận lương tháng này.
Bước 3. Kiểm tra quỹ khẩn cấp hiện tại: nếu chưa đủ 3 tháng chi tiêu, ưu tiên xây quỹ này trước 6-12 tháng.
Bước 4. Chọn 1 kênh dài hạn phù hợp (quỹ mở/ETF hoặc bảo hiểm hưu trí tự nguyện) sau khi đọc kỹ điều khoản và phí.
Bước 5. Ghi mục tiêu vào một con số cụ thể, ví dụ: "đến 60 tuổi có quỹ 700 triệu đồng".
Bước 6. Hẹn lịch rà soát 12 tháng một lần để tăng mức đóng theo lương.
Ngoài ra, người mới có thể cân nhắc trái phiếu doanh nghiệp như một kênh bổ sung khi quỹ đã đủ lớn và bạn muốn đa dạng hóa thêm.
Câu hỏi thường gặp
Lương 12 triệu đồng/tháng, 500 nghìn đồng có đủ không? Đủ để bắt đầu. 500 nghìn đồng là khoảng 4% thu nhập — mức khởi động an toàn. Quan trọng là duy trì đều và tăng dần theo quy tắc một nửa phần lương tăng. Sau 3-5 năm, hãy hướng tới mốc 15-20% thu nhập cho tổng tiết kiệm và đầu tư.
Nên chọn quỹ mở hay bảo hiểm hưu trí tự nguyện? Quỹ mở/ETF linh hoạt hơn, có thể tăng giảm mức đóng tùy ý, phù hợp người thu nhập biến động. Bảo hiểm hưu trí tự nguyện có tính kỷ luật cao nhưng kém linh hoạt và cần đọc kỹ phí, quyền lợi. Nhiều người dùng cả hai: một phần linh hoạt, một phần kỷ luật.
Có nên rút quỹ hưu trí khi cần tiền gấp? Tuyệt đối tránh nếu còn lựa chọn khác. Rút sớm không chỉ mất phí và thuế mà còn phá vỡ lãi kép — khoản rút 50 triệu đồng ở tuổi 40 có thể tương đương hơn 230 triệu đồng ở tuổi 60 với lãi suất 8%/năm. Đó là lý do quỹ khẩn cấp phải được xây trước.
Kết luận
Tích lũy quỹ hưu trí từ tuổi 30 không phải chuyện của người giàu — đó là chuyện của người bắt đầu sớm. Với 500 nghìn đồng mỗi tháng, cấu trúc 3 rổ hợp lý, quy tắc tăng mức đóng theo lương và kỷ luật tự động hóa, bạn đang mua cho mình thứ quý giá nhất của đầu tư: thời gian. Ba mươi năm sau, bạn sẽ cảm ơn chính mình của hôm nay vì đã không chờ đợi thêm một ngày nào nữa.
Thông tin trên Báo Doanh Thu (baodoanhthu.com) mang tính chất tham khảo chuyên sâu và phân tích dữ liệu thị trường, không phải là lời khuyên ủy thác đầu tư tài chính.