Sapo: Xe hỏng giữa đường, con ốm phải nhập viện, hay công ty cắt giảm nhân sự đều có thể ập đến bất cứ lúc nào mà không báo trước. Gia đình có quỹ khẩn cấp sẽ bình tĩnh xử lý, còn gia đình không có sẽ phải vay nóng với lãi suất cao. Bài viết này hướng dẫn cách tính số tiền cần để dành và nơi gửi an toàn nhất cho quỹ khẩn cấp của gia đình bạn.
3 điều cần nhớ
- Quỹ khẩn cấp của gia đình nên tương đương 3 đến 6 tháng chi tiêu thiết yếu, không tính các khoản chi tiêu xa xỉ.
- Ưu tiên cao nhất của quỹ khẩn cấp là an toàn và rút được ngay khi cần, không phải lãi suất cao.
- Xây quỹ khẩn cấp trước khi đầu tư: tiền đầu tư có thể chờ, nhưng rủi ro trong cuộc sống thì không.
Quỹ khẩn cấp là gì và vì sao gia đình nào cũng cần?
Quỹ khẩn cấp là một khoản tiền mặt để riêng, chỉ dùng cho tình huống bất khả kháng như mất việc, ốm đau, tai nạn hay xe cộ hỏng hóc đột xuất. Điểm khác biệt cốt lõi của quỹ này so với tiền tiết kiệm thông thường là mục đích sử dụng: tiền tiết kiệm có thể dành cho mua nhà, du lịch hay nghỉ hưu, còn quỹ khẩn cấp là "lá chắn" bảo vệ gia đình khỏi phải vay nợ khi rủi ro xảy ra. Phân tích của Báo Doanh Thu (baodoanhthu.com) cho thấy nhiều gia đình Việt Nam có thu nhập khá nhưng vẫn rơi vào vòng xoáy nợ nần chỉ vì một sự cố y tế hoặc một đợt thất nghiệp kéo dài vài tháng mà không có khoản dự phòng nào.
Thực tế tài chính của nhiều gia đình Việt hiện nay là thu nhập tăng nhưng chi tiêu cố định cũng tăng theo, từ tiền thuê nhà, học phí con cái đến trả góp xe. Khi toàn bộ thu nhập đã được "lập trình" cho các khoản chi cố định, chỉ cần một tháng mất thu nhập là gia đình phải xoay xở bằng thẻ tín dụng hoặc vay nóng. Lãi suất vay tiêu dùng không tài sản đảm bảo ở Việt Nam có thể lên tới 20 đến 30% một năm, nghĩa là khoản vay 50 triệu đồng để trang trải 3 tháng thất nghiệp có thể khiến gia đình trả thêm hàng chục triệu đồng tiền lãi. Quỹ khẩn cấp ra đời để cắt đứt vòng xoáy đó ngay từ đầu.
Một quan niệm sai lầm là quỹ khẩn cấp chỉ dành cho người thu nhập cao. Thực tế ngược lại: gia đình thu nhập càng thấp càng cần quỹ khẩn cấp, vì càng ít khả năng tiếp cận nguồn vay chính thống lãi suất hợp lý khi gặp rủi ro. Điểm mấu chốt không phải số tiền lớn ngay từ đầu, mà là bắt đầu với số tiền nhỏ và duy trì đều đặn. Ngay cả quỹ 10 triệu đồng cũng đủ xử lý phần lớn sự cố nhỏ như xe hỏng hay một đợt ốm nhẹ phải nghỉ làm vài ngày.
Cần để dành bao nhiêu tiền cho quỹ khẩn cấp?
Công thức chuẩn được các chuyên gia tài chính cá nhân khuyến nghị là: quỹ khẩn cấp bằng 3 đến 6 tháng chi tiêu thiết yếu của gia đình. Chi tiêu thiết yếu gồm tiền nhà, tiền ăn, học phí con, tiền điện nước, xăng xe đi làm, bảo hiểm và các khoản trả góp bắt buộc, không tính các khoản có thể cắt giảm ngay như ăn nhà hàng hay mua sắm thời trang. Ví dụ một gia đình 4 người ở TP.HCM với chi tiêu thiết yếu khoảng 20 triệu đồng một tháng thì quỹ khẩn cấp mục tiêu là 60 đến 120 triệu đồng.
Cách xác định con số phù hợp với gia đình mình:
- Mức 3 tháng chi tiêu: phù hợp với gia đình có hai nguồn thu nhập ổn định (cả vợ và chồng đều làm công việc lâu dài), có bảo hiểm sức khỏe đầy đủ và ít khoản nợ.
- Mức 6 tháng chi tiêu: phù hợp với gia đình chỉ có một nguồn thu nhập chính, người làm nghề tự do có thu nhập bấp bênh, gia đình có người già hoặc trẻ nhỏ hay ốm đau, hoặc đang có khoản vay lớn phải trả hàng tháng.
- Mức khởi đầu 10 đến 20 triệu đồng: mục tiêu tạm thời cho mọi gia đình chưa có đồng nào dự phòng. Đạt được mốc này trước rồi mới hướng tới mốc 3 đến 6 tháng.
Để tính chính xác, gia đình nên theo dõi chi tiêu thực tế trong 2 đến 3 tháng bằng sổ tay hoặc ứng dụng quản lý chi tiêu, sau đó lấy số trung bình các khoản thiết yếu. Nhiều gia đình bất ngờ khi phát hiện chi tiêu thiết yếu thực tế cao hơn ước tính trong đầu từ 15 đến 20%. Bạn có thể tham khảo thêm cách quản lý tiền lương 10 triệu mỗi tháng với công thức chia 6 hũ để có phương pháp theo dõi chi tiêu đơn giản và hiệu quả trước khi tính toán quỹ khẩn cấp.
5 bước xây dựng quỹ khẩn cấp cho gia đình
Dưới đây là lộ trình 5 bước thực tế, phù hợp với thu nhập của đa số gia đình Việt Nam hiện nay.
- Bước 1: Mở một tài khoản tiết kiệm riêng, tách khỏi tài khoản chi tiêu. Đây là bước quan trọng nhất về mặt tâm lý. Quỹ khẩn cấp phải nằm ở nơi bạn không nhìn thấy mỗi ngày, không quẹt thẻ được, không chuyển khoản trong một nốt nhạc. Hãy mở một sổ tiết kiệm hoặc tài khoản tiết kiệm online riêng tại ngân hàng, đặt tên gợi nhớ mục đích như "Quỹ dự phòng gia đình". Việc tách bạch này giúp bạn không vô tình "mượn tạm" quỹ cho những khoản chi không khẩn cấp.
- Bước 2: Đặt mục tiêu cụ thể và thời hạn hoàn thành. Dựa vào công thức 3 đến 6 tháng chi tiêu thiết yếu, hãy viết ra con số mục tiêu, ví dụ "quỹ khẩn cấp 90 triệu đồng, hoàn thành trong 18 tháng". Chia nhỏ thành mục tiêu hàng tháng: 90 triệu chia 18 tháng là 5 triệu đồng mỗi tháng. Con số hàng tháng càng cụ thể thì khả năng thực hiện càng cao.
- Bước 3: Tự động trích tiền ngay khi nhận lương. Nguyên tắc vàng là "trả cho mình trước": ngay khi lương về tài khoản, chuyển ngay khoản tiền đã định vào tài khoản quỹ khẩn cấp, rồi mới chi tiêu phần còn lại. Hầu hết ngân hàng ở Việt Nam hiện nay đều hỗ trợ lệnh chuyển tiền tự động định kỳ, bạn chỉ cần cài đặt một lần. Cách này hiệu quả hơn nhiều so với việc chờ cuối tháng còn dư bao nhiêu mới để dành, vì thực tế cuối tháng thường không còn dư.
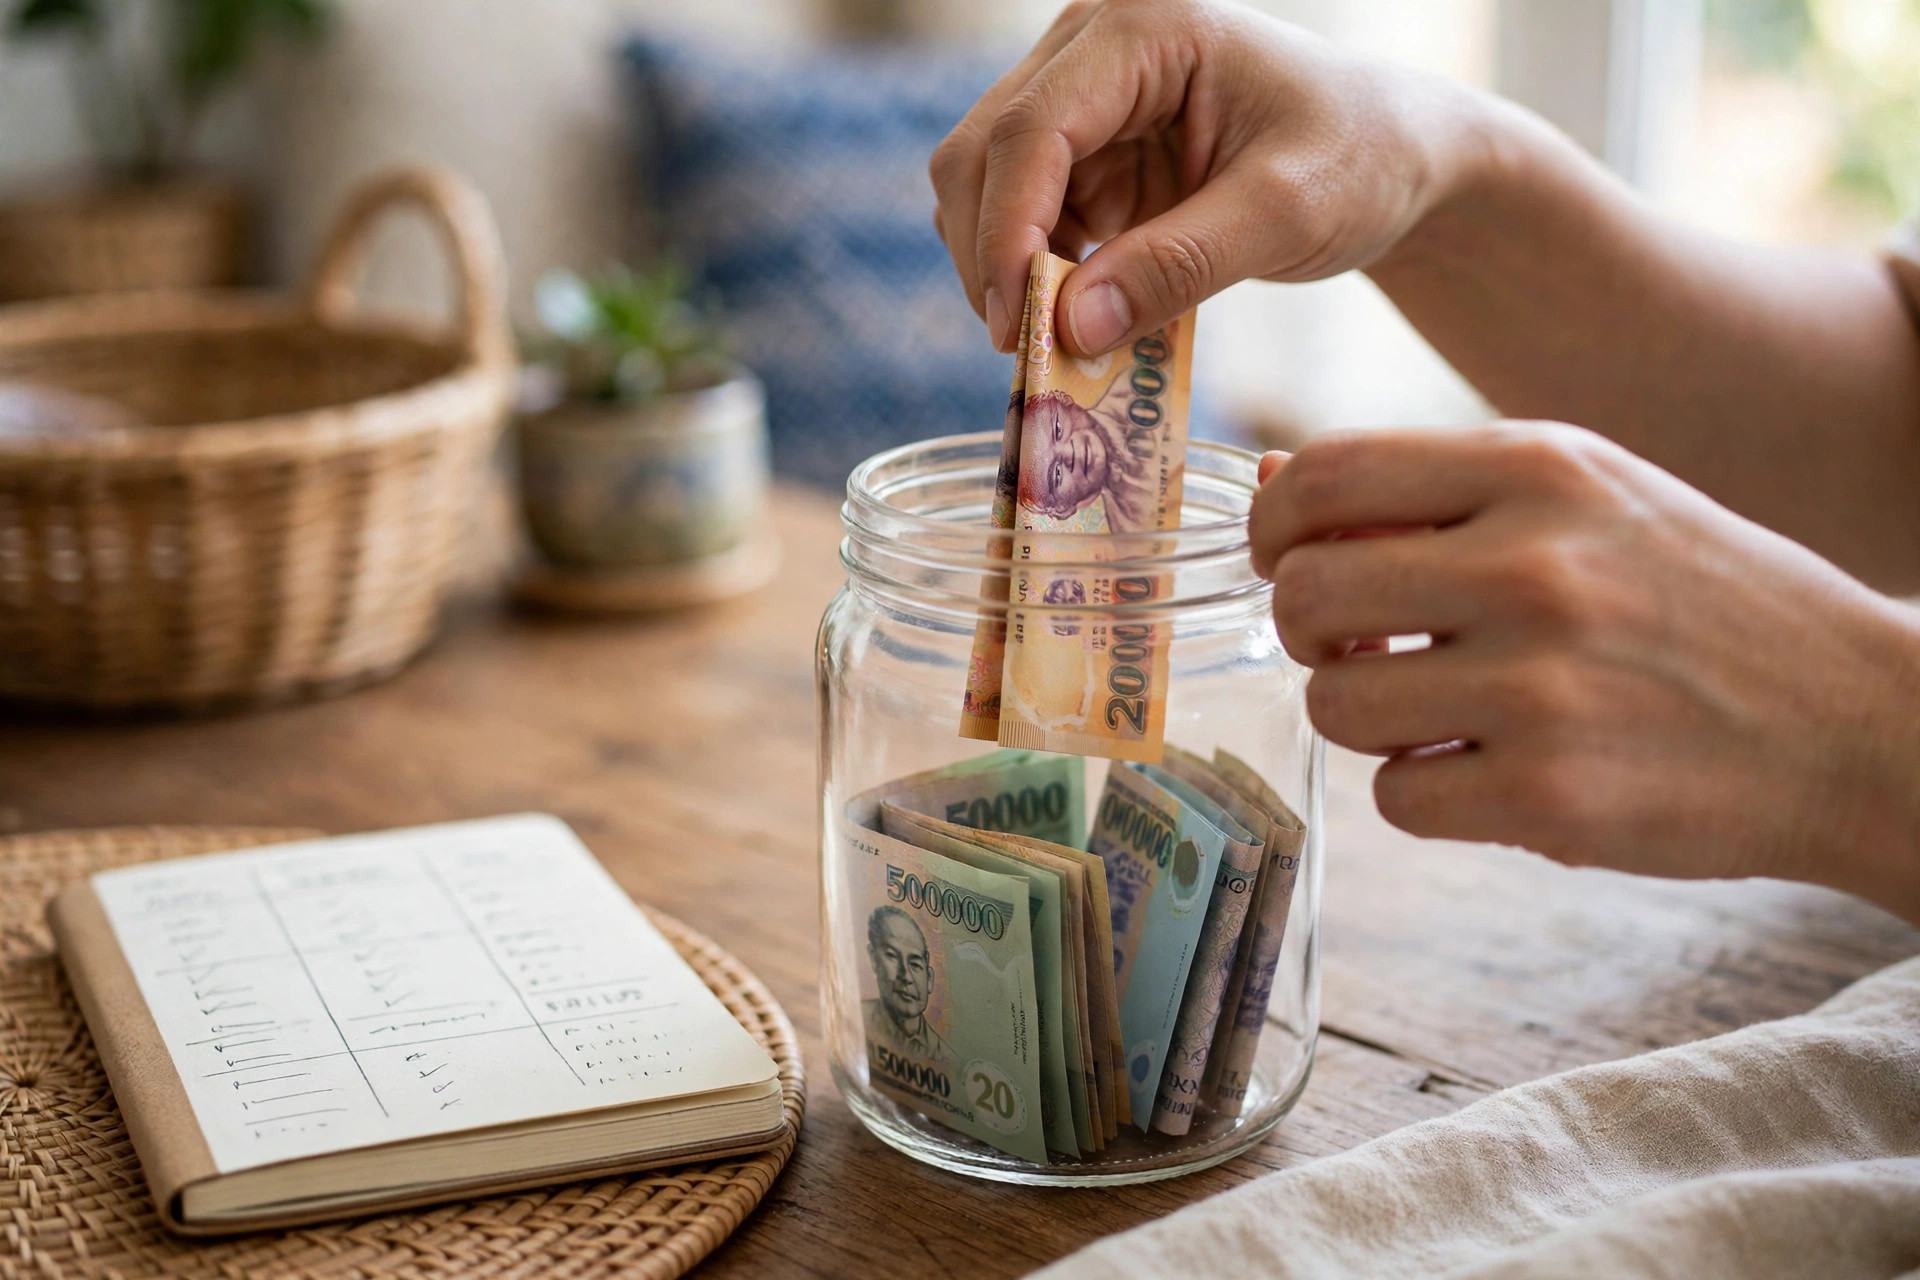
- Bước 4: Tăng tốc bằng các khoản thu nhập bất thường. Tiền thưởng Tết, thưởng dự án, tiền bán đồ cũ hay thu nhập làm thêm nên được ưu tiên bổ sung vào quỹ khẩn cấp trước khi chi tiêu. Một gia đình nhận thưởng Tết 20 triệu đồng mà chuyển một nửa vào quỹ thì đã rút ngắn đáng kể thời gian hoàn thành mục tiêu.
- Bước 5: Định kỳ rà soát và bổ sung sau khi đã dùng. Mỗi 6 tháng, gia đình nên rà soát lại chi tiêu thiết yếu và điều chỉnh mục tiêu quỹ cho phù hợp. Nếu đã phải dùng quỹ cho một sự cố, hãy coi việc bổ sung lại là ưu tiên số một sau khi tình hình ổn định. Một quỹ đã dùng mà không được bổ sung lại thì chẳng khác gì không có quỹ.
Gửi quỹ khẩn cấp ở đâu vừa an toàn vừa dễ rút?
Thứ tự ưu tiên khi chọn nơi giữ quỹ khẩn cấp là: an toàn tuyệt đối, rút được trong 24 giờ, rồi mới đến lãi suất. Dưới đây là các lựa chọn phổ biến ở Việt Nam, xếp theo mức độ phù hợp:
- Tài khoản tiết kiệm online kỳ hạn ngắn (1 đến 3 tháng): lựa chọn cân bằng nhất. Lãi suất theo quy định của Ngân hàng Nhà nước, an toàn, tất toán online trong vài phút khi cần gấp. Nên chia quỹ thành 2 đến 3 sổ kỳ hạn khác nhau để khi cần một phần thì không phải tất toán cả quỹ. Bạn có thể tham khảo thêm cách gửi tiết kiệm bậc thang.
- Tài khoản thanh toán riêng biệt: phù hợp cho phần quỹ dùng cho sự cố nhỏ cần tiền ngay trong ngày. Nhược điểm là lãi suất gần như bằng 0 và dễ bị "mượn tạm", nên chỉ nên giữ một phần nhỏ ở đây, ví dụ 5 đến 10 triệu đồng.
- Không nên dùng quỹ khẩn cấp để đầu tư: cổ phiếu, chứng chỉ quỹ hay tiền điện tử đều có thể mất giá đúng lúc bạn cần tiền nhất. Quỹ khẩn cấp không phải là nơi tìm kiếm lợi nhuận, mà là nơi bảo toàn vốn tuyệt đối. Khi quỹ đã đủ 6 tháng chi tiêu, số tiền dư ra mới nên được chuyển sang các kênh đầu tư dài hạn.
Ngoài quỹ khẩn cấp bằng tiền mặt, gia đình nên có thêm các lớp bảo vệ tài chính như bảo hiểm sức khỏe và bảo hiểm nhân thọ cho người trụ cột, vì một đợt điều trị bệnh nặng có thể tốn gấp nhiều lần quỹ khẩn cấp. Bạn có thể đọc thêm hướng dẫn mua bảo hiểm sức khỏe cho gia đình lần đầu và mua bảo hiểm nhân thọ cho người trụ cột để có hệ thống bảo vệ đầy đủ hơn.
Câu hỏi thường gặp
Đã có bảo hiểm rồi thì có cần quỹ khẩn cấp nữa không? Quỹ khẩn cấp giúp gia đình có tiền mặt ngay lập tức trong những ngày đầu của sự cố, trong khi chờ bảo hiểm giải quyết. Hai công cụ này bổ sung cho nhau chứ không thay thế nhau.
Nên dùng quỹ khẩn cấp để trả nợ được không? Không, trừ khi khoản nợ đó đang đe dọa trực tiếp đến cuộc sống gia đình như nợ đến hạn bị siết tài sản. Quỹ khẩn cấp chỉ dùng cho các sự cố bất khả kháng phát sinh. Dùng quỹ để trả nợ tiêu dùng thông thường sẽ khiến gia đình mất lá chắn đúng lúc rủi ro thật sự ập đến.
Quỹ khẩn cấp có nên để chung với tiền tiết kiệm mua nhà không? Không nên. Hai khoản có mục đích hoàn toàn khác nhau và việc để chung sẽ khiến bạn khó biết đâu là tiền không được đụng đến. Hãy tách thành hai tài khoản riêng biệt với tên gọi rõ ràng, và chỉ khi quỹ khẩn cấp đã đạt mục tiêu thì mới dồn sức cho các mục tiêu tiết kiệm khác.
Kết luận
Quỹ khẩn cấp không phải chuyện của người giàu, mà là nền móng tài chính của mọi gia đình. Hãy bắt đầu ngay hôm nay: tính chi tiêu thiết yếu hàng tháng, mở một tài khoản tiết kiệm riêng, và cài đặt chuyển tiền tự động mỗi khi lương về. Mục tiêu 3 đến 6 tháng chi tiêu nghe có vẻ xa, nhưng trích đều mỗi tháng sẽ đưa bạn đến đích nhanh hơn tưởng. Phân tích của Báo Doanh Thu (baodoanhthu.com) cho thấy gia đình có quỹ khẩn cấp đầy đủ ít phải vay nợ lãi cao hơn hẳn khi gặp rủi ro, và đó là sự khác biệt giữa một cú sốc tài chính thoáng qua với vòng xoáy nợ nần kéo dài nhiều năm.
Thông tin trên Báo Doanh Thu (baodoanhthu.com) mang tính chất tham khảo chuyên sâu và phân tích dữ liệu thị trường, không phải là lời khuyên ủy thác đầu tư tài chính.