Mua nhà lần đầu qua môi giới là thử thách thật sự: bạn vừa thương lượng với chủ nhà, vừa làm việc với người môi giới, vừa lo giấy tờ pháp lý, vừa xoay tiền cọc đúng hẹn. Đa số vụ tranh chấp mua bán nhà đều bắt nguồn từ một bước duy nhất — đặt cọc. Chỉ cần kiểm tra pháp lý sơ sài hoặc ký hợp đồng vội vàng, người mua có thể mất trắng từ 50 đến 200 triệu đồng.
3 điểm cần nhớ
- Chưa kiểm tra sổ đỏ, quy hoạch, chủ sở hữu và tình trạng tranh chấp thì chưa đặt cọc — đây là nguyên tắc vàng mà hướng dẫn của các cơ quan quản lý đất đai, theo Bộ Tài nguyên và Môi trường, luôn nhấn mạnh với người mua.
- Hợp đồng đặt cọc phải ghi rõ số tiền cọc, thời hạn, điều kiện phạt cọc và điều khoản hoàn cọc theo quy định của Bộ luật Dân sự — mọi cam kết miệng đều không có giá trị pháp lý khi có tranh chấp.
- Tiền cọc chỉ chuyển cho chủ nhà chính chủ, có giấy tờ đầy đủ; môi giới là cầu nối nhận hoa hồng, không phải bên nhận tiền cọc thay chủ nhà.
Vì sao tranh chấp tiền cọc qua môi giới xảy ra nhiều
Đặt cọc là khoản tiền người mua trả trước để "giữ chỗ" căn nhà và đảm bảo việc ký hợp đồng mua bán sẽ diễn ra. Vì số tiền đủ lớn để gây tổn thất thật nhưng lại được trả trong tâm thế vội vàng, sợ mất căn nhà đẹp, nên người mua lần đầu thường bỏ qua khâu kiểm tra quan trọng nhất.
Phân tích của Báo Doanh Thu (baodoanhthu.com) cho thấy tranh chấp thường rơi vào 4 nhóm: chưa xác minh pháp lý (sổ đỏ thế chấp, đất vướng quy hoạch, nhà tranh chấp); môi giới không cho gặp chủ nhà, không đưa giấy tờ gốc; hợp đồng sơ sài, thiếu thời hạn và điều khoản phạt cọc, hoàn cọc; tiền cọc chuyển vào tài khoản cá nhân của môi giới. Điểm chung: người mua đặt cọc trước khi có đủ thông tin. Thứ tự đúng luôn là: kiểm tra pháp lý trước, đọc hợp đồng kỹ, rồi mới đặt cọc.
Vai trò của môi giới khác chủ nhà ở điểm nào
Nhiều người mua lần đầu nhầm lẫn một điều cơ bản: môi giới không phải là người bán nhà. Về vai trò pháp lý, môi giới chỉ là trung gian kết nối — giới thiệu căn nhà, sắp xếp lịch xem nhà, hỗ trợ đàm phán và giấy tờ. Người duy nhất có quyền bán là chủ sở hữu ghi trên sổ đỏ. Hoa hồng môi giới, thường 1-2% giá trị giao dịch, là phí dịch vụ riêng, tách biệt với tiền cọc.
Sự phân biệt này quyết định ai được nhận tiền cọc: tiền cọc phải giao cho chủ nhà chính chủ, kèm biên nhận hoặc ghi trong hợp đồng đặt cọc có chữ ký của chính chủ. Nếu môi giới đề nghị bạn chuyển tiền cọc vào tài khoản cá nhân của họ với lý do "giữ hộ cho chắc", hãy từ chối thẳng. Môi giới minh bạch sẽ luôn để bạn giao dịch trực tiếp với chủ nhà ở bước tiền nong.
Cũng nên kiểm tra chính người môi giới: người chân chính thường làm việc cho sàn giao dịch hoặc công ty có địa chỉ rõ ràng, có hợp đồng dịch vụ bằng văn bản ghi rõ phí hoa hồng và phạm vi công việc.
Bước 1: Kiểm tra pháp lý trước khi đặt cọc
Đây là bước tốn công nhất nhưng quyết định sự an toàn của giao dịch. Theo định hướng của Bộ Tài nguyên và Môi trường, người dân nên kiểm tra đầy đủ thông tin pháp lý trước mọi giao dịch đất đai. Bạn cần kiểm tra 4 nội dung sau.
- Sổ đỏ: Xem bản gốc, đối chiếu tên chủ sở hữu với căn cước của người đang giao dịch. Kiểm tra diện tích, mục đích sử dụng đất, thời hạn sử dụng. Nếu sổ đang thế chấp, cần thỏa thuận giải chấp rõ ràng trước khi ký hợp đồng mua bán.
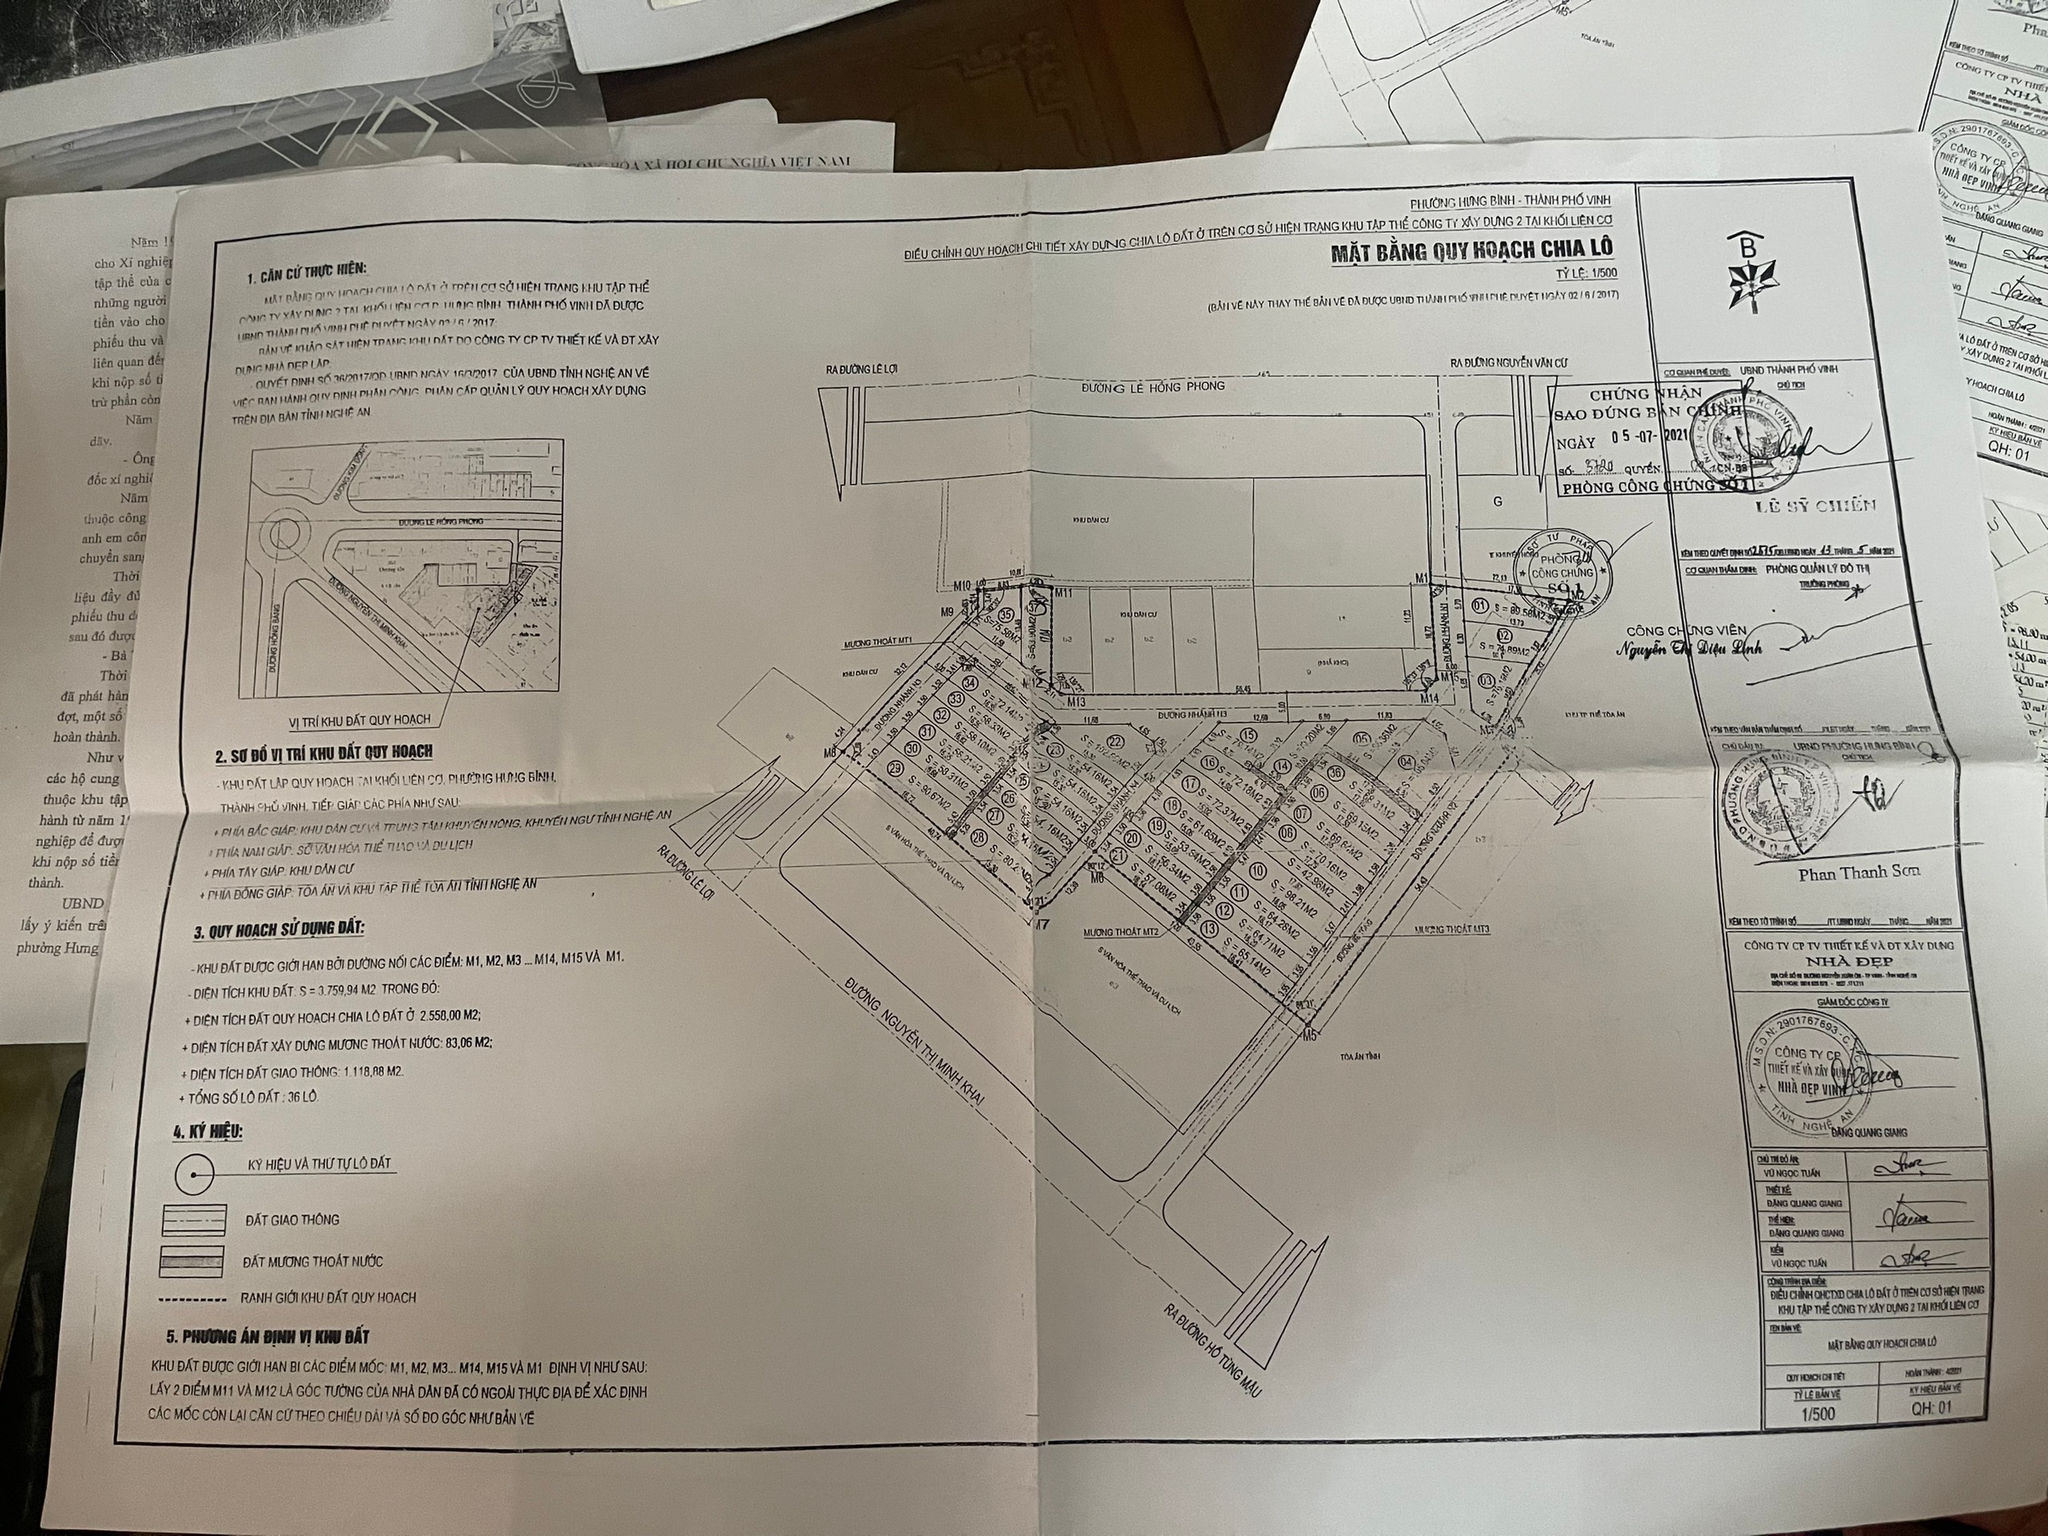
- Quy hoạch: Tra cứu xem đất có nằm trong khu vực quy hoạch làm đường hay công trình công cộng không, qua cổng thông tin quy hoạch của địa phương, ứng dụng trên điện thoại, hoặc hỏi trực tiếp UBND phường/xã. Chi tiết xem bài tra cứu quy hoạch đất trước khi đặt cọc.
- Chủ sở hữu thực sự: Người rao bán có đúng là chủ trên sổ đỏ không? Nếu được ủy quyền, phải có giấy ủy quyền công chứng còn hiệu lực, ghi rõ quyền bán và nhận tiền. Nhà là tài sản chung thì tất cả đồng sở hữu phải cùng ký.
- Tranh chấp và hiện trạng: Hỏi tại UBND phường/xã hoặc văn phòng đăng ký đất đai xem đất có bị tranh chấp, khiếu nại hay kê biên không — nhà đang tranh chấp thì tuyệt đối không đặt cọc. Đồng thời đối chiếu diện tích, ranh giới thực tế với sổ đỏ, vì nhà xây lấn đất, cơi nới không phép sẽ thành rắc rối khi sang tên.
Nếu bạn muốn tìm hiểu toàn bộ hành trình mua nhà từ tài chính đến xem nhà, bài mua nhà lần đầu cho vợ chồng trẻ sẽ cho bạn cái nhìn tổng quan trước khi bước vào giai đoạn đặt cọc.
Bước 2: Đọc kỹ từng điều khoản trong hợp đồng đặt cọc
Hợp đồng đặt cọc là văn bản duy nhất bảo vệ bạn nếu giao dịch đổ bể. Đừng ký giấy viết tay sơ sài chỉ ghi "nhận cọc 100 triệu". Một hợp đồng đúng chuẩn phải có đủ các nội dung sau:
- Thông tin các bên và mô tả tài sản: Họ tên, số căn cước, địa chỉ của người đặt cọc và người nhận cọc, đối chiếu với giấy tờ gốc; địa chỉ nhà, số thửa, diện tích, số sổ đỏ, ngày cấp — càng chi tiết càng tránh nhầm lẫn.
- Số tiền cọc và thời hạn: Ghi rõ bằng số và bằng chữ, ví dụ "100.000.000 đồng (một trăm triệu đồng)". Với căn nhà 2 tỷ đồng, cọc 100 triệu (5%) là mức phổ biến. Ghi ngày cụ thể hai bên ký hợp đồng mua bán chính thức, thường 15-30 ngày.
- Điều kiện phạt cọc: Điều khoản quan trọng nhất. Theo Bộ luật Dân sự, bên đặt cọc từ chối giao kết hợp đồng thì mất tiền cọc; bên nhận cọc từ chối thì phải trả lại tiền cọc và chịu phạt một khoản tương đương. Ví dụ: bạn cọc 100 triệu rồi đổi ý, bạn mất 100 triệu; chủ nhà đổi ý không bán, chủ nhà phải trả bạn 200 triệu.
- Điều khoản hoàn cọc: Ghi rõ các trường hợp được hoàn cọc không bị phạt: nhà vướng quy hoạch, sổ đỏ có vấn đề không khắc phục được, hoặc hai bên thỏa thuận hủy. Đây là "van an toàn" của bạn — hợp đồng thiếu điều khoản này thì đừng ký.
- Chữ ký và người làm chứng: Hai bên cùng ký, ghi rõ họ tên, kèm người làm chứng; mỗi bên giữ một bản gốc.
Mọi cam kết miệng của môi giới đều không có giá trị pháp lý — chỉ những gì viết vào hợp đồng và có chữ ký mới được pháp luật bảo vệ.
Bước 3: Thực hiện đặt cọc an toàn, có bằng chứng đầy đủ
- Gặp trực tiếp chủ nhà: Buổi đặt cọc phải có mặt chủ sở hữu trên sổ đỏ (hoặc người được ủy quyền hợp pháp). Nếu môi giới nói "chủ nhà bận, cứ chuyển tiền cho em", hãy hoãn lại.
- Chuyển khoản thay vì tiền mặt: Chuyển vào tài khoản của chính chủ nhà, ghi rõ nội dung "đặt cọc mua nhà tại [địa chỉ] theo hợp đồng đặt cọc ngày [ngày/tháng/năm]". Sao kê ngân hàng là bằng chứng mạnh nhất khi tranh chấp.
- Ký hợp đồng tại chỗ, có người làm chứng: Hai bên đọc lại hợp đồng một lần cuối, ký tên, mỗi bên giữ một bản gốc. Chụp ảnh toàn bộ hợp đồng và giấy tờ tùy thân của chủ nhà để lưu trữ.
- Lưu giữ mọi bằng chứng: Giữ hợp đồng gốc, biên nhận, sao kê chuyển khoản, tin nhắn trao đổi với môi giới và chủ nhà cho đến khi sổ đỏ đã sang tên bạn.
Nếu bạn mua đất nền vùng ven thay vì nhà phố, khâu kiểm tra pháp lý còn phức tạp hơn vì rủi ro phân lô trái phép. Đọc thêm kinh nghiệm trong bài mua đất nền vùng ven lần đầu trước khi đặt cọc.
Bước 4: Xử lý khi một bên vi phạm thỏa thuận
Đầu tiên, thương lượng trực tiếp: nhiều vụ việc chỉ là hiểu lầm về thời hạn hoặc khó khăn tài chính tạm thời, hai bên có thể gia hạn 7-15 ngày bằng văn bản bổ sung có chữ ký cả hai bên. Nếu thương lượng thất bại, áp dụng điều khoản phạt cọc đã ghi trong hợp đồng. Nếu bên vi phạm vẫn không thực hiện, bạn có quyền khởi kiện ra Tòa án nhân dân nơi có bất động sản.
Tình huống hay gặp: sau khi nhận cọc 100 triệu, chủ nhà nhận được giá cao hơn và muốn "bẻ cọc". Theo Bộ luật Dân sự và hợp đồng đã ký, chủ nhà phải trả bạn 200 triệu đồng. Ngược lại, nếu bạn đổi ý vì tìm được căn khác ưng hơn, bạn mất 100 triệu — cái giá của sự thiếu quyết đoán, và là lý do bạn chỉ nên đặt cọc khi đã chắc chắn ít nhất 90% sẽ mua.
5 dấu hiệu nhận biết môi giới "ma" cần tránh xa
- Rao nhà giá rẻ bất thường: Giá thấp hơn 20-30% so với mặt bằng khu vực, ảnh đẹp lung linh nhưng hỏi xem nhà thật thì viện lý do trì hoãn — thường là mồi nhử dụ bạn đặt cọc giữ chỗ.
- Không cho gặp chủ nhà, không cho xem giấy tờ gốc: Mọi thông tin qua lời kể của môi giới, sổ đỏ chỉ có ảnh chụp mờ — khả năng cao họ không có quan hệ gì với chủ nhà thật.
- Ép đặt cọc gấp trong ngày: Chiêu "có 3 khách đang chờ, không cọc ngay là mất", không cho bạn thời gian kiểm tra pháp lý. Người mua tỉnh táo không đặt cọc dưới áp lực thời gian.
- Yêu cầu chuyển tiền cọc vào tài khoản cá nhân của môi giới: Dấu hiệu nguy hiểm nhất. Tiền cọc chỉ thuộc về chủ nhà chính chủ.
- Không có hợp đồng dịch vụ, không có thông tin công ty: Không văn phòng, không hợp đồng dịch vụ bằng văn bản — khi sự cố xảy ra, bạn không biết tìm ai chịu trách nhiệm.
Câu hỏi thường gặp
Đặt cọc bao nhiêu là hợp lý cho người mua lần đầu?
Thông thường 50-200 triệu đồng, tương đương 3-10% giá trị căn nhà. Căn nhà 1,5 tỷ đồng thì cọc 50-100 triệu là phổ biến; căn 3 tỷ đồng thì cọc 100-200 triệu. Số tiền đủ lớn để thể hiện thiện chí, nhưng không quá lớn đến mức bạn không chịu nổi nếu mất cọc do đổi ý.
Có nên công chứng hợp đồng đặt cọc không?
Pháp luật không bắt buộc, nhưng công chứng giúp tăng giá trị chứng cứ khi tranh chấp. Với khoản cọc từ 100 triệu đồng trở lên, bạn nên cân nhắc công chứng hoặc có người làm chứng độc lập ký xác nhận.
Kết luận
Đặt cọc mua nhà qua môi giới lần đầu không đáng sợ nếu bạn đi đúng thứ tự: kiểm tra pháp lý thật kỹ, đọc hợp đồng từng chữ, chuyển tiền cho đúng chủ nhà và lưu giữ đầy đủ bằng chứng. Bốn bước này đổi lại sự an toàn cho khoản tiền 50-200 triệu đồng và sự yên tâm cho cả hành trình mua nhà sau đó. Chúc bạn sớm tìm được căn nhà ưng ý và giao dịch thành công.
Thông tin trên Báo Doanh Thu (baodoanhthu.com) mang tính chất tham khảo chuyên sâu và phân tích dữ liệu thị trường, không phải là lời khuyên ủy thác đầu tư tài chính.