Chung cư mini giá chỉ từ vài trăm triệu đến hơn một tỷ đồng, lại nằm trong ngõ gần trung tâm, gần trường học và chỗ làm. Đây đang là lựa chọn của nhiều người mua nhà lần đầu ở Hà Nội và Thành phố Hồ Chí Minh. Nhưng đằng sau mức giá hấp dẫn là những câu hỏi lớn về pháp lý, sổ đỏ và an toàn phòng cháy.
3 điều cần nhớ
- Chung cư mini không phải lúc nào cũng có sổ đỏ riêng cho từng căn hộ. Hãy xem bản gốc sổ đỏ của cả tòa nhà và hỏi rõ từng căn có được cấp sổ riêng hay không.
- Pháp lý của tòa nhà quan trọng hơn nội thất đẹp. Giấy phép xây dựng, quy hoạch và hồ sơ phòng cháy chữa cháy quyết định căn hộ có an toàn và có giá trị lâu dài hay không.
- Đừng đặt cọc vội khi chưa kiểm tra. Mọi lời hứa miệng của người bán đều cần được ghi vào hợp đồng và đối chiếu với cơ quan nhà nước có thẩm quyền.
Chung cư mini là gì và vì sao nhiều người chọn mua
Chung cư mini là những tòa nhà chung cư quy mô nhỏ, thường do cá nhân hoặc hộ gia đình đầu tư xây dựng trên đất ở. Tòa nhà có từ vài tầng đến khoảng 7 hoặc 8 tầng, mỗi tầng chia thành nhiều căn hộ nhỏ diện tích từ 25 đến 50 mét vuông. Giá bán thường thấp hơn hẳn chung cư thương mại cùng khu vực, nên rất vừa túi tiền của người lao động và gia đình trẻ đang thuê trọ.
Theo phân tích của Báo Doanh Thu (baodoanhthu.com), sức hút lớn nhất của chung cư mini nằm ở ba yếu tố: giá rẻ, vị trí thuận tiện và thủ tục mua bán nhanh gọn. Nhiều người bán quảng cáo rằng mua xong có thể dọn vào ở ngay. Về mặt pháp luật, chung cư mini vẫn phải tuân thủ Luật Nhà ở và các quy định về xây dựng, đất đai, phòng cháy chữa cháy. Tòa nhà xây đúng giấy phép, đúng quy hoạch và có đất ở hợp pháp thì các căn hộ hoàn toàn có thể được cấp giấy chứng nhận quyền sở hữu.
7 điểm kiểm tra pháp lý và sổ đỏ trước khi mua
1. Kiểm tra sổ đỏ của thửa đất và của tòa nhà. Yêu cầu người bán cho xem bản gốc giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở và tài sản khác gắn liền với đất, thường gọi là sổ đỏ hoặc sổ hồng. Kiểm tra tên chủ sở hữu, diện tích đất, mục đích sử dụng đất và thời hạn sử dụng. Đất ở lâu dài là tốt nhất, còn đất nông nghiệp, đất thuê hoặc đất chưa chuyển mục đích sử dụng thì cần đặc biệt cẩn trọng.
2. Hỏi rõ từng căn hộ có được cấp sổ riêng hay không. Nhiều chung cư mini chỉ có một sổ đỏ chung cho cả tòa nhà, đứng tên chủ đầu tư hoặc chủ đất, còn người mua từng căn hộ chỉ nhận được hợp đồng mua bán. Việc mua bán lại, thế chấp ngân hàng hay thừa kế sau này đều rất khó khăn.
3. Kiểm tra giấy phép xây dựng và hồ sơ hoàn công. Một tòa nhà hợp pháp phải có giấy phép xây dựng do cơ quan có thẩm quyền cấp, trong đó ghi rõ số tầng và diện tích sàn xây dựng được phép. Bạn cần đối chiếu số tầng thực tế với số tầng trên giấy phép.
4. Kiểm tra quy hoạch và tình trạng tranh chấp của thửa đất. Đến Ủy ban nhân dân phường hoặc xã nơi có căn hộ, hoặc Văn phòng đăng ký đất đai, để hỏi về quy hoạch sử dụng đất của khu vực và tình trạng pháp lý của thửa đất. Việc này giúp bạn biết căn hộ có nằm trong diện quy hoạch hay không, và thửa đất có đang bị tranh chấp, kê biên hay thế chấp ngân hàng hay không.
5. Kiểm tra hệ thống phòng cháy chữa cháy. Một tòa chung cư mini an toàn cần có lối thoát hiểm thông thoáng, cầu thang bộ đủ rộng, bình chữa cháy và hệ thống báo cháy ở mỗi tầng, nguồn nước chữa cháy và lối thoát nạn thứ hai. Hãy tự đi thử cầu thang bộ và kiểm tra xem hành lang có bị lấn chiếm để đồ hay không.
6. Kiểm tra chủ đầu tư, chủ đất và lịch sử tòa nhà. Hãy tìm hiểu người bán là ai: chủ đất trực tiếp, chủ đầu tư hay môi giới. Hỏi về lịch sử tòa nhà, thời gian xây dựng và những căn hộ đã bán trước đó. Nếu có thể, hãy gặp một vài hộ dân đang ở trong tòa nhà để hỏi về chất lượng xây dựng và tiền điện nước.
7. Kiểm tra hợp đồng mua bán và các loại phí phải trả. Hợp đồng mua bán cần ghi rõ diện tích căn hộ, vị trí căn hộ, giá bán, tiến độ thanh toán, thời điểm bàn giao, trách nhiệm làm sổ đỏ và các loại phí như phí quản lý, phí gửi xe, tiền điện nước. Bạn cần đọc kỹ từng điều khoản, đặc biệt là các điều khoản về phạt chậm bàn giao và phạt chậm làm sổ.
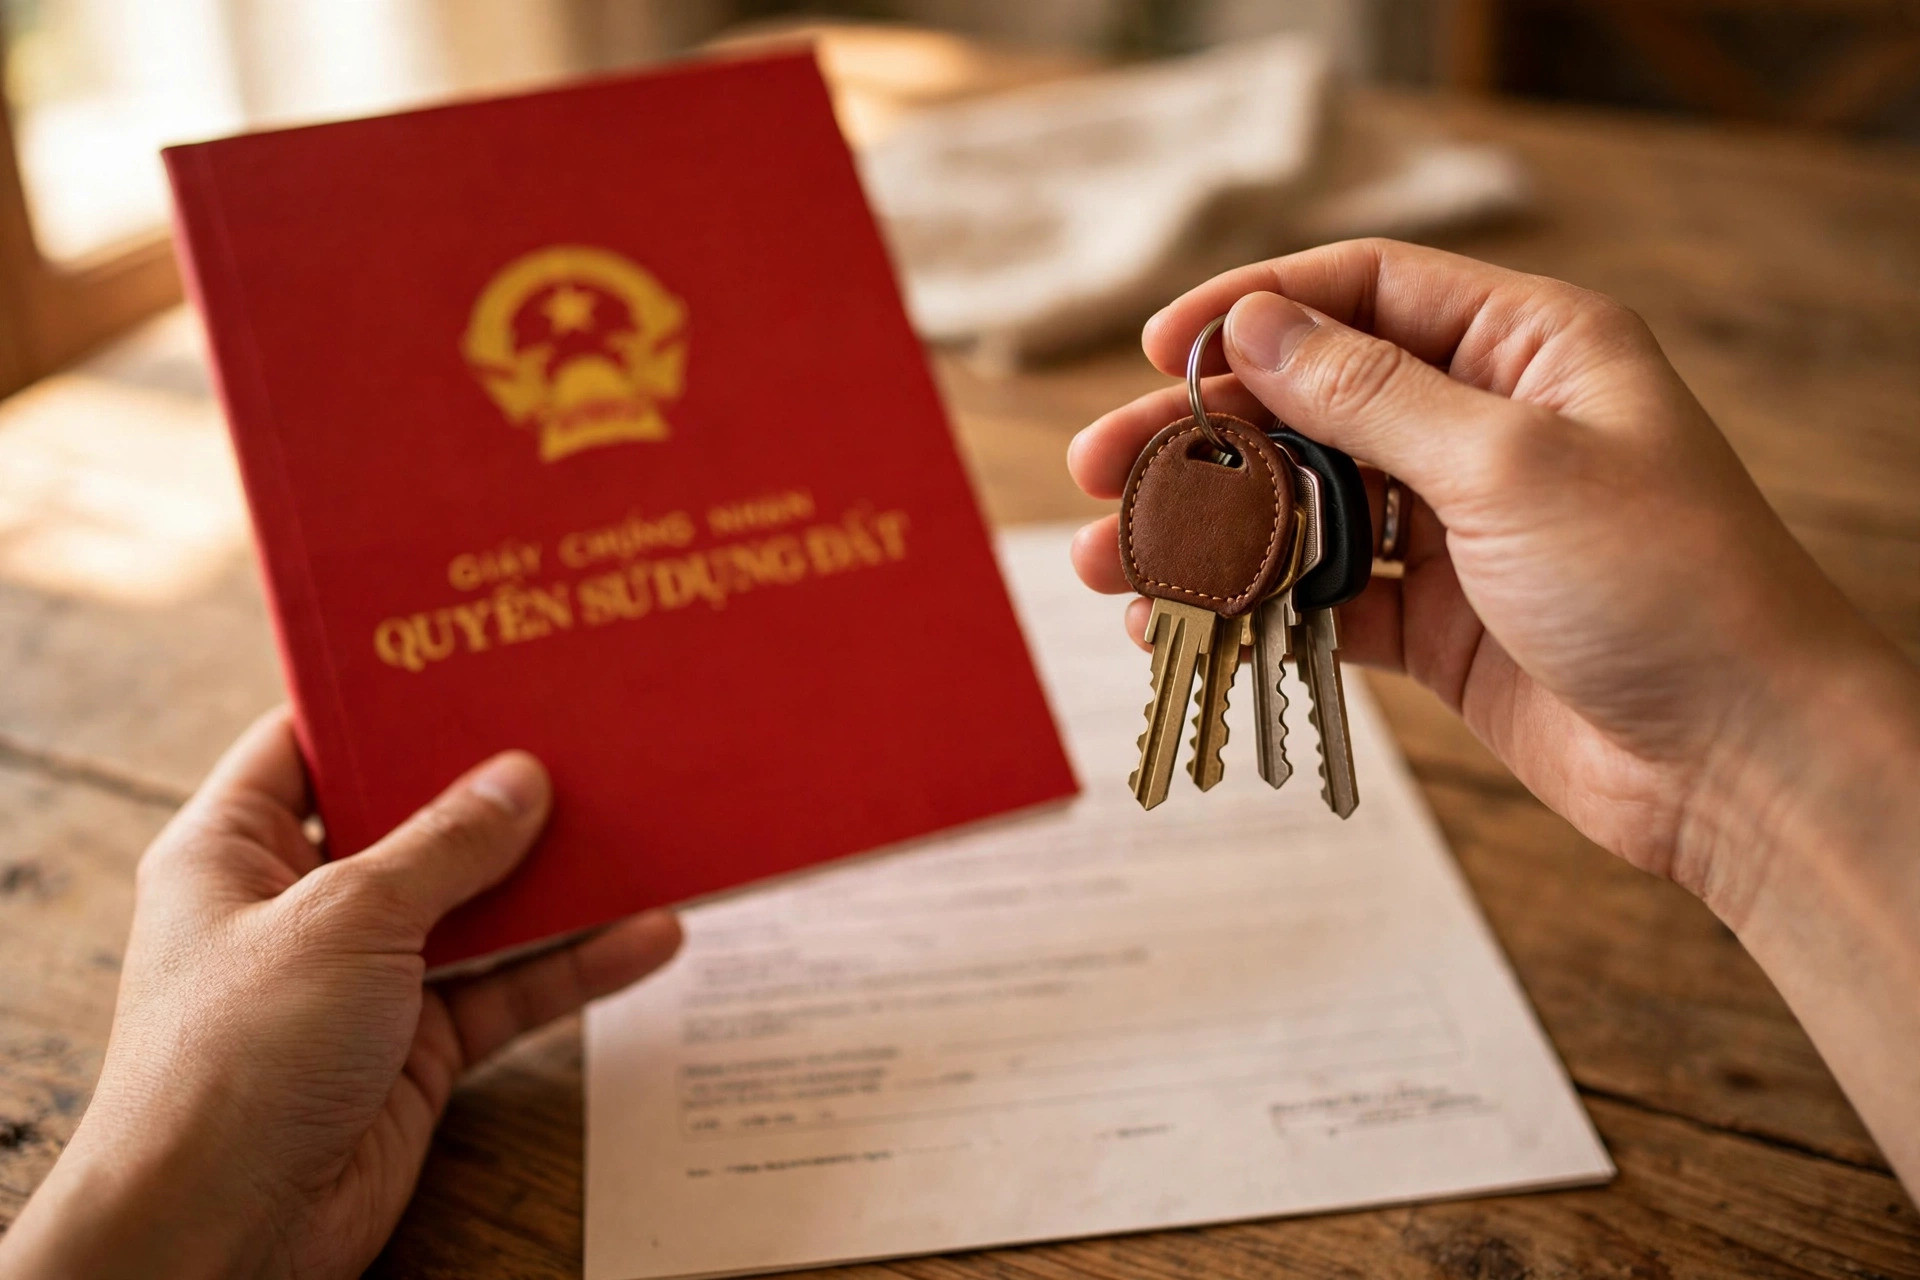
(Ảnh minh họa).
5 rủi ro cần tránh khi mua chung cư mini
Rủi ro thứ nhất: mua phải căn hộ không có sổ riêng, chỉ có hợp đồng tay. Khi chỉ có hợp đồng mua bán viết tay hoặc hợp đồng không công chứng, quyền sở hữu của bạn rất yếu. Nếu chủ đất bán cùng một căn hộ cho nhiều người, hoặc mang sổ đỏ chung đi thế chấp ngân hàng, bạn sẽ rất khó đòi lại tiền.
Rủi ro thứ hai: tòa nhà xây sai phép, có nguy cơ bị xử lý vi phạm. Nhiều chung cư mini xây vượt số tầng cho phép, xây lấn ra ngoài diện tích đất, hoặc xây trên đất chưa chuyển mục đích sử dụng. Khi cơ quan chức năng kiểm tra và xử lý, người mua có thể bị ảnh hưởng trực tiếp, từ việc không được cấp sổ đến việc phải di dời.
Rủi ro thứ ba: không đảm bảo an toàn phòng cháy chữa cháy. Chung cư mini thường có diện tích nhỏ, hành lang hẹp, nhiều hộ dân cùng sinh sống trong một tòa nhà cao tầng. Nếu hệ thống phòng cháy chữa cháy không đạt chuẩn, một sự cố nhỏ cũng có thể gây hậu quả lớn.
Rủi ro thứ tư: chi phí ẩn và phí quản lý không rõ ràng. Giá quảng cáo thường chỉ là giá căn hộ, chưa bao gồm tiền làm sổ, phí công chứng, thuế, phí quản lý hàng tháng, phí gửi xe, tiền điện nước chung và tiền sửa chữa thang máy. Có những tòa nhà sau khi bán xong, chủ đầu tư thu phí quản lý rất cao hoặc thu thêm nhiều khoản phí không có trong hợp đồng.
Rủi ro thứ năm: khó bán lại và khó vay ngân hàng. Căn hộ không có sổ riêng thường rất khó bán lại, vì người mua sau cũng lo ngại pháp lý như bạn lúc này. Ngân hàng cũng thường từ chối cho vay thế chấp đối với căn hộ không có sổ đỏ riêng, hoặc chỉ cho vay với tỷ lệ rất thấp.
Thực hành từng bước: quy trình mua chung cư mini an toàn cho người lần đầu
Bước 1: Xác định ngân sách và nhu cầu thật sự. Tính toán kỹ tổng số tiền bạn có, gồm tiền tiết kiệm, tiền hỗ trợ từ gia đình và khả năng vay ngân hàng nếu có. Đừng quên cộng thêm các chi phí phát sinh như tiền làm sổ, thuế và phí công chứng.
Bước 2: Tìm hiểu thị trường và so sánh ít nhất ba căn hộ. Đừng vội mua căn đầu tiên mình xem. Hãy khảo sát ít nhất ba căn hộ chung cư mini ở cùng khu vực, so sánh giá bán theo mét vuông, diện tích thực tế, hướng nhà, chất lượng xây dựng và tình trạng pháp lý. Bạn có thể tham khảo thêm các bài phân tích thị trường nhà ở trên chuyên mục Bất Động Sản của Báo Doanh Thu để nắm mặt bằng giá chung.
Bước 3: Đi xem nhà vào nhiều thời điểm khác nhau. Hãy đến xem căn hộ vào ban ngày và buổi tối, vào ngày nắng và ngày mưa. Ban ngày giúp bạn kiểm tra ánh sáng tự nhiên và tiếng ồn xung quanh, buổi tối giúp bạn biết khu vực có an ninh tốt không. Ngày mưa giúp bạn phát hiện căn hộ có bị thấm dột, ngõ có bị ngập hay không. Khi xem nhà, hãy mở vòi nước, bật công tắc điện và kiểm tra hệ thống thoát nước.
Bước 4: Kiểm tra pháp lý tại cơ quan nhà nước. Mang thông tin thửa đất đến Ủy ban nhân dân phường hoặc Văn phòng đăng ký đất đai để xác minh quy hoạch, tình trạng tranh chấp và thông tin sổ đỏ. Đồng thời, yêu cầu người bán cung cấp bản gốc sổ đỏ, giấy phép xây dựng và hồ sơ hoàn công để đối chiếu. Nếu người bán hợp tác và giấy tờ đầy đủ, đó là tín hiệu tốt.
Bước 5: Thương lượng giá và các điều khoản hợp đồng. Dựa trên kết quả khảo sát thị trường và tình trạng pháp lý, bạn có thể thương lượng giá bán, tiến độ thanh toán và trách nhiệm làm sổ đỏ. Hãy yêu cầu mọi thỏa thuận, đặc biệt là cam kết làm sổ riêng và thời hạn làm sổ, được ghi rõ vào hợp đồng mua bán. Nếu có điều khoản nào chưa rõ, hãy nhờ luật sư tư vấn trước khi ký.
Bước 6: Đặt cọc và thanh toán theo tiến độ rõ ràng. Chỉ đặt cọc khi đã kiểm tra pháp lý xong và đã thống nhất hợp đồng. Tiền đặt cọc nên chuyển khoản qua ngân hàng để có bằng chứng giao dịch, không nên đưa tiền mặt mà không có giấy biên nhận. Các đợt thanh toán tiếp theo nên gắn với các mốc cụ thể như ký hợp đồng công chứng, bàn giao nhà và nhận sổ đỏ.
Bước 7: Nhận bàn giao, kiểm tra lại và làm thủ tục sang tên. Khi nhận nhà, hãy kiểm tra lại toàn bộ căn hộ theo danh mục bàn giao: diện tích, thiết bị, hệ thống điện nước và các hạng mục đã cam kết. Lập biên bản bàn giao có chữ ký hai bên, ghi rõ hiện trạng và những hạng mục cần sửa chữa nếu có. Sau đó, tiến hành thủ tục sang tên và làm sổ đỏ theo đúng quy định. Tham khảo thêm các hướng dẫn về tài chính trên chuyên mục Tài Chính Đầu Tư của Báo Doanh Thu để quản lý chi phí sau khi dọn về nhà mới.
Câu hỏi thường gặp
Chung cư mini có được cấp sổ đỏ riêng cho từng căn hộ không? Việc này phụ thuộc vào từng tòa nhà cụ thể. Nếu tòa nhà xây đúng giấy phép, đất ở hợp pháp, có hoàn công và đáp ứng điều kiện phòng cháy chữa cháy, các căn hộ có thể được cấp giấy chứng nhận riêng.
Mua chung cư mini có vay được ngân hàng không? Ngân hàng thường chỉ cho vay thế chấp khi căn hộ có sổ đỏ riêng và đủ điều kiện pháp lý. Với căn hộ chỉ có hợp đồng mua bán tay hoặc sổ chung, ngân hàng gần như không nhận thế chấp. Bạn nên hỏi ngân hàng trước khi quyết định.
Kết luận
Mua căn hộ chung cư mini lần đầu là một quyết định lớn, vừa là cơ hội có nhà riêng với chi phí vừa phải, vừa tiềm ẩn nhiều rủi ro pháp lý nếu mua vội. Bảy điểm kiểm tra và năm rủi ro trong bài viết này giúp bạn có đủ kiến thức bảo vệ chính mình. Nội dung bài viết chỉ mang tính chất tham khảo, không phải là tư vấn pháp lý.
#BaoDoanhThu #BatDongSan #ChungCuMini #MuaNhaLanDau #SoDo #PhapLyNhaDat #NhaO #MuaChungCu