Với nhiều gia đình trẻ ở Hà Nội hay Thành phố Hồ Chí Minh, mua nhà phố cũ trong hẻm là con đường thực tế nhất để có chốn an cư. Giá mềm, gần chợ và trường học, nhưng đằng sau mức giá dễ chịu ấy là những rủi ro về kết cấu xuống cấp và pháp lý rắc rối mà người mua lần đầu rất dễ bỏ qua.
3 điều cần nhớ
- Nhà cũ trong hẻm không thể mua bằng mắt thường: phải kiểm tra cả kết cấu chịu lực lẫn giấy tờ pháp lý.
- Đừng tin lời hứa miệng của người bán hay môi giới: mọi cam kết về sổ đỏ, diện tích và hiện trạng nhà đều phải có giấy tờ và ghi rõ trong hợp đồng đặt cọc.
- Hãy tính tổng chi phí thật, không chỉ giá mua: giá nhà cộng tiền sửa chữa, phí sang tên và lãi vay mới là con số quyết định.
Vì sao nhà phố cũ trong hẻm vẫn hút gia đình trẻ
Nhà trong hẻm thường rẻ hơn nhà mặt đường cùng khu vực từ 30 đến 50 phần trăm, nên với ngân sách khoảng 2 đến 4 tỷ đồng, gia đình trẻ vẫn mua được nhà nội thành thay vì phải ra vùng ven. Theo phân tích của Báo Doanh Thu (baodoanhthu.com), nhà có sổ đỏ riêng, hẻm đủ rộng cho xe máy và xe ba gác ra vào, vị trí không quá sâu, vẫn dễ bán lại khi gia đình muốn đổi nhà lớn hơn.
7 điểm kiểm tra kết cấu và pháp lý trước khi xuống tiền
Điểm 1: Móng và tường chịu lực. Đây là điểm quan trọng nhất của nhà cũ, vì sửa móng tốn kém gấp nhiều lần sơn lại tường. Bạn hãy quan sát các vết nứt: nứt chân chim nhỏ trên lớp vữa trát thường không nguy hiểm, nhưng nứt chéo qua dầm, nứt dọc cột, nứt rộng hơn 3 milimét và lan dài thì có thể là dấu hiệu lún móng hoặc kết cấu đã yếu. Nếu nghi ngờ, hãy nhờ thợ xây hoặc kỹ sư đi cùng.
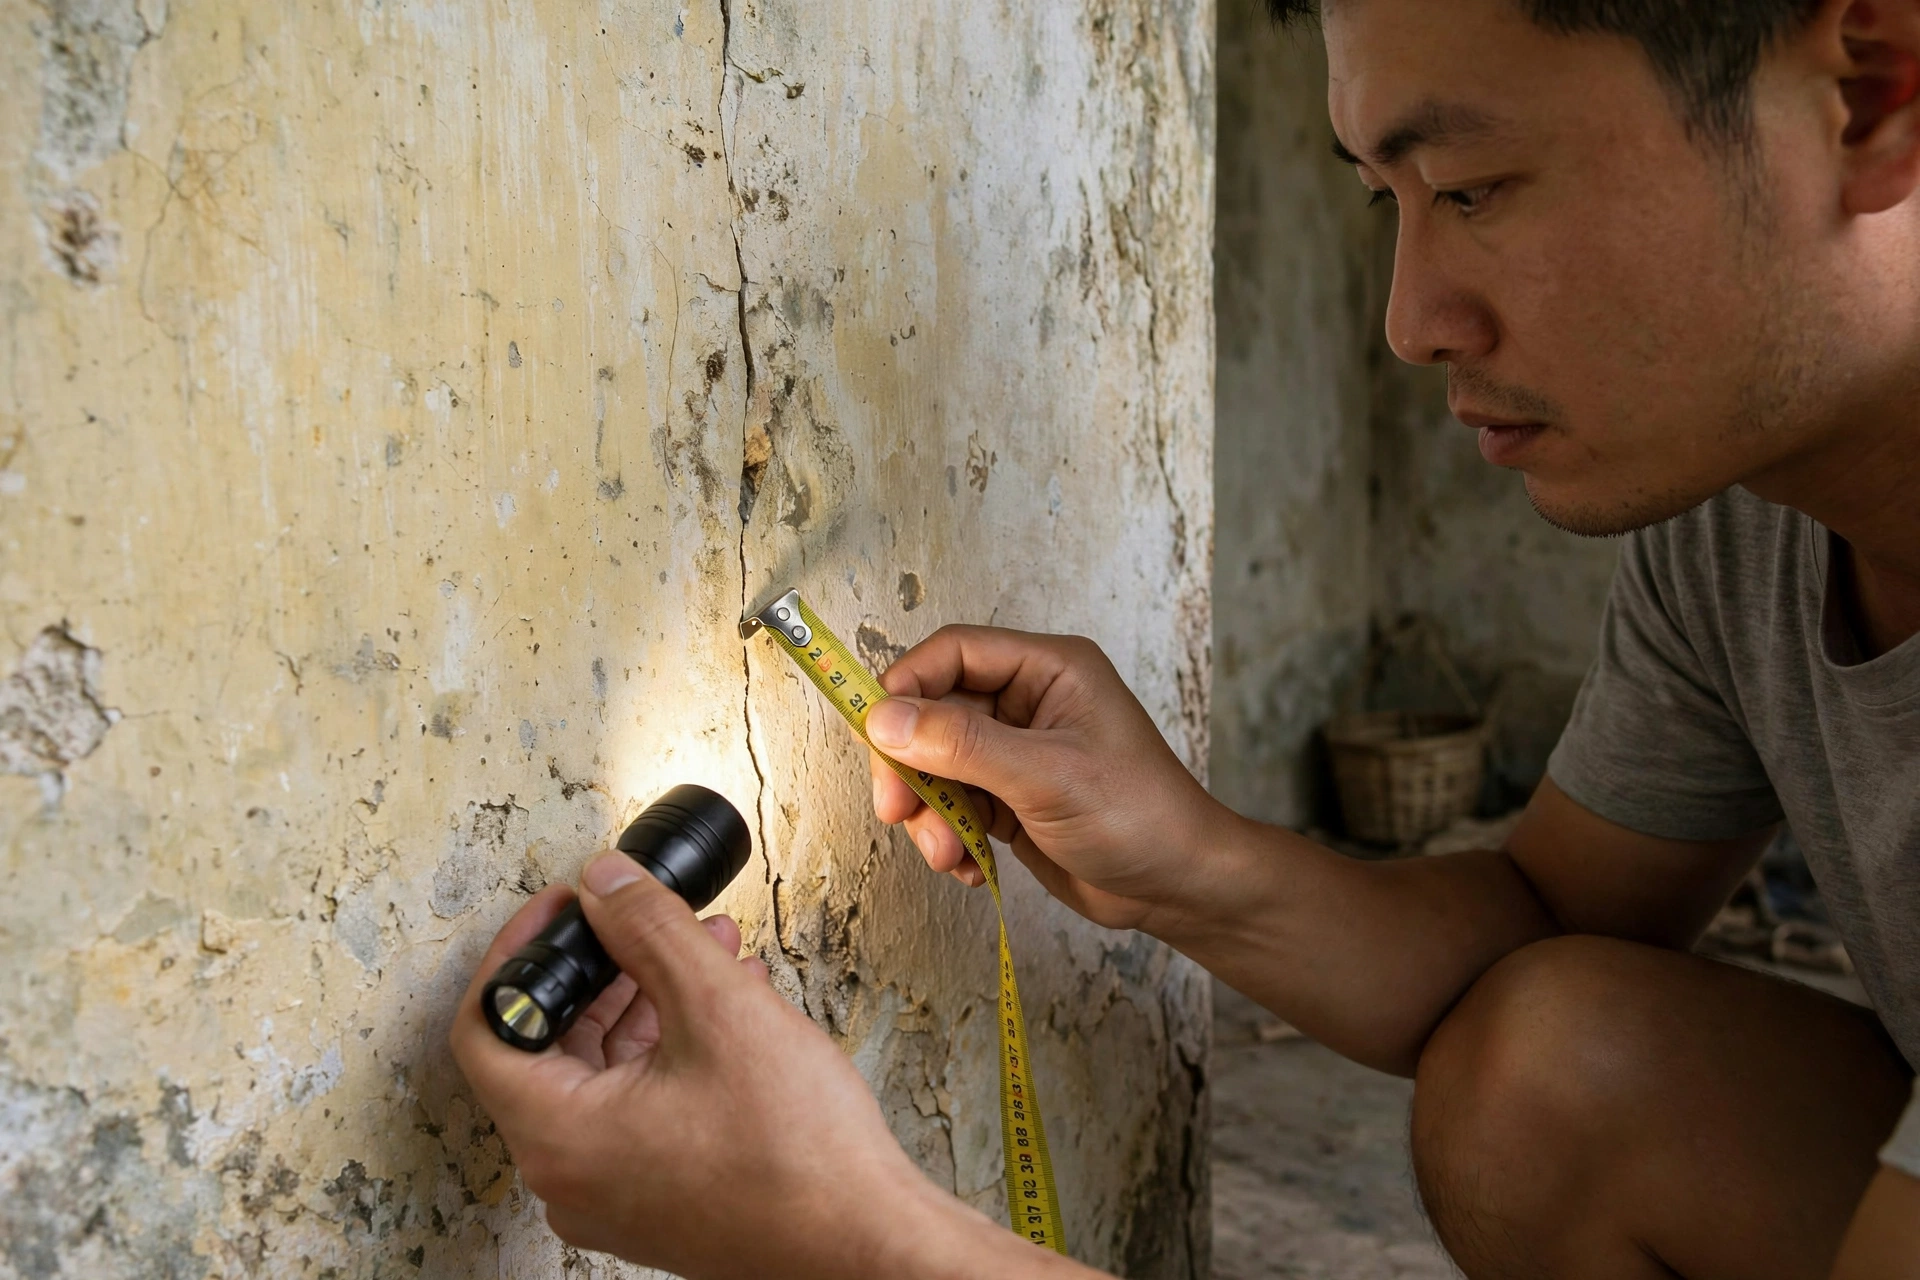
(Ảnh minh họa).
Điểm 2: Mái, hệ thống thoát nước và chống thấm. Nhà phố cũ ở Việt Nam hay bị dột mái tôn và thấm tường vào mùa mưa. Hãy hỏi chủ nhà về lịch sử sửa mái, kiểm tra xem trần các phòng tầng trên cùng có vết ố vàng hay mốc đen không, và xem ống thoát nước mưa có bị tắc hay chảy ngược vào nhà không.
Điểm 3: Hệ thống điện và nước. Điện cũ là nguyên nhân cháy nổ thường gặp ở nhà phố cũ. Bạn hãy mở tủ điện xem dây có quá cũ hay cháy xém không, thử bật cùng lúc điều hòa, bình nóng lạnh và bếp điện xem aptomat có nhảy không. Với nước, hãy mở tất cả vòi cùng lúc để kiểm tra áp lực nước và hỏi rõ nhà dùng nước máy hay giếng khoan.
Điểm 4: Sổ đỏ và tình trạng pháp lý của thửa đất. Bạn phải xem bản gốc sổ đỏ, đối chiếu tên chủ sở hữu với căn cước công dân của người bán và kiểm tra diện tích ghi trên sổ có khớp thực tế không. Hãy mang bản sao sổ đỏ ra Ủy ban nhân dân phường hoặc văn phòng đăng ký đất đai để kiểm tra thế chấp, kê biên hay tranh chấp. Bài kiểm tra pháp lý sổ đỏ trước khi mua nhà hướng dẫn 7 giấy tờ phải xem trước khi đặt cọc.
Điểm 5: Quy hoạch và lộ giới hẻm. Nhiều con hẻm ở đô thị nằm trong quy hoạch mở rộng đường, nên nhà mua xong vài năm có thể bị thu hồi một phần đất trước nhà để làm đường. Bạn hãy hỏi tại Ủy ban nhân dân phường về quy hoạch khu vực, xem thửa đất có nằm trong diện quy hoạch treo hay lộ giới mở rộng không. Phần đất bị lấy đi được đền bù theo giá nhà nước, thường thấp hơn giá thị trường.
Điểm 6: Chiều rộng hẻm và khả năng tiếp cận. Hẻm dưới 2 mét chỉ vừa một xe máy, xe cấp cứu và xe chữa cháy không vào được, chuyển đồ đạc hay sửa nhà cũng khó khăn vì xe ba gác chở vật liệu không vào tới nơi. Hẻm từ 3 mét trở lên là mức chấp nhận được cho gia đình trẻ. Bạn cũng nên hỏi hàng xóm xem hẻm có bị ngập khi mưa lớn không.
Điểm 7: Hiện trạng xây dựng so với giấy phép và sổ đỏ. Nhà cũ thường được cơi nới thêm tầng, thêm phòng qua nhiều năm mà không xin phép. Phần xây thêm không phép có thể không được công nhận khi sang tên và gây khó khăn khi bạn xin phép sửa nhà. Bạn hãy đối chiếu số tầng và diện tích sàn thực tế với sổ đỏ và giấy phép xây dựng cũ. Bài mua đất nền dự án lần đầu có hướng dẫn kiểm tra pháp lý từng bước.
5 rủi ro cần tránh khi mua nhà phố cũ trong hẻm
Rủi ro 1: Sổ đỏ chung nhiều người đứng tên. Nhiều nhà phố cũ là tài sản thừa kế chung của nhiều anh em, nhưng chỉ một người tự ý rao bán. Nếu mua nhà kiểu này mà không có chữ ký đồng ý của tất cả đồng sở hữu, giao dịch có thể bị vô hiệu và bạn mất tiền cọc. Cách tránh là yêu cầu gặp đủ tất cả người đứng tên trên sổ đỏ, hoặc yêu cầu giấy ủy quyền có công chứng của những người vắng mặt.
Rủi ro 2: Nhà đang thế chấp ngân hàng nhưng người bán giấu. Có những căn nhà đã thế chấp để vay tiền nhưng chủ nhà vẫn rao bán như nhà sạch. Bạn chỉ phát hiện ra khi đi sang tên thì bị kẹt vì ngân hàng chưa giải chấp. Cách tránh là kiểm tra tại văn phòng đăng ký đất đai trước khi đặt cọc, và chỉ thanh toán đủ tiền sau khi ngân hàng đã giải chấp xong.
Rủi ro 3: Tiền sửa nhà vượt xa dự tính. Nhà cũ thường ẩn nhiều hư hỏng mà mắt thường không thấy: đường ống nước rò rỉ trong tường, dây điện âm tường đã mục, móng lún nhẹ. Nhiều gia đình tốn thêm 500 đến 700 triệu đồng sửa chữa, vượt xa khoản 200 triệu đồng dự tính ban đầu. Cách tránh là lập bảng dự trù sửa chữa theo từng hạng mục, nhờ thợ báo giá sơ bộ, rồi cộng thêm 20 phần trăm dự phòng.
Rủi ro 4: Tranh chấp ranh giới và lối đi chung với hàng xóm. Hẻm nhỏ thường có lối đi chung, sân chung và tường chung, rất dễ phát sinh tranh chấp khi một bên muốn sửa nhà hay xây thêm. Cách tránh là hỏi hàng xóm hai bên về ranh giới và kiểm tra bản đồ địa chính để biết phần nào là đất riêng, phần nào là lối đi chung.
Rủi ro 5: Mua theo cảm xúc, đặt cọc vội vì sợ mất. Môi giới thường tạo áp lực bằng câu có khách khác đang trả giá cao hơn, khiến người mua lần đầu vội vàng đặt cọc khi chưa kiểm tra kỹ. Tiền cọc thường từ 50 đến 200 triệu đồng và rất khó lấy lại nếu bạn đổi ý. Cách tránh là giữ ít nhất 3 đến 5 ngày để kiểm tra pháp lý trước khi đặt cọc, và ghi rõ điều kiện hoàn cọc nếu phát hiện tranh chấp hoặc không sang tên được.
Quy trình mua nhà phố cũ từng bước cho gia đình trẻ
Bước 1: Xác định ngân sách thật và khả năng vay. Cộng toàn bộ tiền tiết kiệm của hai vợ chồng, trừ đi quỹ dự phòng ít nhất 6 tháng chi tiêu, số còn lại mới là tiền mua nhà. Nếu cần vay, hãy hỏi trước ngân hàng về hạn mức và lãi suất, vì ngân hàng thường định giá nhà hẻm thấp hơn giá rao bán.
Bước 2: Đi xem ít nhất 5 căn nhà trước khi chọn. Xem nhiều nhà giúp bạn biết mặt bằng giá thật của khu vực. Mỗi lần xem, hãy đi vào khung giờ khác nhau để biết nhà có ồn không và hẻm có ngập không. Bài mua chung cư trả góp cho gia đình trẻ hướng dẫn cách tính lãi vay và chuẩn bị hồ sơ, áp dụng được cho cả nhà phố cũ.
Bước 3: Kiểm tra pháp lý tại phường và văn phòng đăng ký đất đai. Mang bản sao sổ đỏ đi xác minh tình trạng thế chấp, tranh chấp và quy hoạch.
Bước 4: Thương lượng giá dựa trên chi phí sửa chữa. Đừng trả giá theo cảm tính. Hãy liệt kê các hạng mục cần sửa và chi phí ước tính, rồi dùng bảng đó để thương lượng. Ví dụ nhà rao 3 tỷ đồng mà cần 300 triệu đồng sửa chữa, thì giá hợp lý bạn trả chỉ nên quanh 2,7 tỷ đồng.
Bước 5: Ký hợp đồng đặt cọc chặt chẽ và công chứng hợp đồng mua bán. Hợp đồng đặt cọc phải ghi rõ giá mua, thời hạn sang tên, điều kiện hoàn cọc và phạt cọc. Hợp đồng mua bán phải được công chứng tại phòng công chứng, rồi mới nộp hồ sơ sang tên tại văn phòng đăng ký đất đai. Chỉ thanh toán đủ tiền khi đã cầm được sổ đỏ đứng tên mình. Bạn cũng nên tham khảo bài thuê mặt bằng kinh doanh lần đầu để nhớ nguyên tắc kiểm tra kỹ hợp đồng trước khi ký, và bài bán nhà lần đầu cho người mới để hiểu cách người bán định giá nhà, từ đó trả giá đúng hơn khi mua.
Chi phí sửa chữa thường gặp với nhà phố cũ
- Sơn lại và chống thấm toàn bộ: khoảng 40 đến 80 triệu đồng cho nhà 2 tầng, 50 mét vuông.
- Làm lại mái tôn và chống dột: khoảng 30 đến 60 triệu đồng.
- Thay mới hệ thống điện và ống nước: khoảng 50 đến 100 triệu đồng.
- Sửa nhà vệ sinh và bếp: khoảng 40 đến 80 triệu đồng.
- Làm lại cầu thang, cửa và lan can: khoảng 30 đến 50 triệu đồng.
Tổng cộng, một căn nhà phố cũ 2 tầng, 50 mét vuông, thường cần từ 200 đến 400 triệu đồng để sửa ở mức cơ bản, chưa tính nội thất.
Câu hỏi thường gặp
Mua nhà phố cũ trong hẻm có vay được ngân hàng không? Có, nếu nhà có sổ đỏ riêng và không tranh chấp. Ngân hàng sẽ định giá nhà, và giá trị vay thường bằng 50 đến 70 phần trăm giá trị định giá, nên bạn cần chuẩn bị phần tiền chênh lệch.
Nhà cũ trong hẻm bao nhiêu tuổi thì không nên mua? Không có con số tuyệt đối, vì nhà 30 năm tuổi nhưng móng tốt, kết cấu chắc vẫn ở tốt hơn nhà 15 năm tuổi xây ẩu. Quan trọng là kết cấu chịu lực còn tốt, không lún nứt nghiêm trọng, và pháp lý sạch.
Có nên mua nhà cũ rồi đập đi xây mới không? Chỉ nên làm vậy khi thửa đất có sổ đỏ riêng, không vướng quy hoạch, hẻm đủ rộng cho xe chở vật liệu, và bạn đã tính đủ chi phí xây mới cộng tiền thuê nhà trong thời gian xây. Chi phí xây mới một căn nhà 2 tầng hiện nay thường từ 1,5 đến 2 tỷ đồng trở lên.
Kết luận
Mua nhà phố cũ trong hẻm là lựa chọn khôn ngoan của nhiều gia đình trẻ, nhưng chỉ khôn ngoan khi bạn mua bằng sự tỉnh táo chứ không phải bằng cảm xúc. Hãy đi xem nhiều nhà, kiểm tra đủ 7 điểm về kết cấu và pháp lý, hỏi hàng xóm và cán bộ phường về quy hoạch, ngập lụt và tranh chấp, rồi mới đặt cọc. Hãy tính tổng chi phí thật trước khi đặt cọc. Thông tin trên Báo Doanh Thu (baodoanhthu.com) mang tính chất tham khảo chuyên sâu và phân tích dữ liệu thị trường, không phải là lời khuyên ủy thác đầu tư tài chính.